
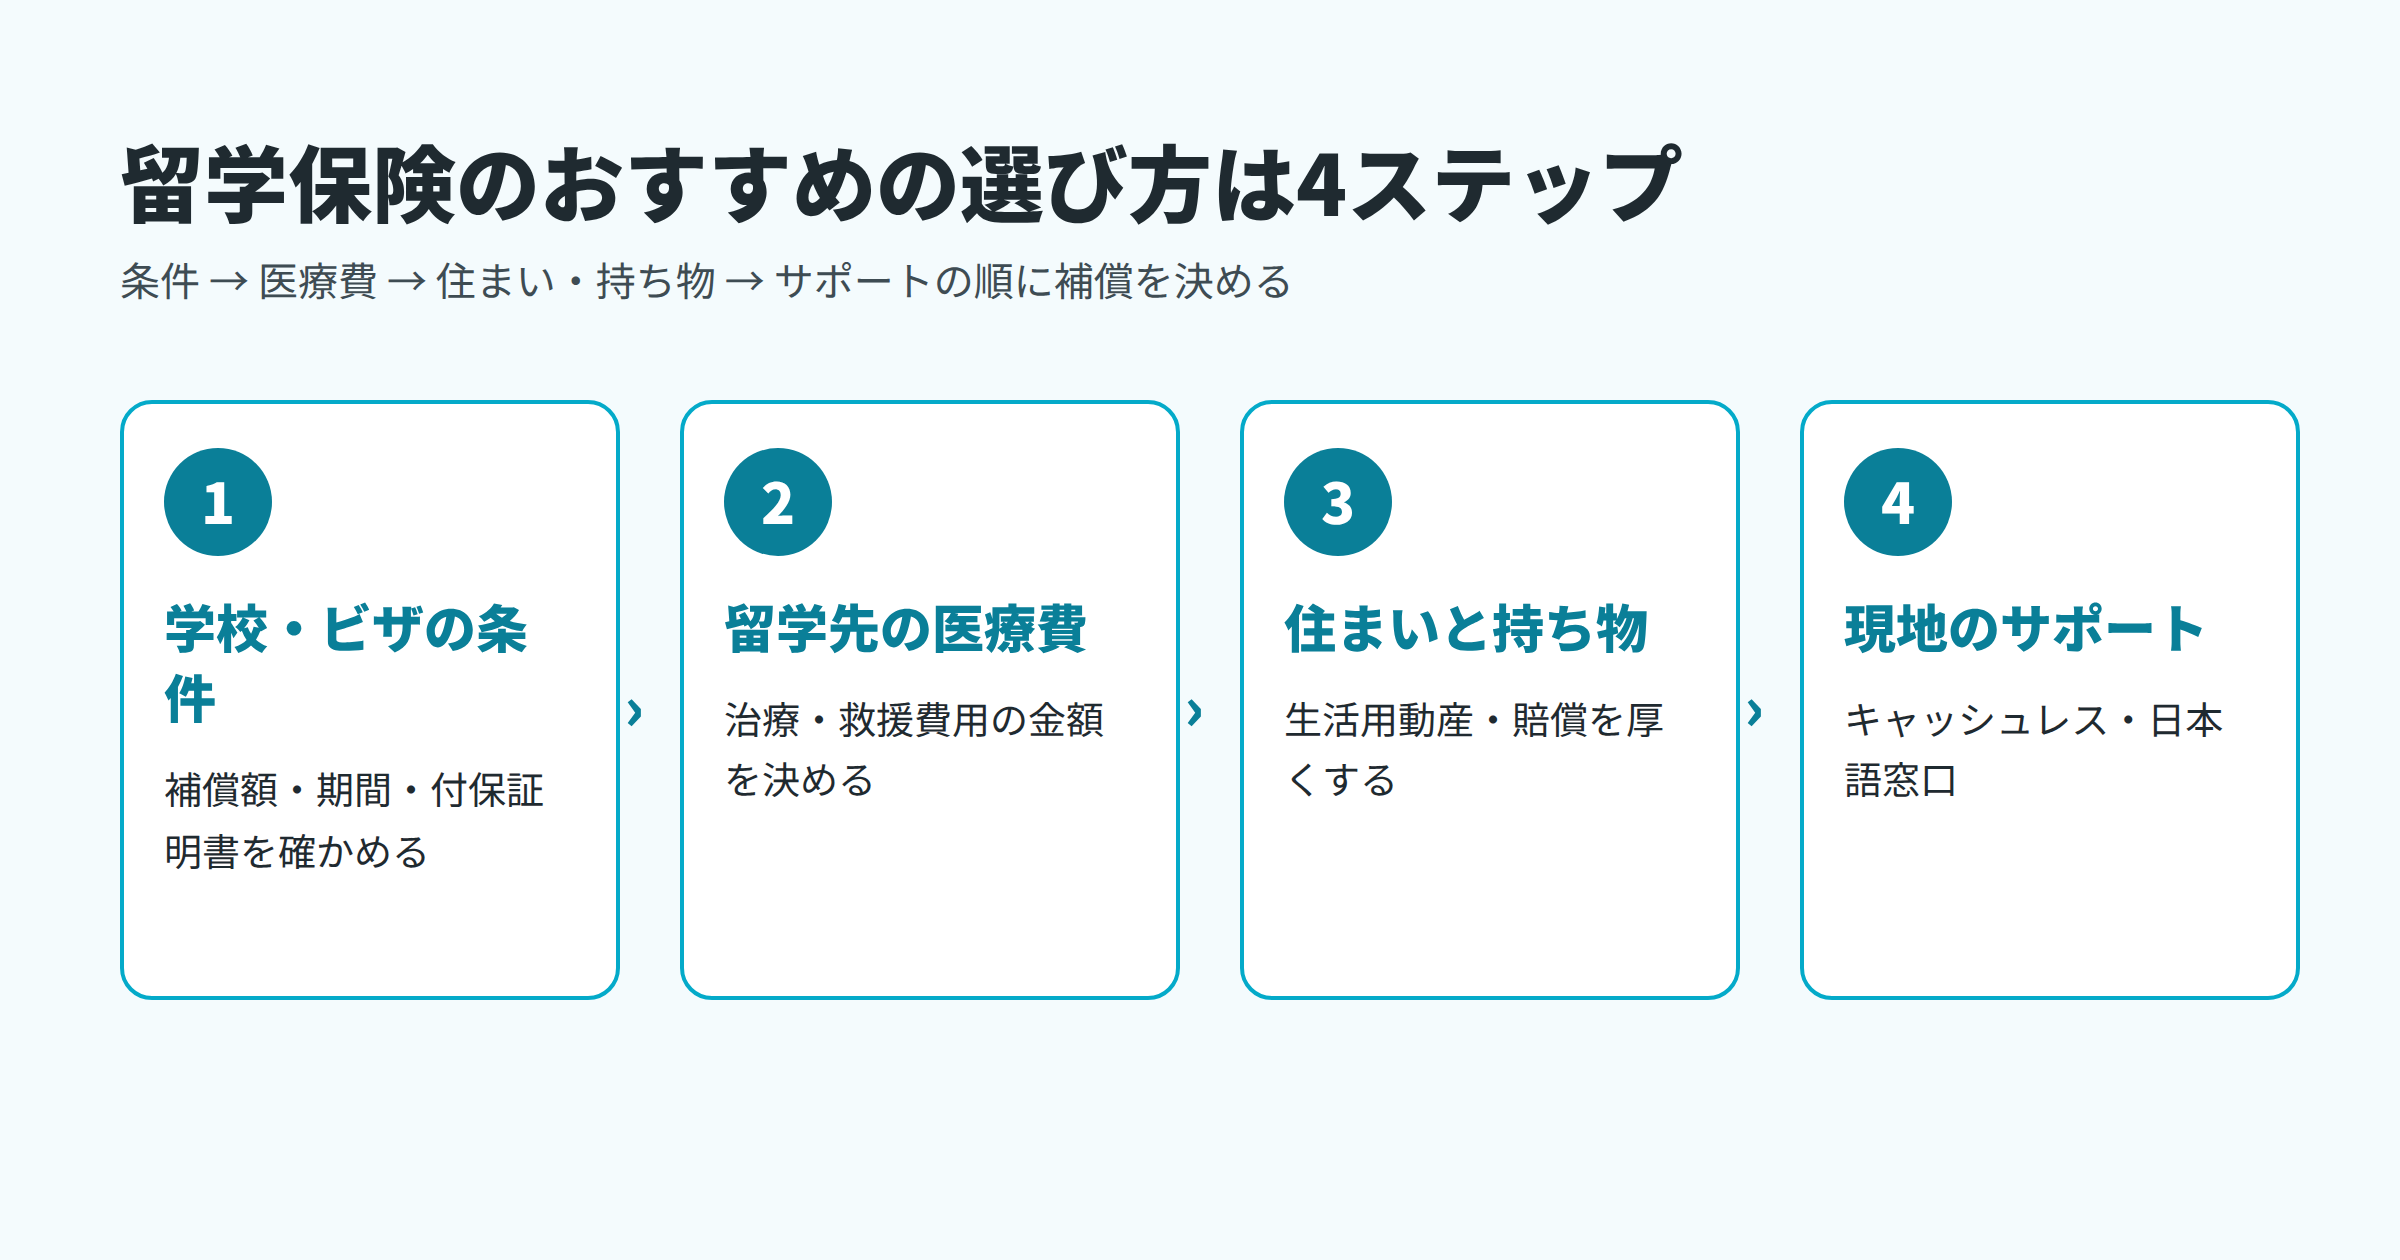
留学保険のおすすめの選び方は、①学校やビザが求める保険の条件 → ②留学先の医療費 → ③住まいと持ち物 → ④現地でのサポートの順に、補償を決めていくことです。保険料は留学の期間と渡航先で大きく変わるため、条件をそろえて複数の保険会社の見積もりを比べると、必要な補償を抑えた保険料で準備できます。
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
 保険相談Times編集部
「留学保険はとにかく安いものを」と考えがちですが、学校やビザの条件を満たしていないと、入学手続きや入国でつまずくことがあります。まずは留学先が求める条件を確かめるところから始めましょう。
留学保険とは?海外旅行保険・ワーホリ保険との違い
留学保険は、留学の期間中に海外で起きる病気やけが、持ち物の損害、賠償などに備える、長期滞在向けの海外旅行保険です。
海外では、思った以上に事故が起きています。ジェイアイ傷害火災保険の2025年度のデータでは、海外旅行保険の加入者の22人に1人(4.5%)が何らかの事故にあっています。保険金の支払いの51.8%が治療・救援費用、27.3%が携行品損害でした1。海外転出届を出すと国民健康保険は原則使えなくなるため、長く滞在する留学ほど保険の備えが大切です。
短期の旅行向けの保険と大きく違うのは、住まいでの暮らしと、学業を続けることまで想定した補償があることです。長期の留学向けのプランには、次のような留学生向けの補償(特約)が用意されていることが多くあります。
| 留学生向けの補償(特約) | どんなときに使う? |
|---|---|
| 生活用動産 | 滞在先の部屋に置いているパソコンや家財が盗まれた・壊れた |
| 留学生向けの賠償責任 | 寮やホームステイ先、借りている部屋の設備を壊した |
| 留学継続費用・学業費用 | 扶養している家族の死亡などで留学を続けられなくなり、すでに払った学費などが無駄になった |
留学保険のおすすめの選び方は4ステップ
留学保険は、次の4つのステップで補償を決めていくと、自分に合うプランを絞り込みやすくなります。
ステップ1:学校やビザが求める保険の条件を確かめる
留学先の学校やビザによっては、加入する保険の条件が決まっています。条件を満たさない保険では、入学の手続きやビザの申請で認められないことがあります。
| 国・ビザ | 保険についての条件の例 |
|---|---|
| アメリカ(J-1ビザ) | 滞在の全期間、1回の病気・けがにつき10万ドル以上の医療、医療搬送5万ドル以上、遺体の本国送還2.5万ドル以上を補償し、自己負担額(免責)が500ドル以下の保険が必要。保険会社の格付けにも条件がある2 |
| アメリカ(F-1ビザなど) | 学校ごとに保険の条件があり、学校の保険への加入を求められる、または同等以上の保険であれば免除される場合がある |
| オーストラリア(学生ビザ) | 滞在中は、留学生向けの現地の医療保険OSHCに加入し続けることがビザの条件3 |
| カナダ | 州によって、留学生が州の医療保険に入れるかや、学校の保険への加入の要否が違う |
条件は学校・国・時期によって変わるため、入学許可書や学校の案内、大使館の情報で最新の条件を確かめるのが第一歩です。英文の付保証明書(英文の加入証明書)が必要なときは、求められる記載の内容(補償額・期間・保険会社の格付けなど)を学校に確認しておきましょう。
ステップ2:留学先の医療費で治療・救援費用を決める
留学保険でいちばん大切なのは、病気やけがの治療費、救急搬送、家族の駆けつけ費用などをまとめて補償する治療・救援費用です。この補償が、海外旅行保険の保険金の支払いの半分以上を占めています1。
海外保険Timesで成約した留学の方の98%以上が2,000万円以上を選び、42.9%は無制限にしています。
海外保険Timesの調べ(2025年10月〜2026年9月に成約した契約。海外保険Timesが提案したプランの基本の金額)
| 留学先 | 治療・救援費用の考え方の例 |
|---|---|
| アメリカ・カナダ | 医療費の水準が非常に高い。3,000万円〜無制限を検討 |
| オーストラリア・ヨーロッパ | OSHCなど現地の保険との組み合わせも考えながら、2,000万〜3,000万円以上 |
| アジア | 医療費は日本と同程度の国もあるが、重い病気では1,000万円を超える請求もある |
アジアの国でも、脳の病気や心臓の病気で入院し、医療搬送が必要になると、高額な請求になることがあります。
ジェイアイ傷害火災保険が公開している事故の例です4。
| 国 | 事故の例 | 支払われた保険金 |
|---|---|---|
| 韓国 | 転倒して救急搬送。くも膜下出血で55日間入院・手術、家族が駆けつけ、医師・看護師付きで医療搬送 | 1,461万円 |
| タイ | 頭痛と吐き気で救急搬送。脳内出血で34日間入院、家族が駆けつけ、医療搬送 | 1,213万円 |
| 台湾 | バスの中で気分が悪くなり救急搬送。脳動脈瘤破裂で35日間入院・手術、医療搬送 | 697万円 |
ステップ3:住まい・持ち物・家族の万一に備える
長く暮らすほど、部屋に置いた持ち物の盗難や、住まいでの事故が増えます。パソコンやカメラを持っていく人は生活用動産を、寮やホームステイ・アパートで暮らす人は賠償責任を厚めにしておきましょう。
- 携行品損害:外出中に持ち歩くスマホ・カメラ・荷物の盗難や破損に備えます。生活用動産との違いは「持ち歩く物」か「部屋に置いている物」かです
- 生活用動産:持ち歩く物だけでなく、滞在先に置いている物の盗難・破損も補償します。1点あたりの上限があるので、高価な物は確かめておきましょう
- 個人賠償責任:ホームステイ先の物を壊した、お湯を出しっぱなしにして部屋を水浸しにした、などの賠償に備えます
家族の危篤・死亡に備える緊急一時帰国費用:日本にいる家族が危篤になったり亡くなったりして急に帰国するときの、往復の航空券代などを補償する特約です。直前に取る航空券は高くなりがちなため、長期の留学では付けておくと安心です。付けられる期間や対象になる家族の範囲は、商品によって違います。
ステップ4:キャッシュレス診療や日本語のサポートを確かめる
いざというときのサポートの中身も、保険会社によって違います。次の2点は確かめておきましょう。
- キャッシュレス診療:提携病院なら、窓口で治療費を払わずに受診できます。提携外の病院でも、先にサポートデスクに連絡すれば対応してもらえることが多くあります
- 日本語のサポート・医療通訳:英語圏以外の国では特に、症状を正しく伝えられるかが安心につながります
保険相談Times編集部留学先が英語圏でも、病院で症状を正確に伝えるのは思ったより大変です。24時間の日本語の窓口があるかは、保険料と同じくらい大事な比べどころです。
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
補償内容をくわしく知りたい方へ
補償の項目ごとの詳しい説明は、次の記事も参考にしてください。
- 治療の補償:治療救援費用/歯科治療補償
- 物の補償:携行品損害/携行品損害と生活用動産の違い/個人賠償責任
- 航空機の補償:航空機手荷物遅延(ロストバゲージ)/航空機遅延費用
- その他:既往症がある場合/一時帰国中補償/緊急一時帰国補償/その他の補償内容やサービス

留学保険の保険料の目安
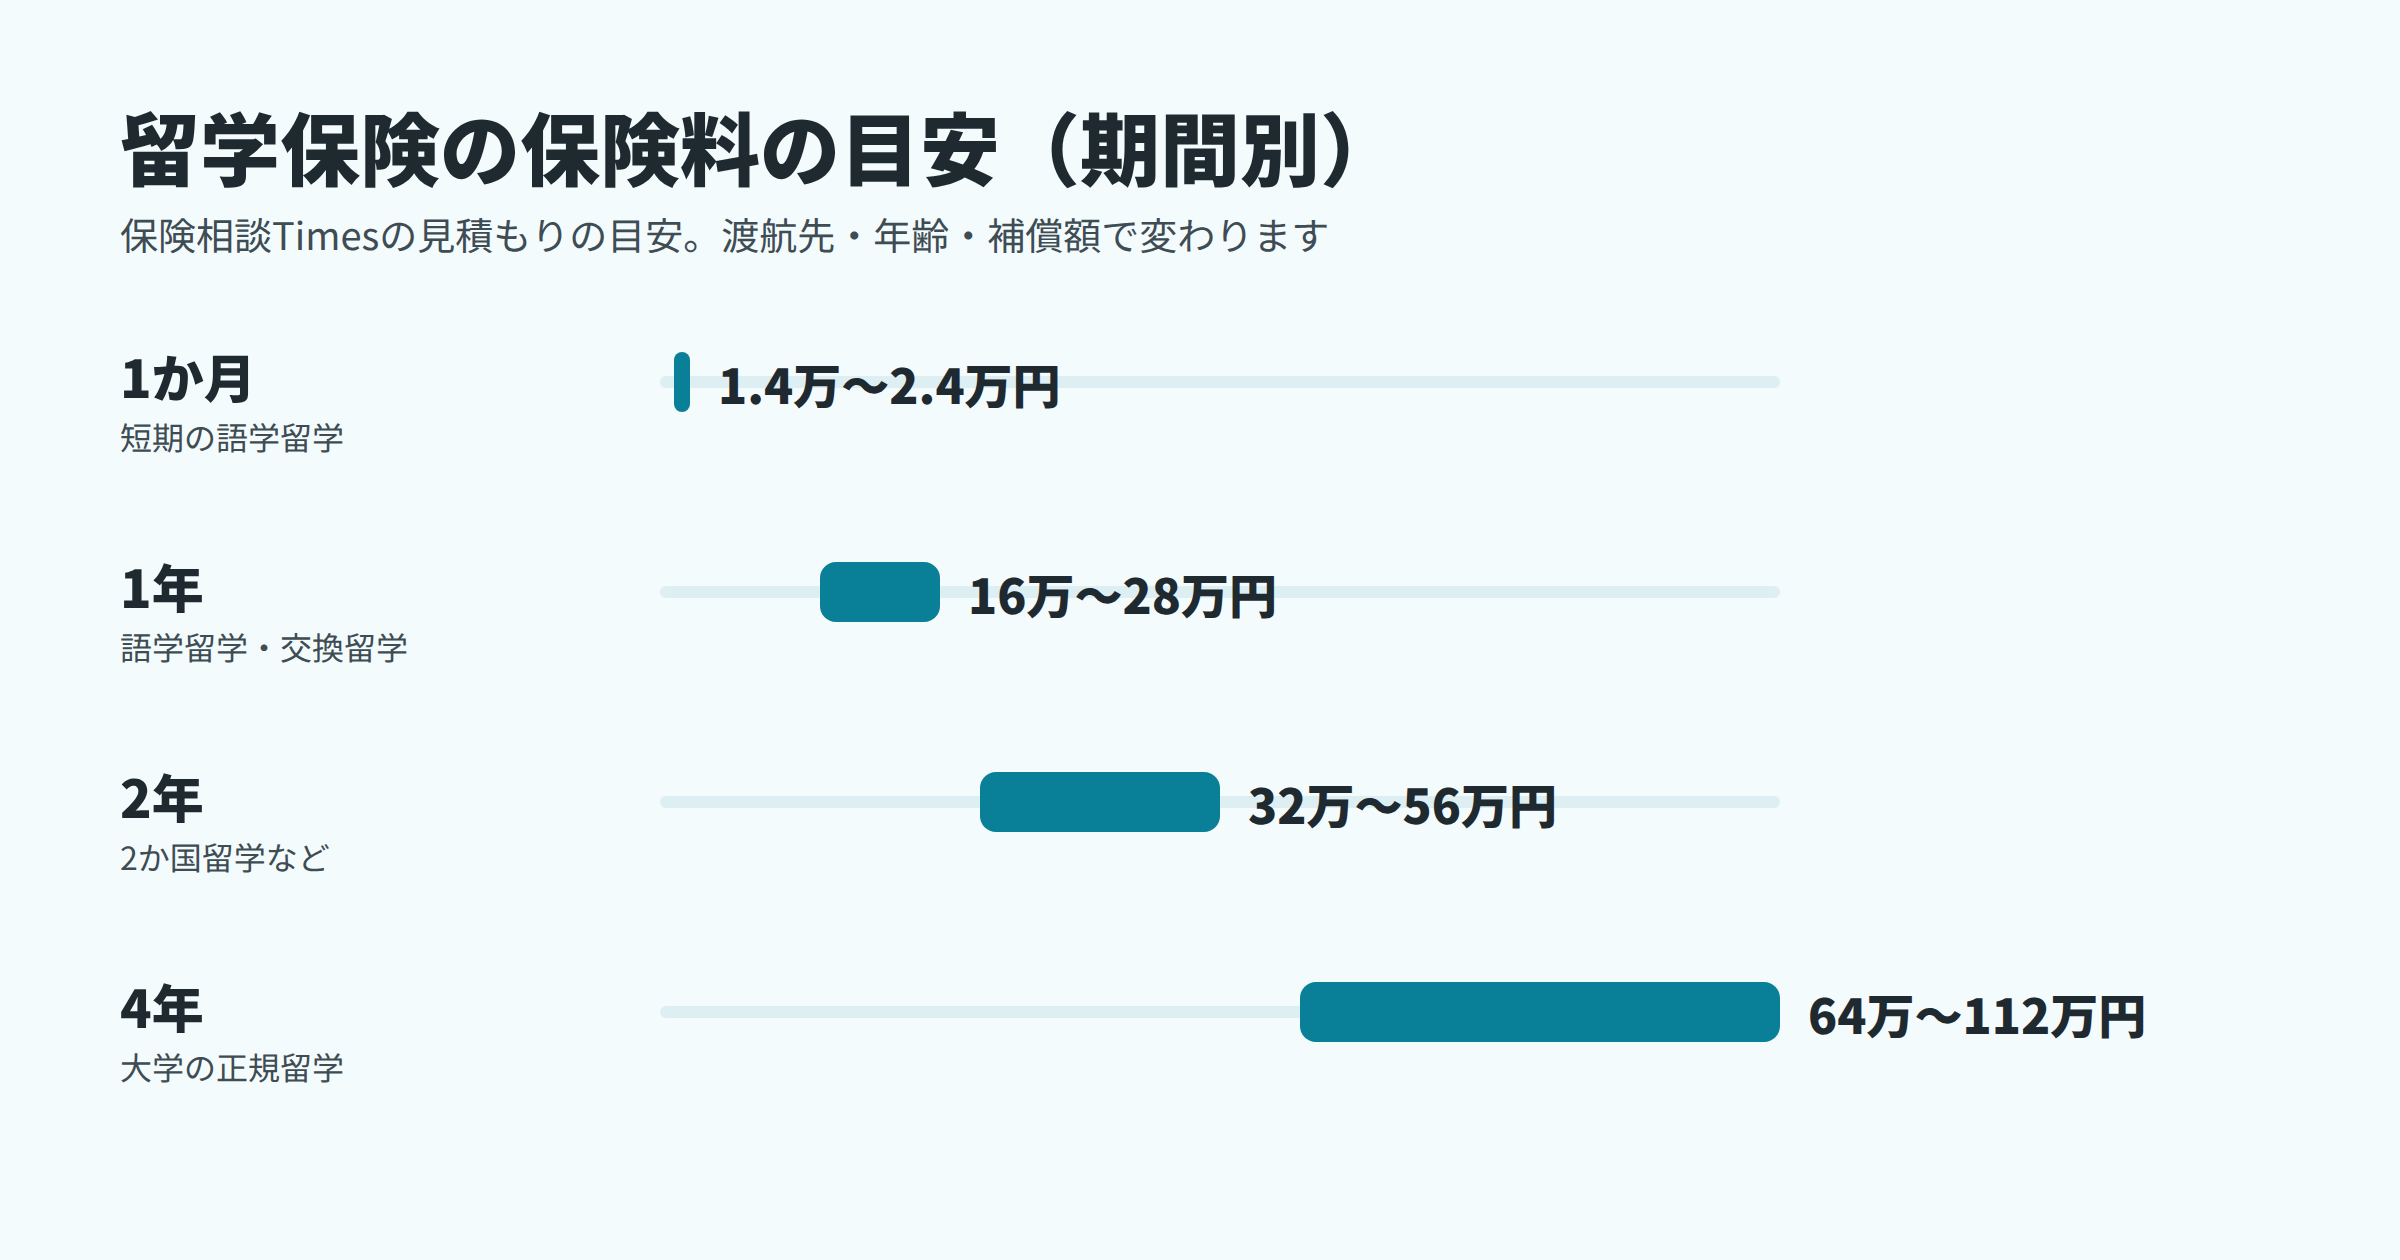
留学保険には、誰でも同じという定価はありません。保険料は、主に留学の期間・渡航先・補償額で決まります。保険相談Timesの見積もりでの目安は次のとおりです。
海外保険Timesで1年の留学の保険に入った方の保険料は、中央値(真ん中の人)で約23.0万円でした。行き先別では、北米・ハワイが約25.4万円、ヨーロッパが約25.2万円、オセアニアが約23.0万円、アジアが約21.5万円です。3〜6か月の契約では、中央値(真ん中の人)で約9.0万円でした。
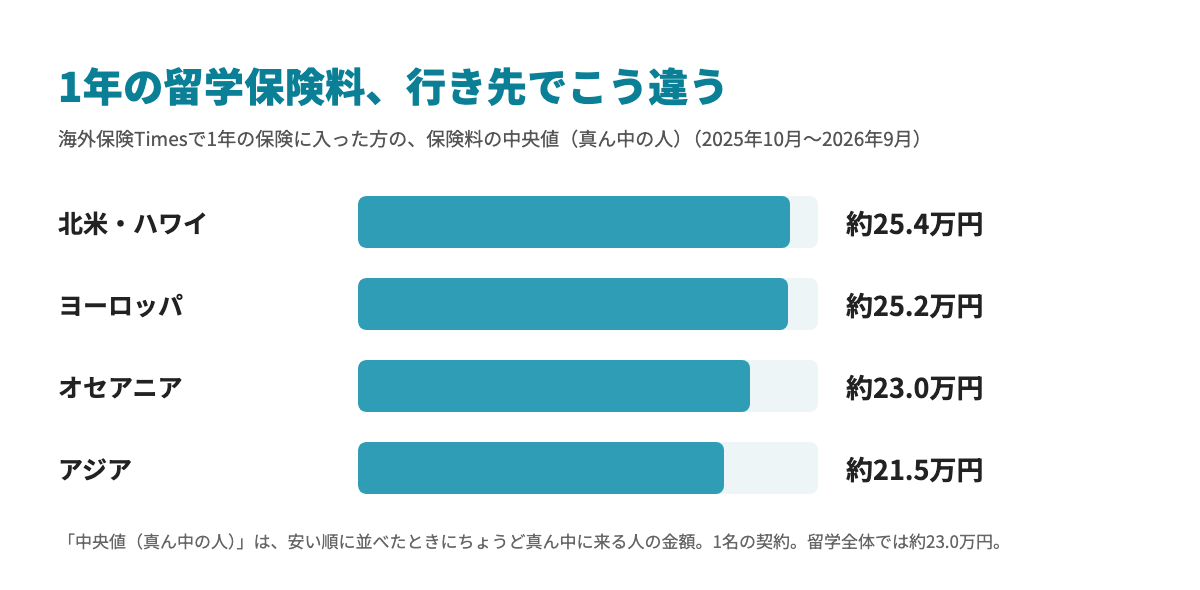
海外保険Timesの調べ(2025年10月〜2026年9月に成約した契約。1名の契約。1年の契約と、3〜6か月の契約)
| 留学のイメージ | 期間 | 保険料の目安 |
|---|---|---|
| 短期の語学留学 | 1か月 | 1.4万〜2.4万円 |
| 語学留学・交換留学 | 1年 | 16万〜28万円 |
| 2か国留学など | 2年 | 32万〜56万円 |
| 大学の正規留学 | 4年 | 64万〜112万円 |
保険相談Times編集部保険料は、期間と治療・救援費用の金額で大きく変わります。まず学校やビザが求める条件を満たす金額を決めてから、ほかの補償を足していくと、払いすぎを防げます。
保険料を抑える方法
保険料を抑えたいときは、次の方法があります。
- フリープランで必要な補償に絞る:補償の項目と金額を自分で組み立てられるプランもあります。ただし、治療・救援費用や賠償は削りすぎないようにしましょう
- 現地の保険と組み合わせる:OSHCなど現地の医療保険に入る場合は、医療は現地、賠償・持ち物・日本語サポートは日本の保険、という組み合わせ方もあります
- 死亡補償を見直す:日本の生命保険でまかなえるなら、小さくできます
同じ補償でも、保険会社によって保険料に差が出ます。保険会社ごとの比較は、保険会社ごとの比較ページも参考にしてください。
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
クレジットカードや現地の保険で代わりになる?備え方の比較
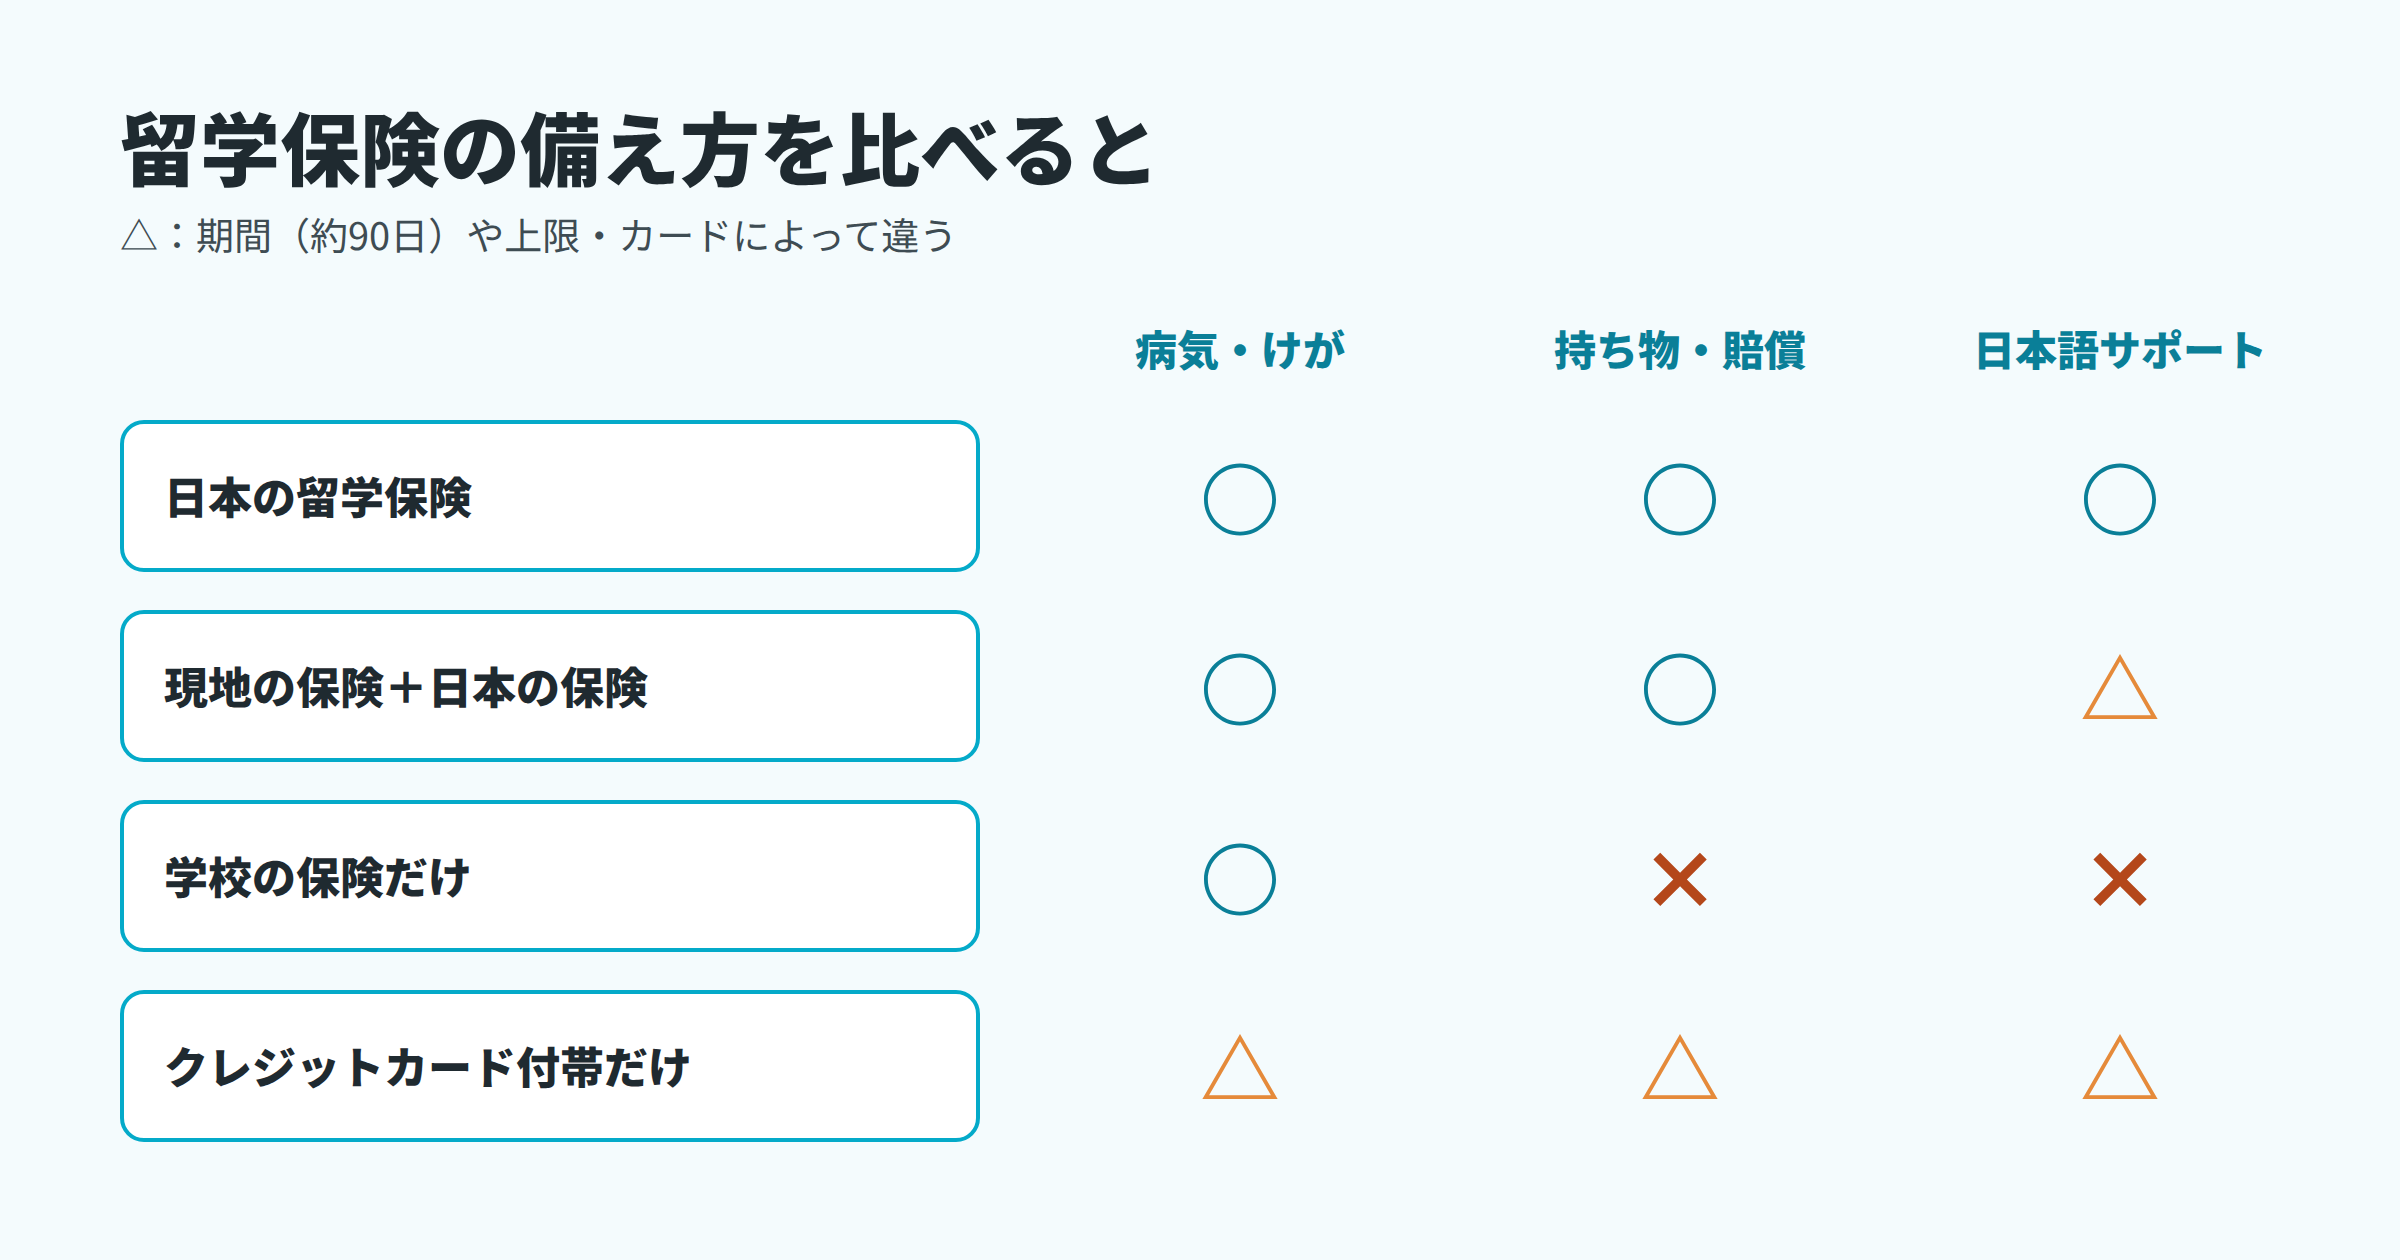
| 備え方 | 病気・けが | 持ち物・賠償 | 日本語のサポート | 向いている人 |
|---|---|---|---|---|
| 日本の留学保険 | ○ 無制限も選べる | ○ セットで備えられる | ○ 24時間の窓口がある商品が多い | 初めての留学、英語に不安がある人 |
| 現地の保険+日本の保険 | ○ 現地の保険で | ○ 日本の保険で | △ 日本の保険の分だけ | OSHCなど現地の保険が義務の人 |
| 学校の保険だけ | ○ 学校の条件の範囲 | × 対象外のことが多い | × 英語が基本 | 医療だけでよく、英語で手続きできる人 |
| クレジットカード付帯だけ | △ 約90日まで、上限も低め | △ カードによる | △ カードによる | 長期の留学には向かない(上乗せとして使う) |
クレジットカード付帯の保険で足りる?
クレジットカード付帯の保険は、出国から90日程度で補償が切れるものが多く、治療費の上限も低めです。カードで旅行代金などを払わないと補償されない「利用付帯」のカードもあります。長期の留学では、留学保険の上乗せとして使う考え方が現実的です。
現地の保険や学校の保険で足りる?
オーストラリアのOSHCのような現地の保険は医療が中心で、持ち物の損害や他人への賠償、日本語のサポートは付いていないことがほとんどです。現地の保険で何が補償されて何が対象外かを確かめ、足りない部分を日本の留学保険で補いましょう。

留学の目的によって入れる保険が変わる
「何のために留学するか」によって、入れる保険や保険料が変わることがあります。申し込みのときに目的を正しく伝えましょう。
| あなたの状況(留学の目的) | 気をつけること |
|---|---|
| スポーツ留学 | 保険会社によっては「留学=学校で学ぶこと」と定義していて、スポーツ留学は留学保険の対象外になることがある |
| パイロットのライセンス取得 | 危険を伴う活動として、保険料が割増になる、または引き受けに条件が付くことが多い |
| 親の帯同 | 留学する子どもに同行する親は、保険会社によっては留学保険に入れないことがある |
どの保険会社なら引き受けてもらえるかは、条件によって違います。迷ったら、目的と期間を伝えて相談してください。
国別の留学保険の選び方
アメリカ・カナダ
アメリカは医療費の水準が非常に高く、治療・救援費用は3,000万円〜無制限を検討しましょう。J-1ビザは国が決めた保険の条件があり、F-1ビザでも学校ごとに条件があります。訴訟になることもあるため、賠償や弁護士の手配のサポートも確かめておくと安心です。カナダは州によって医療制度が違うため、留学先の州の制度と学校の条件を確かめてから決めましょう。
海外保険Timesへの留学の相談で多い渡航先は、アメリカ(17.8%)、フィリピン(11.8%)、オーストラリア(10.8%)、カナダ(9.1%)、マレーシア(7.8%)の順です。
海外保険Timesの調べ(2025年10月〜2026年9月に寄せられた相談。長期の渡航の相談が中心)
オーストラリア・ニュージーランド
オーストラリアの学生ビザでは、留学生向けの医療保険OSHCへの加入がビザの条件です3。OSHCは医療が中心のため、持ち物・賠償・日本語のサポートは日本の留学保険で補う組み合わせが一般的です。
韓国・アジア
医療費は日本と同程度の国もありますが、重い病気で入院し医療搬送が必要になると、1,000万円を超える請求になることもあります(上の事故の例)。治療・救援費用は1,000万円以上を目安に考えましょう。
国別のページ:韓国/台湾/中国/香港/フィリピン/シンガポール/タイ/マレーシア/インドネシア/インド
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
保険期間の決め方と、延長・解約の注意
留学保険は、出発日(家を出る日)から帰国日(家に着く日)までの全期間で、日本を出る前に契約するのが基本です。出発してから新しく入れる商品はほとんどなく、「最初の3か月はクレジットカードの保険で、その後に留学保険」という入り方もできません。
海外保険Timesへの留学の相談では、40.6%が6か月〜1年、11.5%が1年を超える滞在です。成約した契約のうち、帰国日の前後に延長の手続きをした方は11.0%(約9人に1人)、契約を結び直す更新をした方は6.0%でした。
海外保険Timesの調べ(2025年10月〜2026年9月に寄せられた相談と、成約した契約)
- 帰国日が決まっていなければ長めに:仮の帰国日で契約し、早く帰ったら残りの期間に応じて保険料が戻る場合がある
- 延長は満期の前に、早めに:延長には保険会社の審査があり、満期を過ぎると手続きできない。保険金を何度も請求している、延長を繰り返しているなどの場合は、延長できないこともある
- 延長の連絡に必要な情報をメモしておく:契約証の番号、契約者・被保険者の名前、今の保険期間と延長したい期間、延長の理由、契約した代理店
保険相談Times編集部延長の手続きは、満期の2週間以上前には始めておくと安心です。満期を過ぎると延長できず、無保険になってしまうことがあるので、帰国日が延びそうなら早めに連絡しましょう。
一時帰国中も補償される?
意外と知られていないのが、一時帰国中の日本での治療も補償の対象にできることです。一時帰国中補償特約を付けておけば、一時帰国が30日以内で、もとの滞在先に戻る場合は、一時帰国中に日本で受けた治療も補償されます。海外転出届を出していると国民健康保険は原則使えないため、一時帰国の予定がある方ほど心強い補償です(特約の有無や条件は商品によって違います)。

留学保険を取り扱う主な保険会社
保険相談Timesでは、次の保険会社の留学保険を取り扱っています。補償の特約、加入証明書の言語、期間の延長の条件などは保険会社によって違うため、留学先の条件に合うかを比べて選びましょう。
| 保険会社 | 確かめたいポイント |
|---|---|
| 東京海上日動 | 留学生向けの賠償・生活用動産・留学継続費用の特約 |
| ジェイアイ傷害火災保険 | 海外の日本語サポートの拠点、長期の延長の条件 |
| AIG損保 | キャッシュレス診療の提携病院、保険料の支払い方法 |
| 三井住友海上 | 留学生向けの特約、オプションの種類 |
| 損保ジャパン | 短期(ネット契約で92日まで)の留学向けのプラン |
各社の商品ページ:東京海上日動/ジェイアイ傷害火災保険/AIG損保/三井住友海上/損保ジャパン
保険会社を比べるときの軸
保険会社を比べるときは、保険料だけでなく、次の軸をそろえて見ると違いが分かりやすくなります。
| 比べる軸 | 確かめること |
|---|---|
| 留学生向けの特約 | 生活用動産・留学生賠償・留学継続費用(学業費用)を付けられるか。1点あたりの上限 |
| 契約できる期間・延長 | 1回で何年まで入れるか、延長で通算何年まで続けられるか |
| 歯科治療の特約 | 付けられる期間・年齢の条件 |
| 付保証明書 | 学校が求める言語・記載で発行できるか |
| キャッシュレス診療 | 留学する都市に提携病院があるか |
| 申し込み方法・支払い方法 | ネットで完結するか、郵送か。クレジットカードで払えるか |
保険会社ごとの保険料・補償の比較は、保険会社ごとの比較ページで確かめられます。
キャッシュレス提携病院の調べ方
各保険会社のサイトで、提携病院の一部を調べられます(すべての提携病院が載っているわけではありません)。
提携病院の検索ページ:AIG損保/東京海上日動/ジェイアイ傷害火災保険/チャブ保険/損保ジャパン
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
留学保険に加入する方法
| 加入の方法 | よいところ | 気をつけること |
|---|---|---|
| 保険会社のサイト | 自宅で契約まで完結できる | ネットで出ているプランからしか選べない。自分で比べる手間がかかる |
| 保険代理店(オンライン対応) | 複数の保険会社のプランから、専門家に相談しながら選べる | 来店型の代理店だと、店に行く手間がかかる |
| 留学エージェント経由 | 留学の手配と一緒に契約できる | そのエージェントが扱うプランからしか選べない |
| 空港 | 出発の当日でも入れる | 選べるプランが少ない |
保険相談Timesでは、出発の1〜2営業日前までお申し込みいただけます。ただし、学校やビザの手続きで加入証明書が必要な場合は、その提出の期限に間に合うよう早めに準備しましょう。
海外保険Timesへの相談全体では、相談の時期の中央値(真ん中の人)は出発の27日前(約4週間前)です。一方で、22.3%は出発1週間以内のご相談でした。書類の手続きが必要なプランもあるため、出発の1か月前を目安に相談すると、選べるプランが広がります。
海外保険Timesの調べ(2025年10月〜2026年9月に寄せられた相談。長期の渡航の相談が中心)
留学保険でよくある失敗
| よくある失敗 | 起きること | 防ぐには |
|---|---|---|
| 学校の条件を確かめずに入った | 補償額や期間が条件に足りず、別の保険に入り直すことになる | 入学許可書や学校の案内で条件を確かめてから選ぶ |
| クレカ付帯の保険だけで出発した | 約90日で補償が切れ、残りの期間が無保険になる | 全期間をカバーする保険に、出発前に入る |
| OSHCなど現地の保険だけにした | 持ち物の盗難や、住まいでの賠償が補償されない | 日本の保険で持ち物・賠償を補う |
| 「延びたら延長」と短めに入った | 審査や満期後の手続きで延長できず、無保険になる | 滞在が延びそうなら最初から長めに入る |
| スポーツ留学なのに「留学」としか伝えなかった | 補償の対象外とされることがある | 目的を正しく伝え、引き受けてもらえる保険を選ぶ |
保険相談Times編集部特に気をつけたいのは、学校やビザの条件の確かめ忘れと、延長の手続きの遅れです。出発前に条件を確かめること、帰国が延びそうなら満期の前に延長を申し込むこと、この2つは必ず押さえておきましょう。
留学保険に関するよくある質問(FAQ)
- 留学するときは保険に加入するべきですか?
-
加入しておくと安心です。海外の医療費は高く、留学先の学校やビザで保険への加入が求められる国もあります。海外転出届を出すと、国民健康保険は原則使えなくなります。
- 海外留学保険は1か月でいくらですか?
-
保険相談Timesの見積もりの目安では、1か月の短期の語学留学で1.4万〜2.4万円ほどです。渡航先・年齢・補償額によって変わるので、条件を伝えて見積もりで確かめてください。
- 留学保険の保険料はいくらですか?
-
期間によって大きく変わり、目安は1年で16万〜28万円、2年で32万〜56万円ほどです。アメリカなど医療費の高い国や、治療・救援費用を無制限にすると高くなります。
- 留学生向けの保険はありますか?
-
あります。長期の留学向けのプランには、生活用動産・留学生向けの賠償責任・留学継続費用(学業費用)など、留学生向けの補償が用意されていることが多くあります。どの特約を付けられるかは保険会社によって違います。
- 出発してから留学保険に入れますか?
-
ほとんどの保険会社で、出発後に新しく入ることはできません。日本を出る前に、出発日から帰国日までの全期間で契約しましょう。
- 歯科治療は補償されますか?
-
歯科治療は、通常の治療・救援費用では対象外のことが多く、特約で付けられる商品がある程度です。付けられる期間や年齢、補償の割合・上限に条件があるため、日本にいるうちに治療を済ませておくのが安心です。
- 新型コロナウイルスは補償されますか?
-
新型コロナウイルスは通常の病気と同じ扱いで、現地で治療を受けた場合は治療・救援費用などの対象になります。
- 帰国が早まったら保険料は戻りますか?
-
途中で解約すると、残りの期間に応じて保険料が戻る場合があります。すでに保険金を請求している場合などは戻らないこともあるので、保険会社に確かめましょう。
- 死亡や後遺障害の補償は付けたほうがいいですか?
-
海外保険Timesへの相談では、留学の方は死亡・後遺障害の補償を付けないか、低めにする方が多くいます。付けない分、保険料を抑えて、治療・救援費用や賠償責任を厚くできます。扶養している家族がいる場合は、1,000万円程度を付けることが多い補償です。
- クレジットカードを何枚か持っていれば足りますか?
-
治療費などの補償は、それぞれのカードの金額に応じて分担して支払われるため、合わせた金額まで備えられます。ただし、死亡・後遺障害は合算されず、最も高いカードの金額が上限です(出典:クレジットカード付帯保険の案内(ANAカードの例))。また、カードの補償は出国から90日程度で切れるものが多く、補償が切れたあとから留学保険に入ることは基本的にできません。長期の留学では、出発の日から留学保険に入りましょう。
まとめ
留学保険の選び方のポイントをまとめます。
- 留学保険は、学校・ビザの条件 → 医療費 → 住まいと持ち物 → サポートの順に補償を決める
- アメリカのJ-1ビザやオーストラリアの学生ビザのように、保険の条件が決まっている国がある
- 保険料の目安は1か月1.4万〜2.4万円、1年16万〜28万円。期間と渡航先で大きく変わる
- 出発前に全期間で契約し、延長は満期の前に早めに
まずは留学先の条件と期間を整理して、複数の保険会社の見積もりを比べてみましょう。保険会社ごとの比較は保険会社ごとの比較ページでも確かめられます。
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
渡航目的から探す
└留学保険
会社から探す
└AIGの留学保険 東京海上の留学保険 ジェイアイの留学保険
ランキングから探す
口コミから探す
選び方の解説を読む
└留学保険のおすすめの選び方は?2026年版 期間・国別の補償と保険料の目安
契約方法
※本記事に記載の制度・保険料に関する情報は記事更新時点のものであり、今後変更される可能性があります。最新の情報は各公式サイトや保険会社の資料をご確認ください。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
出典・参考
-
ジェイアイ傷害火災保険「2025年度 海外旅行保険事故データ」 https://www.jihoken.co.jp/troubledata/ (2026年10月2日確認) ↩
-
米国国務省 交流訪問者プログラムの規則(22 CFR 62.14)の保険の要件(デューク大学の案内に掲載) https://visaservices.duke.edu/visa-categories/j-1/required-insurance-specifications-under-j-1-visa-regulations/ (2026年10月2日確認) ↩
-
オーストラリア内務省「Adequate health insurance for visa holders」(ビザ条件8501・OSHC) https://immi.homeaffairs.gov.au/help-support/meeting-our-requirements/health/adequate-health-insurance (2026年10月2日確認) ↩
-
ジェイアイ傷害火災保険 t@bihoたびほ「海外の事故実例」 https://tabiho.jp/insurance-guide/case/accident.html(台湾の事例:https://tabiho.jp/overseas/popup/home/guide/study_taiwan.html) (2026年10月2日確認) ↩
-
AIG損害保険「個人賠償責任補償特約」約款 第4条(保険金を支払わない場合) https://www-429.aig.co.jp/content/dam/tg-japan/ota/resource/pdf/yakkan_018_13oct.pdf (2026年10月2日確認) ↩