
留学保険に入らないこと自体は、留学先の国や学校に加入の義務がなければ可能です。ただし、アメリカのJ-1ビザやオーストラリアの学生ビザのように保険が渡航の条件になる留学先があり、義務がなくても現地で入院すれば治療費を全額自分で払うことになります。
保険料を抑えるために、クレジットカード付帯の保険や国民健康保険で代わりにならないかを考える方も多いはずです。以下では、入らない場合に起きること、代わりの手段で足りる範囲、保険料の決まり方を順に確認します。
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
留学保険が必要になる3つのケース
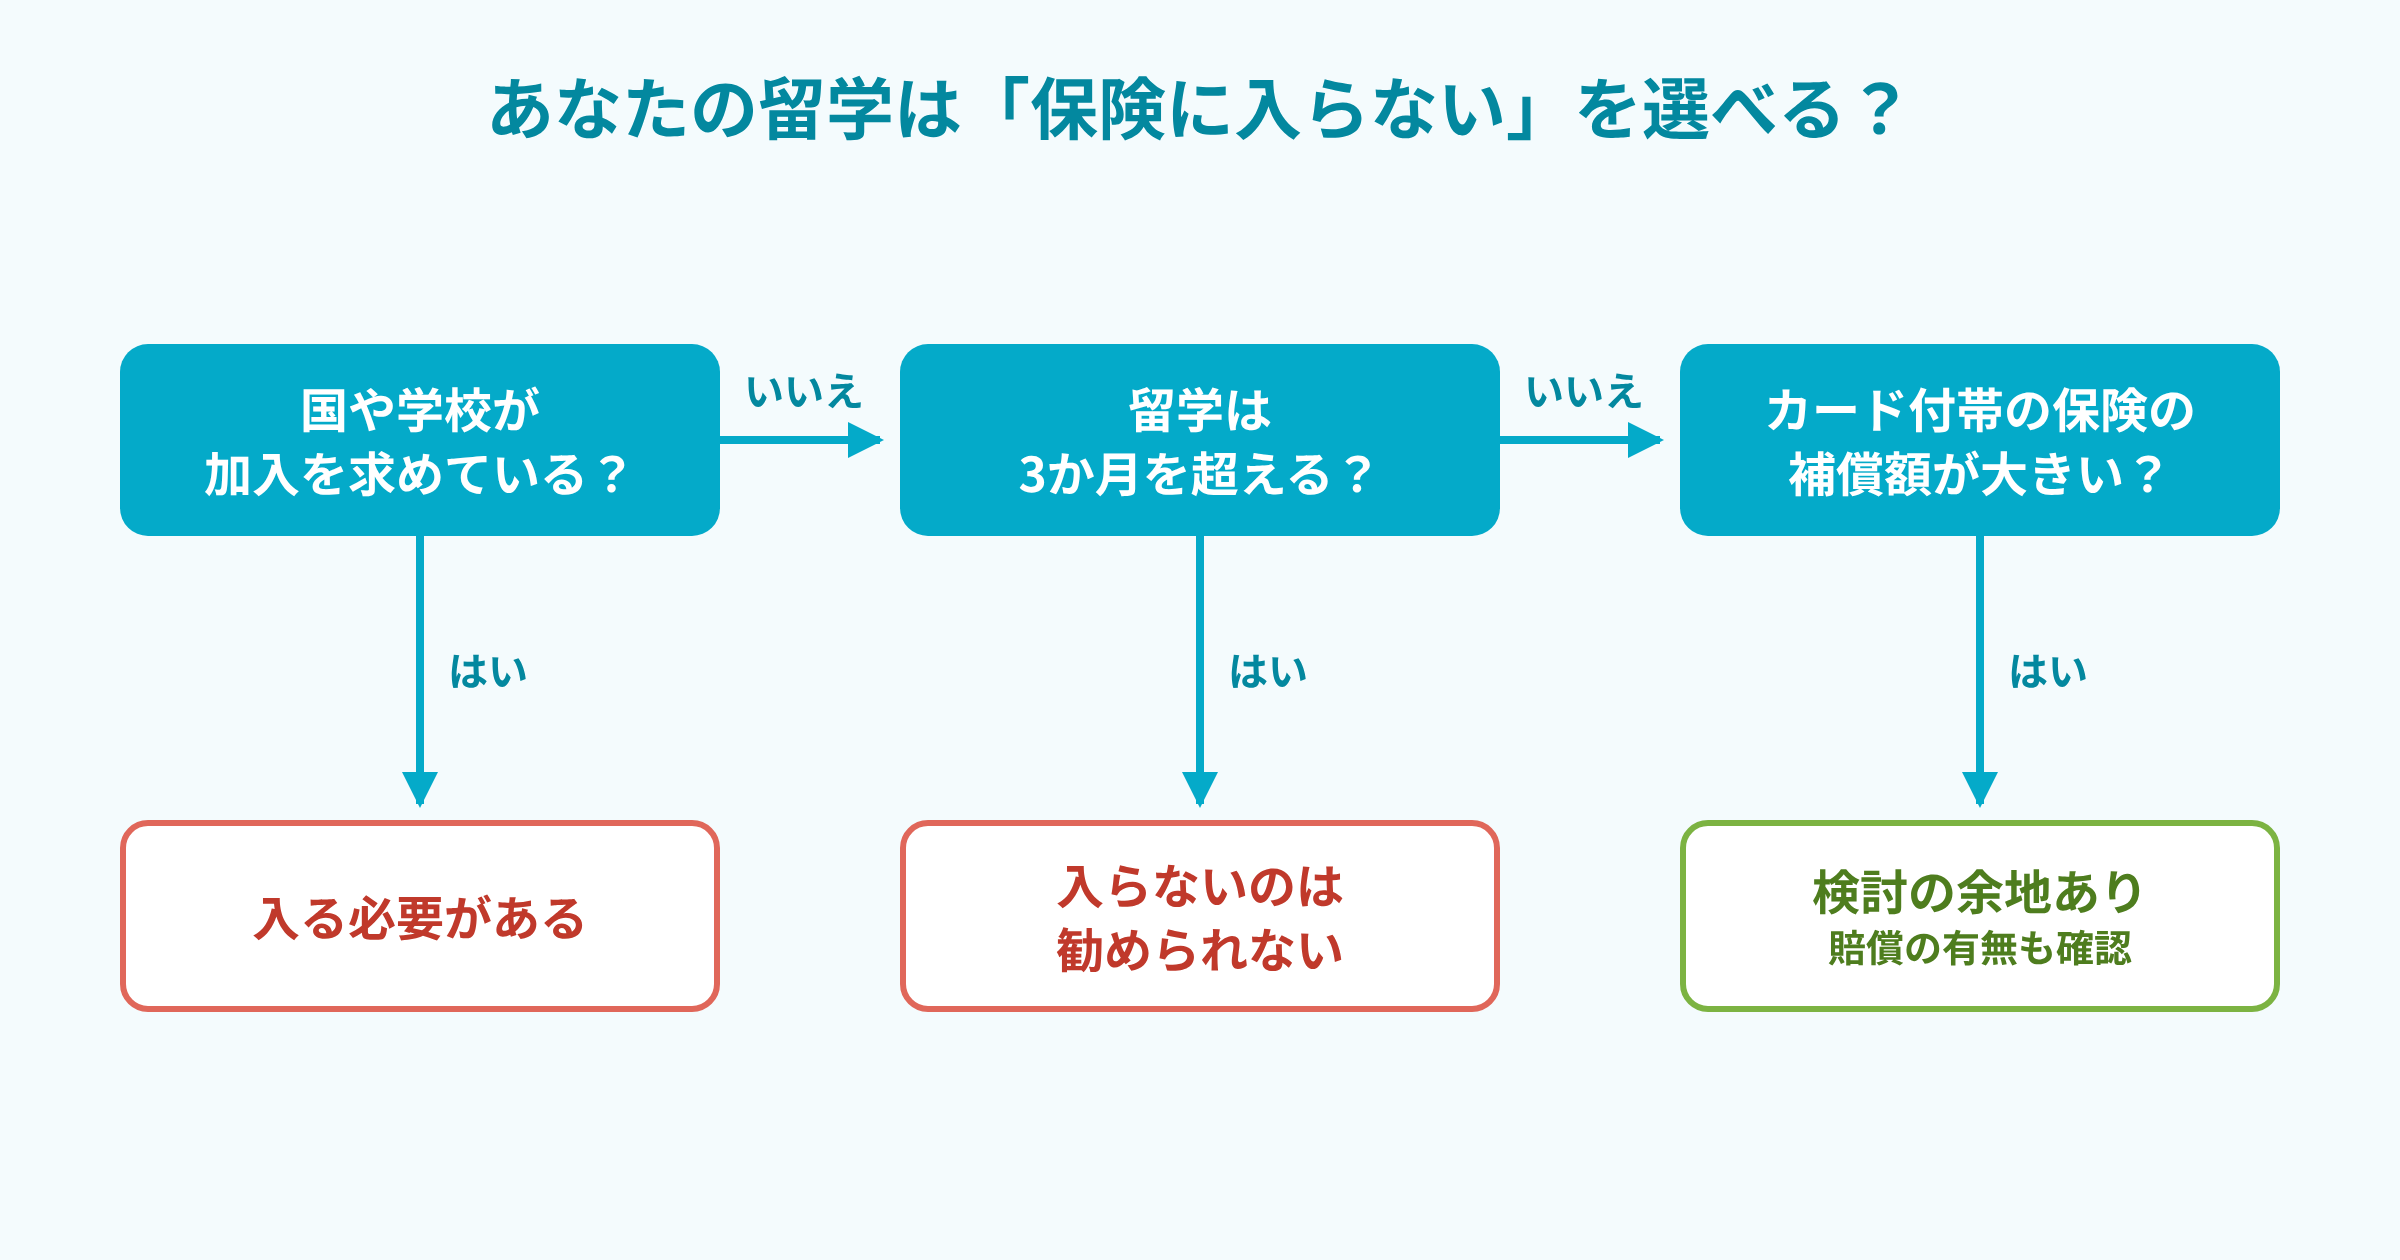
入らなくてよいかどうかは、次の表のように留学の条件で変わります。
| あなたの状況 | 入らない選択 | 理由 |
|---|---|---|
| 留学先の国や学校が加入を求めている | できない | ビザや入学の条件になるため |
| 3か月を超える留学で、加入の義務はない | 勧められない | クレジットカード付帯の保険は多くが90日までのため |
| 1か月前後など3か月以内の留学で、補償額の大きいカード付帯の保険がある | 検討の余地あり | 治療費の限度額と賠償の補償の有無を確かめる必要があるため |
| 1年以上の留学で住民票を抜く | 勧められない | 国民健康保険の海外療養費も使えなくなるため |
表の条件を判断するときの根拠は、次の3つです。
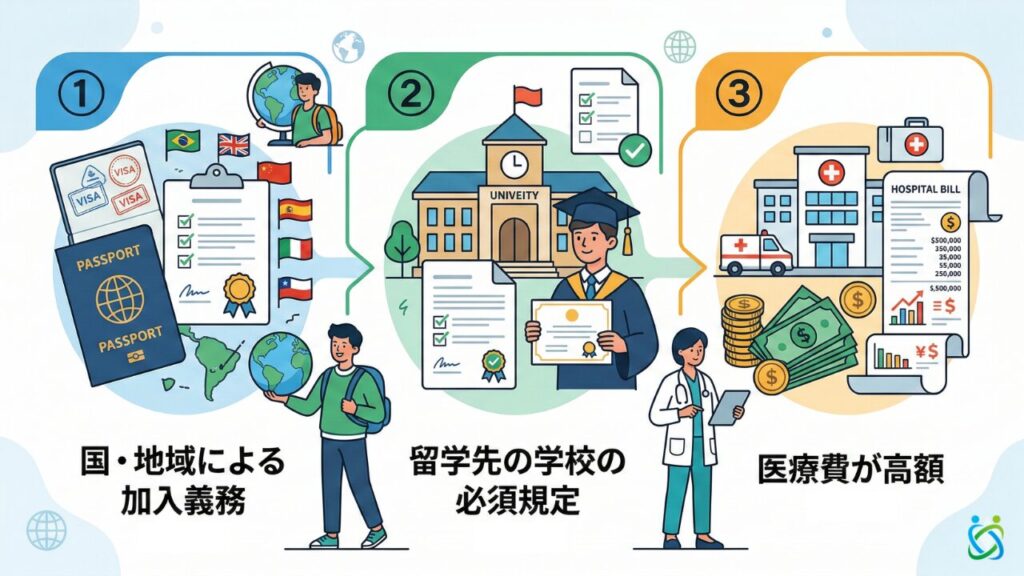
①留学保険の加入が義務化されている国や地域がある
海外からの学生を受け入れる国にとっての心配は、「学生が治療費を払えない」というケースです。
治療が必要なケガや病気にかかった学生が保険に入っていないと、治療費が未払いになり、病院や地域の負担になってしまいます。そのため、ビザや入学の条件として保険への加入を求める国があります。主な国の加入義務は次のとおりです。
| 留学先 | 求められる内容 |
|---|---|
| アメリカ(J-1ビザ) | 1事故・1疾病あたり100,000ドル以上の治療、25,000ドルの遺体送還、50,000ドルの緊急移送を補償し、免責金額が500ドル以下の保険に、帯同する家族も含めて加入する1 |
| オーストラリア(学生ビザ) | 留学生向けの健康保険OSHCに加入し、出国するまで切らさずに維持する2 |
| イギリス(6か月を超える学生ビザ) | ビザの申請時に医療付加料IHS(学生は年776ポンド)を支払う3 |
| ニュージーランド | 2週間以上在籍する留学生が、医療と渡航を補償する保険に入っているかを学校が確かめる4 |
表に無い国やビザでも、学校が独自に加入を求めることがあります。条件は変わることがあるため、入学許可書や大使館の最新の案内で確かめましょう。
ヨーロッパの国々は、長期滞在のビザの条件が国ごとに違います。留学先の国の記事で、保険の条件と選び方を確認できます。
②留学生を受け入れる学校が保険加入を必須としている
留学保険の加入を求めるのは、国や地域だけではありません。
留学先の学校も、学校の規則で保険加入を義務付けている場合があります。
入学の手続きで保険の加入証明の提出を求められ、日本の留学保険に入っていない場合は、学校が用意する保険に加入することになる場合があります。
学校の保険は、補償の範囲が日本の留学保険より狭いことがあります。次のような補償が含まれているかを確かめましょう。
学校の保険で補償されないことがあるもの
- 渡航日程全体の補償(学校の保険は入学日から修了日までが多い)
- 治療費以外の補償(盗難、賠償など)
- キャッシュレス医療サービス
- 日本語のサポートデスク
補償内容を確認した上で、学校の保険だけで足りるか、日本の留学保険と組み合わせるかを考える必要があります。
③治療費が高額の国が多い
海外でケガや病気をして病院に行く場合、治療費が非常に高額となるケースが多くあります。
ジェイアイ傷害火災保険の2025年度の事故データでは、保険金が支払われた件数は加入者の22人に1人(4.5%)の割合でした5。アメリカでは、数日間の入院で860万円が支払われた例もあります5。日本のような公的医療保険が使えないため、治療費を全額請求されるのが一般的です。入院で高額になった実例は、次の章で紹介します。
各国の医療費についての記事も公開しているので、合わせてご確認ください。
 保険相談Times編集部
まずは留学先の国と学校が保険を求めているかを確かめましょう。求められていれば、入るかどうかではなく「どの補償で入るか」を考える段階です。
留学保険に入らないと起きるリスク
留学保険に入らない選択をした場合、次のようなリスクが待ち構えています。
- 現地で発生した費用は自己負担になる
- 支払いやトラブル対応を自分で解決しなければならない
- 海外に行ってからでは、留学保険に新しく加入できない
1,000万円超えも?高額な治療費は全額自己負担
留学保険は長期滞在を前提に幅広い補償がありますが、保険料の高さを理由に入らない人もいます。
加入の義務がない留学先であれば、保険に入っていなくても留学を断られるわけではありません。ただ、病気やケガで病院にかかったときは、診療費用を補償してもらえません。
入院や医療搬送が必要になると、費用は一気に大きくなります。ジェイアイ傷害火災保険が公表した2025年度の高額医療費の事例(300万円以上を支払ったもの)は次のとおりです5。事例は、保険会社の取扱実績をもとに再構成されたものです。
| 国・地域 | 概要 | 支払った保険金 |
|---|---|---|
| ハワイ | 炎症性疾患で約3週間入院。家族が駆けつけ、医療搬送で帰国 | 2,530万円 |
| ハワイ | 足の骨折で約1か月入院。家族が駆けつけた | 2,530万円 |
| ザンビア | 心疾患で約1か月入院。家族が駆けつけ、医療搬送で帰国 | 2,410万円 |
| オーストラリア | 脳疾患で約3週間入院。医療搬送で帰国 | 1,000万円 |
| アメリカ | 消化器疾患で数日間入院 | 860万円 |
保険に入っていなければ、こうした費用を本人や家族がすべて支払うことになります。数日の入院でも数百万円になる国がある点に注意が必要です。
保険相談Times編集部表の金額には、入院の治療費に加えて、家族が駆けつける費用や日本への医療搬送の費用が含まれる例があります。アメリカの例のように、数日の入院だけで860万円になることもあります。治療・救援費用の補償額は、留学先の医療費の高さに合わせて選ぶのが基本ですよ。
現地のトラブルをすべて自分で対応しなければならない
日本の保険会社の留学保険は、日本語で相談できるサポートデスクを用意しているものが多くあります。入らない場合は、病院探しや支払いの交渉を現地の言葉で自分で行うことになり、語学に自信がない人にとっては大きな負担になります。
盗難などの被害に遭った場合も、自分が加害者となって起こしたトラブルも、すべて自分で解決しなくてはいけません。
留学では、被害者としてだけではなく、寮やアパートの設備を壊すなど加害者になってしまう可能性もあるため、賠償金を補償してもらえないのは大きなデメリットです。
外務省も、病気やケガ、盗難の被害で多額の損害を受けた日本人旅行者が数多くいるとして、海外旅行保険への加入を勧めています6。
海外に行ってからでは留学保険に加入できない
留学保険の保険期間は、基本的に「自宅を出発するときから、帰国後自宅に到着するまで」です。日本の保険会社の留学保険は、原則として日本を出発する前に加入する必要があります。
クレジットカード付帯の海外旅行保険の期間が終わったあとに、現地で留学保険に入ろうと考える方もいるでしょう。しかし、日本の保険会社の留学保険は、原則として出国後の新規加入(途中加入)ができません。
一方で、出発前に加入した保険は、商品によっては現地から期間を延長できます。海外保険Timesで成約した留学の契約では、延長した方は11.0%(約9人に1人)でした7。留学中に補償が不要になった場合は、途中で解約できる商品もあります。
海外保険Timesでは、出発の1〜2営業日前までお申し込みを受け付けています。出発が近くても、日本にいる間に手続きを済ませましょう。
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
留学保険に入るべき人の特徴
留学保険には手厚いサポートがある一方で、保険料の負担といったデメリットもあります。次のような人は、留学保険をしっかりと検討することが大切です。
留学保険が必要な人
次のいずれかに当てはまる人は、留学保険への加入を前向きに検討しましょう。
- 初めての留学で、現地のトラブルや語学力に不安がある人
- ケガや病気だけでなく、盗難や損害賠償など長期滞在特有のリスクに備えたい人
- 現地の病院で、手持ちの現金を払わずに治療を受けたい人
留学保険の大きなメリットは補償内容が多いこととサポートの手厚さです。
例えば、「初めて海外で暮らす人」「語学力に自信がない人」の場合、日本語で対応してもらえるサポートがあると、病院の手配や保険金の請求で迷わずに済みます。
また、キャッシュレス医療サービスという便利なサポートもあります。保険会社が提携している病院に行けば、治療費を立て替えずに治療を受けられるサービスです。
留学保険が必要ないケースは?
一方で、以下のような条件に当てはまる場合は「自分には留学保険は必要ないかも」と感じるケースもあります。
- 留学先の公的医療保険や学校の保険に入り、補償の範囲を確かめたうえで足りると判断できる人
- 3か月以内の短期留学で、手持ちのクレジットカード付帯の保険で足りると判断できる人
- 高額の治療費や賠償金を自分で払える備えがある人
ただし、1年前後の留学保険の保険料の負担は小さくありません。海外保険Timesで成約した留学の契約(6か月〜1年、29歳以下)では、保険料の中央値は214,720円でした7。
留学保険の補償内容と保険料相場
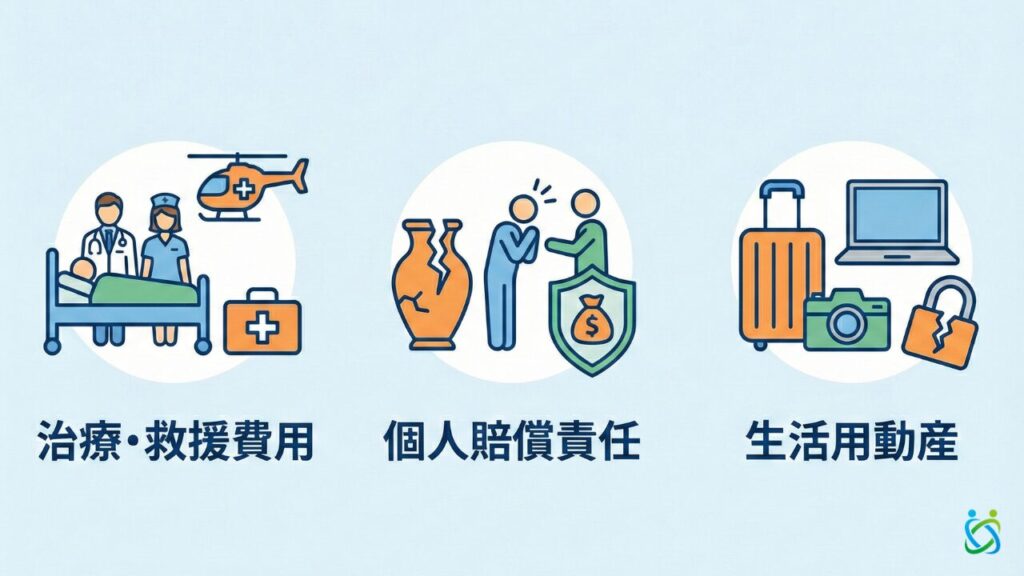
ここからは、留学保険の補償内容と保険料の目安を紹介します。
基本的な補償項目
補償内容には、ケガや病気の治療費用や救援者費用など、一般的な海外旅行保険で補償されているものが含まれています。
そのうえで、長期の留学生活で起きやすいトラブルまで補償の対象にできるのが、留学保険(海外留学保険)の特徴です。
個人賠償責任
他人や家主に損害を与えたときの賠償金を補償します。例えば次のような場面です。
- 相手にケガをさせた
- アパートの失火責任により家主から損害賠償を請求された
生活用動産
留学先で使う身の回りの品や家財の損害を補償します。例えば次のような場面です。
- 盗難などの被害に遭遇した場合
- パソコン・スマホなどの持ち物を壊してしまった
※居住先のアパートや寮内での盗難も、補償の対象になる商品が多くあります。
さらに、「航空機寄託手荷物遅延費用」や「航空機遅延費用」などの航空機に関連する補償、家族の事情で一時的に帰国しなければいけなくなった場合の「緊急一時帰国費用」などの補償もあります。
| 補償項目 | 解説 |
| 傷害死亡 | ケガ、不慮の事故で亡くなった場合に定額で補償 |
| 傷害後遺障害 | ケガ、不慮の事故で後遺障害が残った場合に等級に応じて支払う |
| 傷害治療費+疾病治療費+救援者費用 | 現地でのケガ、病気の治療費、治療に伴う帰国や他国への移送費用、遺体の輸送費、被保険者が死亡・入院した場合に家族が駆けつける費用 |
| 疾病死亡 | 病気で亡くなった場合に定額で補償 |
| 歯科治療 | 現地で歯科治療を受けた際の治療費(特約で付ける商品が多い) |
| 賠償責任 | 海外での日常生活で他人にケガをさせたり、他人のものを壊したりして損害賠償責任を負ったときの補償 |
| 携行品、生活用動産 | 持ち物の盗難、破損、火災等での損害の補償。生活用動産は居住中の家財も補償の対象 |
| 航空機寄託手荷物遅延 | 預けた手荷物が届かなかったときに購入した生活必需品の費用の補償 |
| 航空機遅延 | 飛行機が遅延した際にかかった宿泊費や交通費の補償 |
| 緊急一時帰国費用 | 家族が死亡・危篤状態になり、急いで帰国しなければいけない場合の交通費などの補償 |
| 弁護士費用 | 損害賠償を請求する際の費用、弁護士への相談費用の補償 |
このように、長期の留学だからこそ必要な補償が幅広くそろっている点が、留学保険の大きな特徴です。
補償される事故・されない事故の例
留学保険でも、すべてのトラブルが補償されるわけではありません。よくある場面を、補償の対象になりやすいものとなりにくいものに分けると次のとおりです。条件は商品ごとに違うため、加入前に約款で確かめましょう。
| 補償の対象になりやすい | 補償の対象になりにくい |
|---|---|
| 現地で風邪をひいて受診した | 日本で治療中の持病が悪化した |
| 寮の設備を壊して賠償を求められた | 持ち物を置き忘れた・なくした |
| 部屋に空き巣が入りパソコンを盗まれた | 特約が無いまま歯科治療を受けた |
| 入院して家族が日本から駆けつけた | 治療を受けることが目的の渡航 |
留学保険の保険料が高い理由
海外旅行中に風邪をひいた場合でも、日本に帰ってから病院に行けば良いため、旅行先で病院に行く方は少ないでしょう。しかし、留学で長期間海外にいる場合は、風邪でも現地の病院に行くことになります。
このように、留学中はケガや病気などで保険を使う可能性が高くなります。保険金を支払う可能性が高いほど、保険料も高くなる仕組みです。
保険料を抑えるコツは、必要な補償だけを選べるプランにすることです。同じような補償でも、年間のプランであれば補償の項目を1〜2つ外すだけで保険料が下がることがあります。
留学保険の保険料はどう決まる?
留学保険の保険料は、主に次の条件で決まります。同じ補償内容でも、期間が長いほど、年齢が上がるほど保険料は高くなります。
- 保険期間:3か月、半年、1年など留学の長さ
- 渡航先の地域:北米など医療費が高い地域ほど高くなる
- 年齢:同じ補償なら若いほど安い
- 治療・救援費用の金額:無制限か、上限を決めるか
- 特約:歯科治療・生活用動産・緊急一時帰国などを付けるか
海外保険Timesで成約した契約の保険料(中央値)は次のとおりです7。
| 留学の条件 | 保険料の中央値 |
|---|---|
| 3〜6か月(29歳以下) | 90,450円 |
| 6か月〜1年(29歳以下) | 214,720円 |
| 6か月〜1年・北米とハワイ(29歳以下) | 230,090円 |
| 6か月〜1年・韓国と台湾(29歳以下) | 174,350円 |
| 6か月〜1年(30〜49歳) | 242,405円 |
※1名で加入した契約の中央値です。保険料は目安であり、補償内容・保険会社・加入の時期によって変わります。正確な金額は、ご自身の条件での見積もりやお問い合わせでご確認ください。
相談で選ばれている治療・救援費用の金額
海外保険Timesで成約した留学の契約では、治療・救援費用を無制限にした方が42.9%、3,000万円以上が15.8%、2,000万円台が40.0%でした7。ほぼすべての方が2,000万円以上を選んでいます。
保険相談Times編集部保険料を下げたいときは、治療・救援費用を削るより、使わなそうな特約を外すほうが安心です。入院の費用は削った分だけ自分の負担になりますからね。
留学の期間・渡航先・年齢を送っていただければ、複数のプランの保険料をまとめてメールでお知らせします。
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
留学保険の代わりになる手段との比較
留学保険に入らない場合に代わりとして考えられる手段は、どれも期間か補償の範囲に限りがあります。違いを一覧にすると次のとおりです。各手段の注意点は、このあとの章で説明します。
| 手段 | 補償の期間 | 治療費の補償 | 賠償・盗難 | 日本語のサポート |
|---|---|---|---|---|
| 留学保険 | 留学期間全体 | 無制限も選べる | 付けられる | あることが多い |
| クレジットカード付帯の保険 | 90日までのものが多い | 券種で違い、付かないものもある | 券種による | カードによる |
| 国民健康保険の海外療養費 | 住民票がある間 | 日本の医療費の範囲まで | 対象外 | なし(帰国後に申請) |
| 学校の保険 | 在籍期間が中心 | 商品による | 対象外のことがある | ないことが多い |
| 現地の保険(OSHCなど) | 加入期間 | 商品による | 対象外になりやすい | ないことが多い |
保険相談Times編集部カードや現地の保険がある方は、足りない部分だけを留学保険で補う選び方もできますよ。見積もりのときに、持っている保険を伝えてください。
クレジットカード付帯の保険にしておくのはあり?
クレジットカード付帯の保険も、ケガや病気の治療費用や救援者費用、盗難などのトラブルを補償する点は一般的な海外旅行保険と同じです。
しかし、1年などの長期留学では、クレジットカード付帯の保険だけでは足りません。補償期間と補償金額の2点に注意が必要です。

- 補償期間:多くのカードは、補償期間が出国の翌日から90日で終わる
- 補償金額:留学保険に比べて治療費の限度額が低く、高額の請求に足りないケースがある
例えば、ある航空会社系の一般カードでは、海外旅行保険の期間は出国の翌日から90日間が限度で、治療費用の補償が付かない券種や、限度額が100万円の券種があります8。上で紹介した高額の事例と比べると、足りない場合が多いことが分かります。
このため、90日を超えて滞在すると補償が切れ、それ以降のトラブルは自分で対応するか、別の保険に入り直すしかなくなります。補償の少ないカードを複数枚持っていても、高額の請求では自己負担が出るおそれがあります。
こうした理由で、クレジットカード付帯の保険は長期の留学には向いていません。留学のための保険を選ぶなら、留学の期間全体を補償できるものを選ぶことが重要です。
現地の保険会社を利用する際の注意点
日本の留学保険を使わず、現地の保険だけで渡航しようと考える方もいるのではないでしょうか。
例えばカナダであれば、ワーホリの人向けの保険を扱う現地の保険会社があります。
現地の保険のメリットは、保険料が安いことが多い点です。また、オーストラリアのOSHCのように、加入が義務の現地の保険もあります2。その場合は、現地の保険で対象外になりやすい日本への医療搬送や家族の渡航費、賠償などを、日本の留学保険で補う組み合わせを検討します。
現地保険のデメリット
現地の保険のデメリットとして、次のような点が挙げられます。商品の内容が分かりにくい点が、最も大きなデメリットです。
- 保険の内容が英語などの現地の言葉だけで書かれている
- 自己負担額(免責)が設定されている
- キャッシュレスで治療が受けられない場合がある
- 通訳サービスがない
日本の留学保険は「こういうときは使える?使えない?」という線引きが詳しく決められています。一方で現地の保険は、どこまで保険でカバーされるのかが分かりにくいことがあります。
また自己負担額が設定されていることが多く、病院に行くたびに一定の金額を自分で払うため、結果として保険料の安さが打ち消されるケースもあります。
日本の国民健康保険でも海外での治療費が適用される?
日本の国民健康保険には、「海外療養費」という制度があります。海外の病院で治療を受けた場合、帰国後に申請すると治療費の一部が戻ってくる制度です。
そのため、国民健康保険で補償されるのであれば、留学保険に入らなくてもよいのではないかと考える方も少なくないでしょう。しかし、次の点に注意が必要です。
- 戻る金額は、日本で同じ治療を受けた場合の費用と、実際に払った額の少ないほうを基準に、そこから自己負担分(3割など)を差し引いて計算される
- 現地で支払う治療費は、いったん全額を自分で払う必要がある
- 申請には現地の病院の明細書と日本語訳などが必要で、期限は治療を受けた日の翌日から2年以内
- 治療を目的とした渡航や、帰国後に日本で治療できる場合は対象外
海外の医療費は日本より高いことが多いため、戻ってくる金額は払った額を大きく下回ることがあります9。家族が駆けつける費用や、他人への賠償も対象になりません。
さらに、1年以上海外に滞在する場合は、住民票を抜く「海外転出届」を出すのが一般的です。転出すると国民健康保険から脱退するため、海外療養費の制度そのものが使えなくなります10。
保険相談Times編集部国民健康保険は「戻ってくるのは日本の医療費の分まで」と覚えておきましょう。留学保険の代わりではなく、補助として考えるのが安全です。
留学保険に関するよくある質問(FAQ)
- 留学中、日本の健康保険はどうなりますか?
-
住民票を日本に残していれば、国民健康保険の加入は続き、保険料もかかります。
海外で治療を受けた場合は、帰国後に海外療養費を申請できます。1年以上の留学で海外転出届を出すと国民健康保険から脱退するため、海外療養費は使えなくなります。
- ワーホリ保険に入らないとどうなりますか?
-
留学保険と同じく、現地での治療費や賠償金は全額自己負担になります。
ワーキングホリデーは滞在が1年前後と長く、働く場面でのケガのリスクもあります。クレジットカード付帯の保険は多くが90日までのため、期間全体を補償する保険を出発前に用意しておくことが大切です。
- 留学保険・海外旅行保険に入れないのはどんな人ですか?
-
すでに日本を出発している人は、日本の保険会社の留学保険に新しく加入することは原則できません。
そのほか、永住など帰国の予定がない渡航や、現地で就職することが目的の渡航は、加入の対象外になる商品が多くあります。持病がある場合は、加入はできても持病の悪化が補償の対象外になることがあります。
- 虫歯になった場合、現地の歯医者での治療費は出ますか?
-
「歯科治療費用」の補償が付いたプラン(特約)であればカバーされます。
一般的な海外旅行保険やクレジットカード付帯の保険では、歯科治療は対象外のことが多いです。留学保険の中には、特約として歯科治療をカバーできるプランがあります。
- 新型コロナウイルスに感染した場合も、留学保険でカバーされますか?
-
多くの商品で、ほかの病気と同じく治療費用の補償の対象になります。
現地で感染した場合の診察費や入院費は、治療費用の補償の対象になるのが一般的です。症状が重くなり家族が現地に駆けつける場合は、救援者費用の対象になることもあります。条件は商品ごとに確かめましょう。
- 持病があるのですが、留学保険に入れますか?また持病の悪化は補償されますか?
-
加入できるケースはありますが、持病の悪化は原則として補償の対象外になることが多いです。
日本にいるときから治療を続けている病気が現地で悪化した場合、その治療費は自己負担になるのが一般的です。商品によっては、持病の急な悪化に備える特約を付けられるものもあります。
- 留学中にスマホやパソコンを落として壊してしまった場合、補償されますか?
-
「生活用動産」または「携行品損害」の補償が付いていれば、修理代などが補償されます。
カメラを落として壊した、カフェで目を離した隙にパソコンを盗まれた、といった身の回り品のトラブルが対象です。ただし、置き忘れや紛失は補償の対象外になる点に注意が必要です。
- 現地で具合が悪くなった際、キャッシュレス提携病院はどうやって探せばいいですか?
-
保険会社の日本語サポートデスクに連絡し、病院を案内してもらいます。
具合が悪くなったときに、自分で提携病院を探して予約を取る必要はありません。サポートデスクに症状や滞在場所を伝えると、近くのキャッシュレス対応の病院を案内してもらえます。
まとめ:入らない場合のリスクを知ってから決める
留学保険に入らない選択は、国や学校の義務がなければ可能です。ただし、入らない場合の負担を知ったうえで決めることが大切です。
- 留学先の国や学校が加入を求めていれば、留学保険への加入が必要です
- 入院や医療搬送が重なると、1,000万円を超える費用が自己負担になることがあります
- クレジットカード付帯の保険や国民健康保険は、期間と補償の範囲が限られています
保険料は、留学の期間・渡航先・年齢・補償の選び方で変わります。まずは自分の条件で見積もりを取り、保険料と補償を比べてから決めましょう。
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
渡航目的から探す
└留学保険
会社から探す
└AIGの留学保険 東京海上の留学保険 ジェイアイの留学保険
ランキングから探す
口コミから探す
選び方の解説を読む
└留学保険のおすすめの選び方は?2026年版 期間・国別の補償と保険料の目安
契約方法
※本記事に記載の制度・保険料に関する情報は記事更新時点のものであり、今後変更される可能性があります。最新の情報は各公式サイトや保険会社の資料をご確認ください。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
本記事を作成する上で参照した記事一覧
- 米国連邦規則 22 CFR 62.14「Insurance」(Cornell Law School LII)https://www.law.cornell.edu/cfr/text/22/62.14(取得日:2026年10月8日)↩
- オーストラリア内務省「Overseas Student Health Cover」https://immi.homeaffairs.gov.au/visas/getting-a-visa/visa-listing/student-500/overseas-student-health-cover(取得日:2026年10月8日)↩
- GOV.UK「Pay for UK healthcare as part of your immigration application」https://www.gov.uk/healthcare-immigration-application/how-much-pay(取得日:2026年10月8日)↩
- NZQA「Insurance for international learners」https://www2.nzqa.govt.nz/tertiary/the-code/the-code-for-education-providers/code-resources-for-school-signatories/insurance-for-international-learners/(取得日:2026年10月8日)↩
- ジェイアイ傷害火災保険「2025年度海外旅行保険事故データ」https://www.jihoken.co.jp/troubledata/(取得日:2026年10月8日)↩
- 外務省 海外安全ホームページ「海外旅行保険加入のおすすめ」https://www.anzen.mofa.go.jp/c_info/hoken.html(取得日:2026年10月8日)↩
- 海外保険Timesの調べ(2025年10月〜2026年9月に成約した契約。保険料は1名の契約の中央値、延長の割合は2026年9月30日までに帰国日を迎えた契約)↩
- JALカード「海外・国内旅行傷害保険(普通カード)」https://www.jal.co.jp/jp/ja/jalcard/function/travel_insurance/regular.html(取得日:2026年10月8日)↩
- 港区「海外療養費(海外渡航中に緊急でやむを得ず診療をうけたとき)」https://www.city.minato.tokyo.jp/kyufu/kurashi/hoken/kenkohoken/k-kyufu/kaigai.html(取得日:2026年10月8日)↩
- 江戸川区「海外に転出するときの国民健康保険の手続き(よくある質問)」https://www.city.edogawa.tokyo.jp/e053/qa/kurashi/kokuho/kokuho10.html(取得日:2026年10月8日)↩