
韓国ワーホリでは、ビザの申請で加入期間10か月以上・保障額4,000万ウォン以上の保険の証書を出す必要があり、保険は事実上の必須です。日本のワーホリ保険の保険料は、1年で約18万〜25万円が目安です。6か月を超えて滞在すると韓国の国民健康保険への加入が義務になりますが、条件を満たす保険に入っていれば、加入除外(免除)を申請できる場合があります。
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
韓国ワーホリの費用全体は、韓国ワーホリの費用の記事もあわせてご覧ください。
韓国ワーホリに保険は必須?ビザの条件と健康保険
ビザの申請で保険の証書が必要
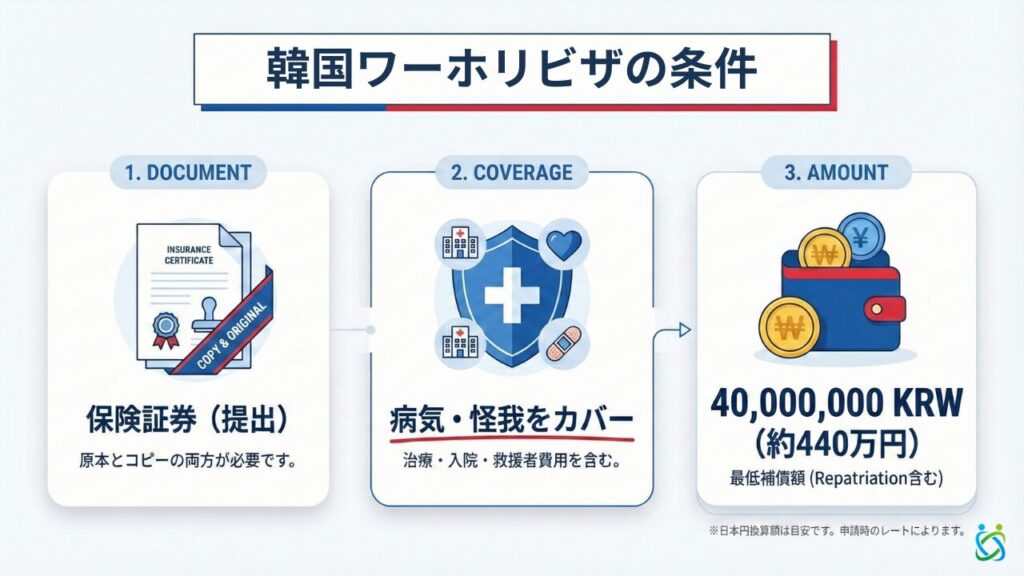
韓国のワーキングホリデービザ(H-1)の申請では、保険の証書が提出書類になっています。駐日本国大韓民国大使館1と駐福岡総領事館2の案内では、次の条件が示されています。
- 保険の証書(加入証明書):加入期間10か月以上、保障額4,000万ウォン(約460万円)以上の医療保険など
- 海外旅行保険以外の保険の場合:海外で使えることが確認できる書類が必要
書類の要否や細かな条件は管轄の大使館・総領事館によって違うので、申請先の最新の案内で確かめましょう。3か月や6か月の保険では期間の条件(10か月以上)を満たせないので注意してください。
 保険相談Times編集部
ビザの申請に使う保険は、加入期間10か月以上が条件です。3か月や6か月の保険では申請できないので、1年など長めの期間で入っておきましょう。
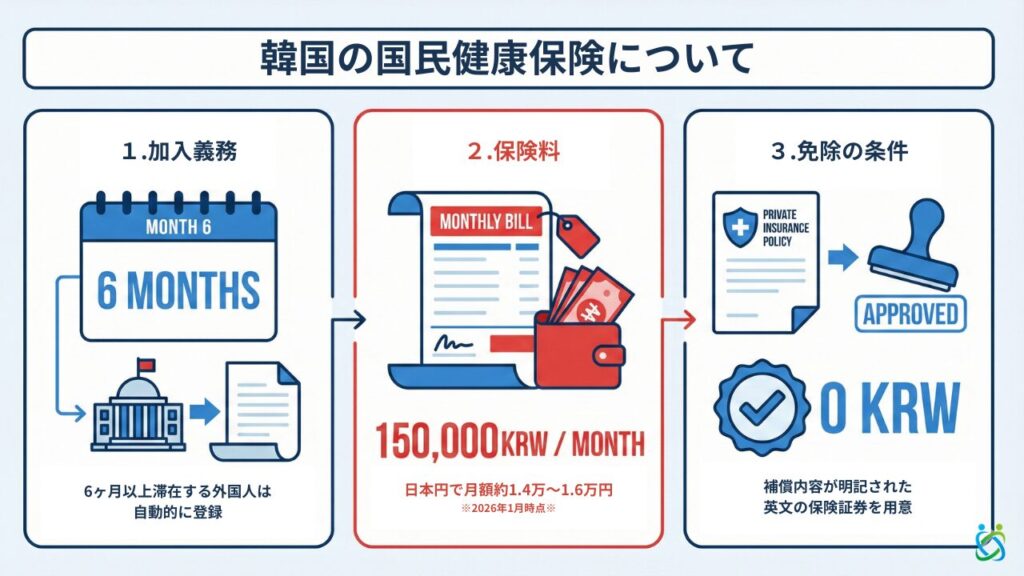
6か月を超える滞在では韓国の国民健康保険に加入義務
韓国に外国人登録をして6か月を超えて滞在する外国人は、韓国の国民健康保険への加入が義務です3。2019年7月から始まった制度で、ワーホリビザ(H-1)の人も対象です。
外国人の保険料は、前年11月の全加入者の平均保険料を下回らないように決まります。2026年は月約15.9万ウォン(約1.8万円)で、年間では約190万ウォン(約22万円)です3。円への換算は、1ウォン=約0.116円(2026年10月2日時点。三菱UFJ銀行の公表仲値)で計算しています。
日本のワーホリ保険があれば加入を除外できる?
日本のワーホリ保険などで、韓国の国民健康保険と同等以上の医療の補償を受けられる場合があります。その場合は国民健康保険公団(NHIS)に「加入除外申請」をすると、韓国の健康保険に入らなくてよくなることがあります。
- 日本の法令にもとづく公的な医療保険に入っている、または民間の医療保険(ワーホリ保険など)に入っている
- その保険が、韓国の国民健康保険と同等以上の医療の補償をしている
申請では、日本の公的な医療保険の証明や、ワーホリ保険の英文の保険証券(加入証明)などを出します。認められるかは補償の内容で判断されるので、治療・救援費用の金額は高めにしておくと安心です。
保険相談Times編集部韓国の健康保険の加入除外が認められるかは、保険の補償の内容で判断されます。治療・救援費用を高めにしておくと、申請のときにも安心です。
韓国の健康保険だけでは備えられないこと
韓国の国民健康保険に入っても、医療費の一部は自己負担になります(入院はおおむね2割、外来は3〜6割)。次のようなトラブルにも対応していません。
- 医療費の自己負担分:手術や入院の費用がすべて補償されるわけではない
- 救援者費用:入院したときに日本から家族が駆けつける渡航費・宿泊費
- 賠償責任:他人の物を壊した、けがをさせたときの賠償金
特に救援者費用や賠償責任は、ワーホリ保険など民間の保険でなければ備えられないので、韓国の健康保険があるからといって、ほかに何も備えないのは危険です。
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
韓国の国民健康保険と日本のワーホリ保険を比較
「韓国の健康保険」と「日本のワーホリ保険」の違いを表にまとめました。
| 比べる項目 | 韓国の国民健康保険 | 日本のワーホリ保険 |
|---|---|---|
| 加入 | 6か月を超える滞在で義務 | 任意だが、ビザの申請では加入期間10か月以上・4,000万ウォン以上の保険の証書が提出書類 |
| 年間の保険料 | 約22万円(月約15.9万ウォン・2026年) | 約18万〜25万円(29歳以下のプラン例) |
| 治療費の自己負担 | 入院はおおむね2割、外来は3〜6割 | 補償の範囲内なら自己負担なし(提携病院ならキャッシュレス) |
| 救援者費用(家族の渡航費など) | × 対象外 | ○ 対象 |
| 賠償責任(他人の物を壊したなど) | × 対象外 | ○ 対象 |
| 携行品損害(持ち物の盗難・破損) | × 対象外 | ○ 対象 |
| 日本語のサポート | × 基本なし | ○ あり(24時間対応など) |
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
日本のワーホリ保険のメリット・デメリット
日本のワーホリ保険の主なメリットは、次の3つです。
- キャッシュレス診療:保険会社の提携病院なら、医療費を立て替えずに受診できる
- 電話の医療通訳:韓国の一般の病院では日本語が通じないことがほとんど。体調が悪いときに韓国語で症状を伝える負担が減る
- 24時間のサポートデスク:パスポートの紛失、盗難、急病などのとき、日本語で相談できる
デメリットは、年間18万〜25万円ほどの保険料がかかることです。補償を絞れば保険料は抑えられます(後の章で紹介します)。
韓国の医療費と治安:実際にあった高額な請求
「韓国は近いから、何かあっても大丈夫」と思っていませんか?実際の医療費のデータと事故の例を見てみましょう。
盲腸の手術・入院で約70万円の例
韓国の医療の水準は高く、医療費も日本と同程度の水準です。ただし、保険がなければ全額自己負担になります。
| 国 | 盲腸(虫垂炎)の手術・入院費用(平均入院4日) | 救急車 |
|---|---|---|
| 韓国(ソウル) | 約66万〜71万円 | 公的な救急車(119)は無料 |
| 日本(参考) | 約60万円(保険を使う前の総額) | 無料 |
| アメリカ(ホノルル) | 約315万円 | 有料 |
出典:ジェイアイ傷害火災保険の調べ(2021年2月時点)4。保険を使わない場合の金額です
韓国の治安は?
韓国は、世界的に見ても治安のよい国です。ただし、観光地などではすりや置き引きも起きているので、夜の外出や人の多い場所では、かばんを体の前に持つなど注意しましょう5。
実際に起きた高額な請求の例
韓国に渡航した人の事故の例です。「近いから安い」とは限らず、1,000万円を超える支払いの例もあります6。
- トイレで転倒し脳の病気(1,461万円):トイレで転んで救急搬送。くも膜下出血と診断され、55日間入院・手術。家族が駆けつけ、医師・看護師の付き添いで医療搬送
- 昼食中に意識不明(607万円):食事中に吐いて意識を失い、くも膜下出血で25日間入院・手術。家族の救援と医療搬送
- 空港でぶつかり骨折(447万円):空港で人とぶつかり大腿骨頚部を骨折。9日間入院・手術し、看護師の付き添いで帰国
治療費だけでなく、日本からの家族の渡航費や、医師・看護師の付き添いでの搬送費が高額になっている点に注目してください。これらは韓国の健康保険では補償されません。
韓国ワーホリ保険の選び方と補償の優先順位
保険料を抑えながら備えるには、補償に優先順位をつけて組み立てます。
| あなたにとっての優先度 | 補償 | 目安 |
|---|---|---|
| 最優先 | 治療・救援費用 | 2,000万円以上。安心なら無制限 |
| 高い | 賠償責任 | 1億円以上 |
| 暮らし方しだい | 生活用動産・携行品損害 | 高価な持ち物が多いなら付ける |
保険相談Times編集部迷ったら、治療・救援費用と賠償責任をしっかり付けて、持ち物の補償は暮らし方に合わせて足し引きするのがおすすめです。
治療・救援費用
いちばん大事なのが、病気やけがの治療費と搬送の費用を補償する治療・救援費用です。この金額が低いと、韓国の国民健康保険の加入除外が認められないおそれもあります。
- 手厚くするなら:無制限(高額な請求にも対応できる)
- 節約ライン:2,000万〜3,000万円(過去の事故の例をカバーできる水準)
賠償責任
他人に損害を与えたときの賠償責任の補償です。シェアハウスの備品を壊した、自転車で歩行者にぶつかってけがをさせた、といった場面に備えます。借りている部屋の火事などで大家さんに賠償する場合を補償できる商品もあります。1億円か無制限がおすすめで、保険料への影響は比較的小さい補償です。
携行品損害と生活用動産
どちらも持ち物の盗難や破損の補償ですが、範囲が違います(携行品損害と生活用動産の違い)。
- 携行品損害:外出中に持ち歩くカメラやスマホの盗難・破損(置き忘れ・紛失は対象外)
- 生活用動産:住まいに置いている家財の盗難や火災などの被害
ワーホリのように長く住む場合は、住まいの中のトラブルにも備えられる生活用動産があると安心です。高価な持ち物が少ないなら外すのも選択肢です。
歯の治療は対象外になりやすい
海外での歯の治療は高額になりがちですが、一般的なワーホリ保険では対象外で、歯科治療の特約を付ける必要があります。特約には、補償の始まりから一定期間は対象外などの条件があることもあり、日本で治療中の虫歯も補償されません。渡航前に日本で治療を済ませておくのが確実です。
1年を超えて滞在するときの延長と証明書
ワーホリ保険の延長と、加入の証明書の取り方です。
- 新しく入れる期間:商品によって、1回の契約で入れる期間の上限が違う(1年まで・2年までなど)
- 延長:今の保険期間が終わる前に手続きが必要。保険会社の審査があり、延長できないこともある
- 証明書:英文などの証書は、保険会社のマイページから印刷できる商品と、申し込んで発行してもらう商品があります。ビザの申請日に間に合うように用意しましょう
ワーホリの途中で滞在を延ばすかもしれないなら、最初から長めの期間で入っておくと安心です。
韓国ワーホリ保険の保険料を抑えるコツ
必要な補償に絞る
決まったセットのプランではなく、必要な補償だけを選ぶプランを使うと、保険料を抑えられます。
- 見直せる補償:死亡補償(扶養する家族がいない場合)、航空機遅延費用、歯科治療
- 削ってはいけない補償:治療・救援費用、賠償責任
クレジットカード付帯の保険で代わりになる?
クレジットカード付帯の海外旅行保険は、多くが出国から90日程度で切れます。韓国ワーホリでは、次の理由からクレジットカード付帯の保険だけで渡航するのはおすすめしません。
- ビザの申請:期間(10か月以上)や補償額(4,000万ウォン以上)が足りず、条件を満たせないおそれがある
- 加入除外の申請:補償期間が短く、韓国の健康保険の加入除外に使えないおそれがある
クレジットカード付帯の保険は「上乗せの補償」と考え、ベースはワーホリ保険で備えましょう。
韓国ワーホリ保険の保険料の目安とプラン例
韓国ワーホリの1年間の保険料は、補償の組み合わせによって約18万〜25万円が目安です。29歳以下で見積もったプラン例をまとめました。
韓国は、海外保険Timesへのワーホリの相談で、オーストラリアに次いで2番目に多い行き先です(18.1%)。実際に1年の保険に入った方の保険料を見ると、15万〜20万円の方が3人に2人でした。中央値(真ん中の人)で約17.7万円で、オセアニア(約21.5万円)や北米・ハワイ(約22.9万円)より3万〜5万円ほど安めです。
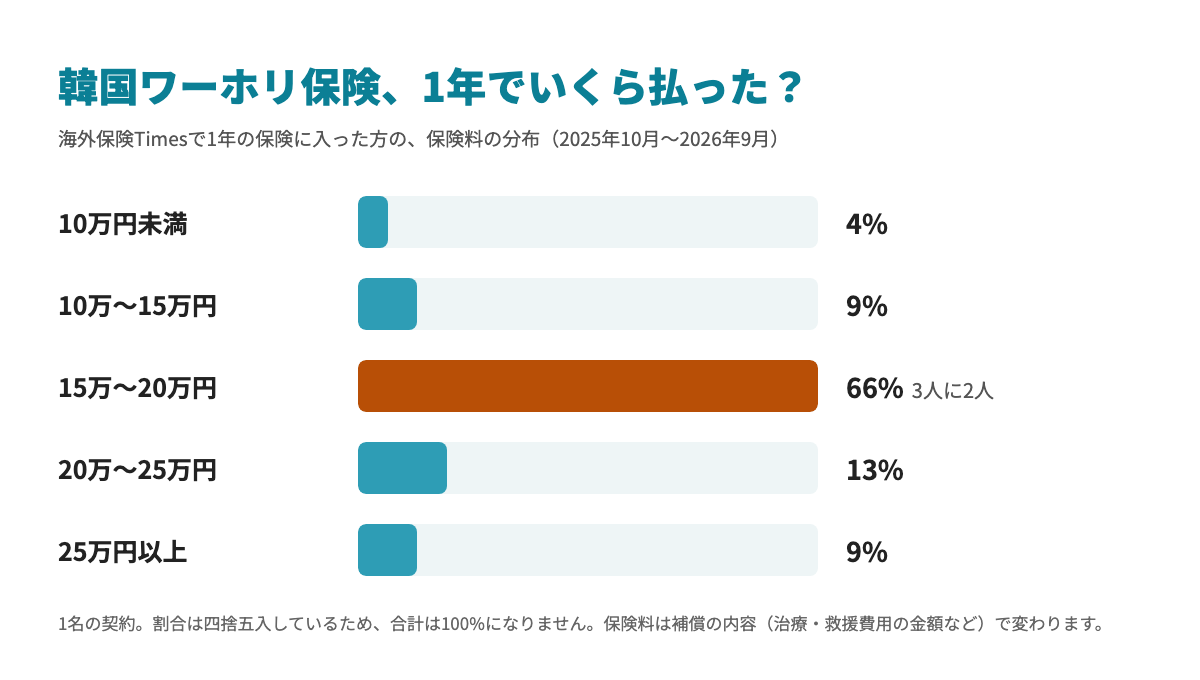
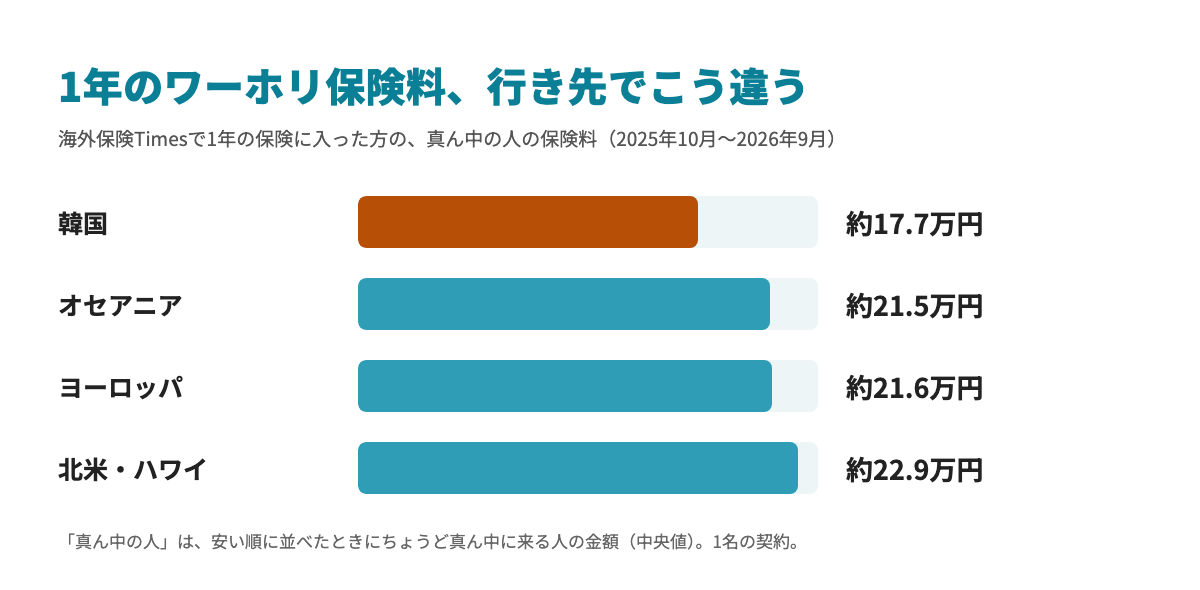
海外保険Timesの調べ(2025年10月〜2026年9月に寄せられた相談と、成約した契約。1名・1年の契約)
治療・救援費用を無制限にするか、死亡補償を付けるかで保険料は大きく変わります。自分の条件での金額は、海外保険Timesにお問い合わせいただくか、見積もりで確かめてください。
韓国ワーホリ・1年間・29歳以下の見積もり例(2026年10月時点)
プランA:治療費3,000万円
死亡補償を外して保険料を抑えたい人向け
180,960円/1年
- 治療・救援費用3,000万円
- 賠償責任1億円
- 生活用動産50万円
- 航空機寄託手荷物遅延10万円
- 航空機遅延費用2万円
プランB:治療費2,000万円
死亡補償を付けながら保険料を抑えたい人向け
214,020円/1年
- 治療・救援費用2,000万円
- 傷害死亡・後遺障害1,000万円
- 疾病死亡1,000万円
- 賠償責任1億円
- 生活用動産30万円
プランC:治療費 無制限
治療費の上限を気にしたくない人向け
253,690円/1年
- 治療・救援費用無制限
- 傷害死亡・後遺障害1,000万円
- 疾病死亡1,000万円
- 賠償責任1億円
- 生活用動産30万円
- 航空機寄託手荷物遅延10万円
- 航空機遅延費用2万円
※韓国ワーホリ・保険期間1年・29歳以下で見積もった例です(2026年10月時点)。保険料は保険会社・年齢・期間・補償内容によって変わります。いずれのプランも、治療・救援費用はビザの条件(保障額4,000万ウォン以上)を上回る金額です。
※補償の内容は概要です。詳しくは保険会社の重要事項説明書・約款をご確認ください。
上のプランも含めて、
幅広くお見積りします
送るのは、次の3つだけです。気になる補償があれば、一緒に書いてください。
韓国ワーホリ保険に関するよくある質問(FAQ)
- 韓国ワーホリで保険は必須ですか?
-
はい、事実上の必須です。駐日大使館・駐福岡総領事館の案内では、ビザの申請に加入期間10か月以上・保障額4,000万ウォン以上の保険の証書が必要です。条件は管轄で違うので、最新の案内で確かめてください。
- 韓国ワーホリ保険はいくらかかりますか?
-
29歳以下のプラン例で、1年間約18万〜25万円が目安です。
- 韓国の国民健康保険はワーホリでも加入義務ですか?
-
6か月を超えて滞在する場合は義務です。ただし、条件を満たす保険に入っていれば、加入除外を申請できる場合があります。
- 韓国の健康保険の加入除外はどう申請しますか?
-
国民健康保険公団(NHIS)で「加入除外申請」をします。日本の公的な医療保険の証明や、ワーホリ保険の英文の保険証券などを出し、補償の内容が審査されます。
- ワーホリ中、日本の健康保険はどうなりますか?
-
海外転出届を出すと、日本の国民健康保険は原則使えなくなり、保険料もかからなくなります。海外転出届を出さずに日本の健康保険を続けることもできますが、その場合は保険料を払い続けることになります。
- 韓国に行くのに保険はかけるべきですか?
-
旅行でもワーホリでも、入っておくのがおすすめです。韓国の医療費は日本と同程度の水準ですが、外国人は全額自己負担になる場面があり、過去には1,000万円を超える支払いの例もあります。
- クレジットカード付帯の保険だけで行けますか?
-
おすすめしません。期間が短い(多くは90日程度)、証明書が出しにくい、補償額が足りないなどの理由で、ビザや加入除外の申請に使えないことが多いためです。
- 死亡補償は付けたほうがいいですか?
-
海外保険Timesへの相談では、ワーホリの方は死亡・後遺障害の補償を付けないか、低めにする方が多くいます。上のプランAのように死亡補償を外すと、その分保険料を抑えて、治療・救援費用を厚くできます。扶養している家族がいる場合は、付けておくと安心です。
まとめ
韓国ワーホリ保険は、ビザの取得に必要なだけでなく、高額な医療費や健康保険料の二重払いを避けるためにも大切です。
- ビザの申請には、加入期間10か月以上・保障額4,000万ウォン以上の保険の証書が必要
- 6か月を超える滞在は韓国の国民健康保険に加入義務。条件を満たす保険があれば加入除外を申請できる場合がある
- 日本のワーホリ保険は1年で約18万〜25万円が目安。脳の病気で1,000万円を超える支払いの例もある
保険相談Times編集部予算と滞在の予定に合わせて、補償を組み立てて準備を進めましょう。海外保険Timesでは、見積もりからプランの相談まで承っています。出発の1〜2営業日前までお申し込みいただけます。
韓国渡航の関連記事:韓国旅行の海外旅行保険/韓国の留学保険/韓国ワーホリの費用
渡航目的から探す
会社から探す
└AIGのワーホリ保険 東京海上のワーホリ保険 ジェイアイのワーホリ保険
ランキングから探す
口コミから探す
選び方の解説を読む
└【2026年版】ワーホリ保険のおすすめ3選とベストな選び方を解説!
契約方法
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
※本記事に記載の制度・保険料・保険会社のサービスに関する情報は記事更新時点のものであり、今後変更される可能性があります。最新の情報は大使館や国民健康保険公団、保険会社の資料をご確認ください。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
出典・参考
-
駐日本国大韓民国大使館「観光就業(H-1)のご案内」(2026年6月19日更新)(2026年10月3日確認) ↩
-
駐福岡大韓民国総領事館「H-1査証発給のご案内」(2026年1月7日)(2026年10月3日確認) ↩
-
韓国 保健福祉部(政策ブリーフィング)「外国人・在外国民の健康保険 当然加入制度」(2026年10月3日確認) ↩
-
ジェイアイ傷害火災保険「世界の医療事情(ソウル)」(2021年2月時点)(2026年10月3日確認) ↩
-
外務省 海外安全ホームページ(韓国)(2026年10月3日確認) ↩
-
ジェイアイ傷害火災保険 t@bihoたびほ「海外の事故実例」/SBI損保「韓国・台湾の高額医療費事例」(2026年10月3日確認) ↩