
ワーホリ保険は、ビザの条件を満たすことを前提に、渡航先の医療費の水準と持ち物に合わせて補償を厚くする部分を決めるのが選び方の基本です。保険料に一律の定価はなく、期間・渡航先・補償額で変わるため、条件をそろえて複数社を比べることで、必要な補償を抑えた保険料で準備できます。
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
 保険相談Times編集部
「保険はとりあえず一番安いもので」と考えがちですが、ビザの条件を満たしていないと、申請や入国でつまずくことがあります。まずは渡航先の条件を確かめるところから始めましょう。
ワーホリ保険とは?海外旅行保険との違い

ワーホリ保険は、海外旅行保険をもとに、長期滞在を前提とした補償や特約が用意された保険です。
海外旅行は1週間前後でホテルに泊まることが多いのに対し、ワーキングホリデーは半年以上をアパートやシェアハウスで暮らすのが一般的です。そのため、次のような長期滞在ならではのトラブルに備える必要があります。
- 滞在先に置いていた持ち物の盗難:部屋に置いていたパソコンが盗まれた
- 住まいでの賠償:シェアハウスの設備を壊した、ボヤを出してしまった
- 長期間の病気・けが:滞在中に入院・手術が必要になった
留学保険と違うのは「仕事」をすること
ワーホリが留学と大きく違うのは、現地でアルバイトなどの仕事ができることです。仕事の内容によってはけがのリスクが高くなるため、治療・救援費用は十分な金額にしておくと安心です。
クレジットカード付帯の保険ではダメ?
クレジットカード付帯の海外旅行保険は、補償期間と補償額の両方で、ワーホリには足りないことが多いです。
- 補償期間:出国から90日程度までの商品が多く、1年のワーホリでは残りの期間が無保険になる
- 治療費の補償額:上限が低めのカードが多く、海外の高額な医療費には足りないことがある
- 利用付帯:旅行代金などをそのカードで払わないと補償されないカードもある
- ビザの条件:滞在期間をカバーする保険の証明を求められる国では、条件を満たせない場合がある
クレジットカード付帯の保険は、ワーホリ保険の上乗せとして使う考え方が現実的です。
そもそもワーホリ保険が必要かを詳しく知りたい方は、こちらの記事も参考にしてください。
日本の健康保険や現地の保険で足りる?
住民票を抜いて海外転出届を出すと、日本の国民健康保険からは外れます。保険料はかからなくなる一方で、海外でかかった医療費を日本の健康保険で取り戻すことはできなくなります。
現地の保険(カナダの医療保険、オーストラリアのOVHC、イギリスのNHSなど)は医療費の一部には使えますが、賠償・持ち物・日本語のサポートまでは備えられないことがほとんどです。現地の保険とワーホリ保険の組み合わせ方は、後半の「渡航先別の選び方」で紹介します。

一時帰国中も補償される?
意外と知られていないのが、一時帰国中の日本での治療も補償の対象にできることです。ワーホリ保険には一時帰国中補償特約があり、一時帰国が30日以内で、もとの滞在先に戻る場合は、一時帰国中に日本で受けた治療も補償されます。
海外転出届を出していると日本の健康保険は使えないため、一時帰国の予定がある方ほど心強い補償です。特約の有無や条件は商品・プランによって違うので、見積もりのときに確かめておきましょう。
 保険相談Times編集部
家族の行事や就職活動などで、ワーホリの途中に一度帰国する方は少なくありません。帰国中に風邪をひいたり、けがをしたりしても補償されるので、一時帰国の予定があれば、契約のときに一言伝えておくと安心です。
備え方の選択肢を比べると
ワーホリの備え方は、大きく4つに分かれます。補償の広さ・日本語のサポート・支払い方で比べると、向いている人が見えてきます。
| 備え方 | 病気・けが | 盗難・賠償 | 日本語のサポート | 向いている人 |
|---|---|---|---|---|
| 日本のワーホリ保険 | ○ 無制限も選べる | ○ セットで備えられる | ○ 24時間の窓口がある商品が多い | 初めてのワーホリ、英語に不安がある人 |
| 現地の保険+日本の保険(組み合わせ) | ○ 現地の保険で | ○ 日本の保険で | △ 日本の保険の分だけ | 保険料を抑えつつ、盗難・賠償にも備えたい人 |
| 現地の保険だけ | ○ 年間の上限・待機期間・自己負担がある商品も | × 対象外のことが多い | × 英語が基本 | 医療だけでよく、英語での手続きができる人 |
| クレジットカード付帯だけ | △ 約90日まで、上限も低め | △ カードによる | △ カードによる | 1年のワーホリには向かない(上乗せとして使う) |
保険相談Times編集部迷ったら、「英語で保険会社とやりとりできるか」を基準にすると選びやすくなります。体調が悪いときに英語で手続きするのは、思っている以上に大変です。
ワーホリ保険の選び方は3ステップ

ワーホリ保険は、次の3つのステップで絞り込むと迷わずに選べます。
ステップ1:ビザ申請に必要な保険の条件を確かめる
まず、渡航先のビザ申請や入国のときに求められる保険の条件を確かめます。
国によっては「滞在期間をすべてカバーしていること」「治療費や医療搬送費が一定額以上であること」など、保険の条件が決められています。条件を満たしていないと、ビザの申請や入国で問題になることがあります。
例:韓国ワーホリの場合
・補償内容:滞在期間中の病気・けがの治療費などをカバーするもの
・補償金額:4,000万ウォン以上の補償額が推奨される場合がある
保険について条件や注意がある主な国の例です。
| 国 | 保険についての条件の例 |
|---|---|
| フランス | ビザ申請時に、病気・けが・入院に対応し、フランス入国日から1年間有効な保険の加入証明書(英文か仏文)が必要。クレジットカード付帯の保険は不可1 |
| カナダ | 入国時に、滞在の全期間有効で、医療・入院・本国への搬送を補償する保険が必要。保険がないと入国を断られることがあり、保険の期間が短いと就労許可もその期間までになる2 |
| 韓国 | 4,000万ウォン以上の補償額が推奨される場合がある3 |
| オーストラリア | 原則としてビザの条件ではないが、ビザに条件「8501」が付くと、滞在中ずっと医療保険への加入が必要になる4 |
このほかにも、ビザの取得や入国で保険の加入が求められる国があります。条件は国や時期によって変わるため、渡航先の大使館や移民局の最新の情報で確かめるのが第一歩です。加入証明書(英文)は、入国のときに見せられるように手元に持っておきましょう。
ステップ2:渡航先の事情に合わせて補償を厚くする
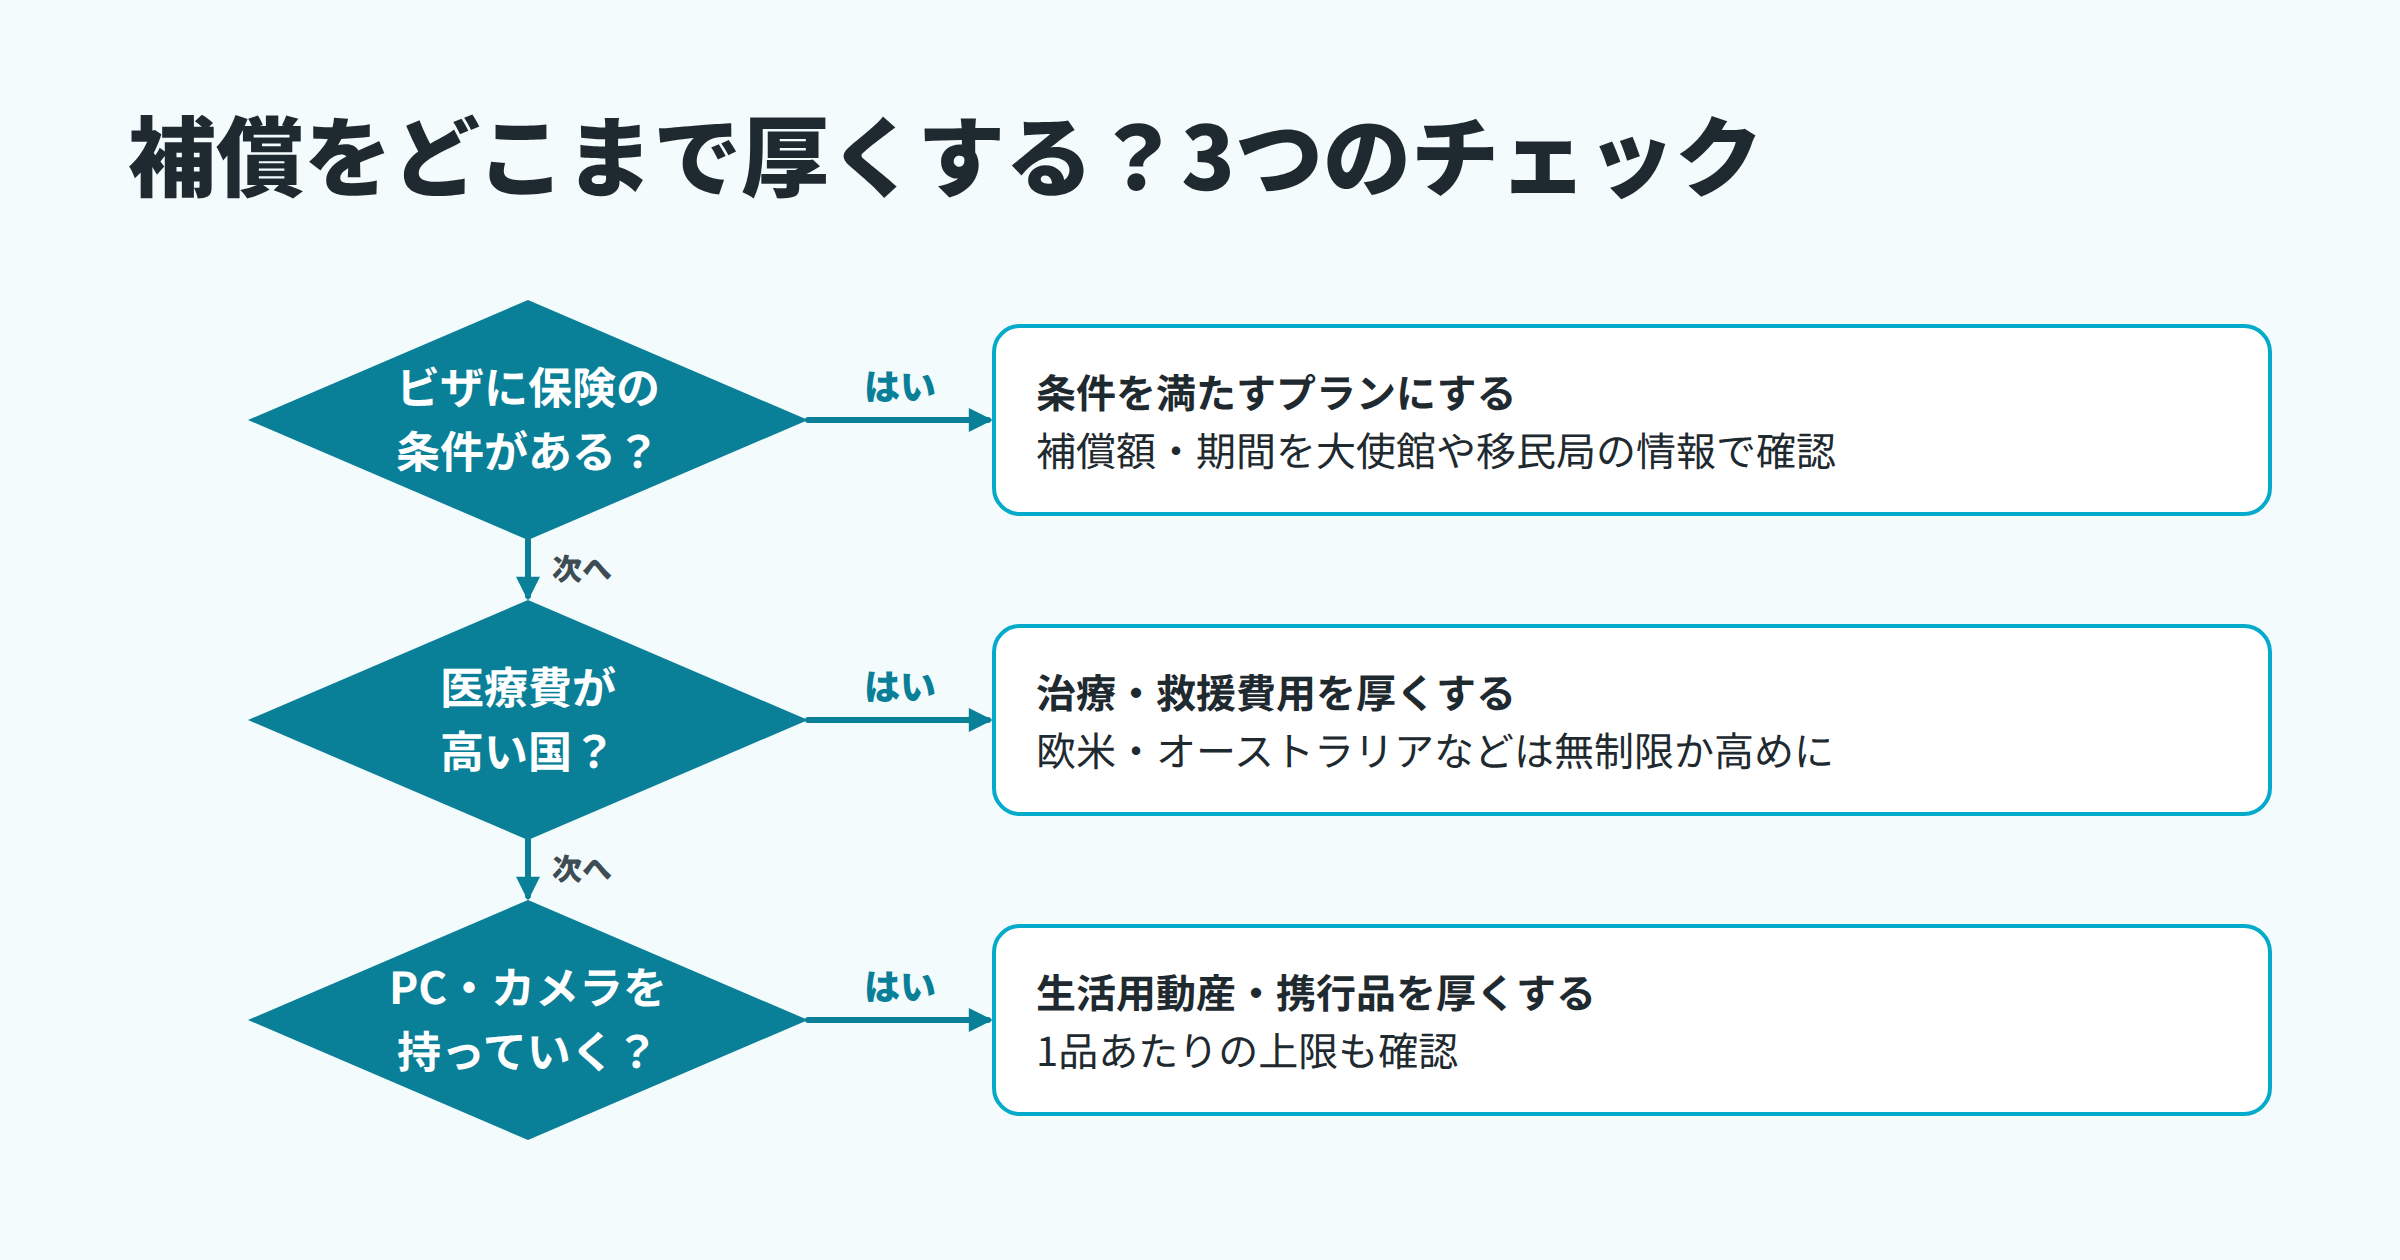
ビザの条件を満たしたら、渡航先の医療費の水準と治安、持っていく物に合わせて、厚くする補償を決めます。
- 医療費が高い国(欧米・オーストラリアなど)
救急車や短期の入院でも高額になることがあります。「治療・救援費用」は無制限か、高めの金額を選ぶと安心です - 盗難が多い地域(ヨーロッパの主要都市など)
スマホやカメラ、パソコンの盗難に備えて、「携行品損害」や「生活用動産」を厚くします
医療費は国によって大きく違います。ジェイアイ傷害火災保険が公開している過去の高額請求事例も参考になります。
ステップ3:キャッシュレス診療や日本語サポートを確かめる
最後に、トラブルが起きたときのサポート体制を確かめて決めます。特に見ておきたいのは次の2つです。
- キャッシュレス診療の提携病院
病院の窓口で治療費を立て替えずに、保険会社から病院へ直接支払われるキャッシュレス診療のサービスです。住む予定の都市に提携病院があるかを確かめておきましょう。提携病院の数は保険会社と地域によって違い、地域によっては少ないこともあります - 日本語サポート・医療通訳
体調が悪いときに外国語で症状を伝えるのは大変です。24時間の日本語デスクや、病院での電話通訳があるかを確かめます
保険相談Times編集部サポートは保険会社ごとに中身が違います。住む都市にキャッシュレスの提携病院があるかは、見積もりを取るときに一緒に確かめておくと安心です。
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
ワーホリ保険の保険料はどう決まる?
ワーホリ保険には、誰でも同じという定価はありません。保険料は、主に次の要素で決まります。
海外保険Timesで1年のワーホリの保険に入った方の保険料は、中央値(真ん中の人)で約21.5万円でした。行き先別では、オセアニアが約21.5万円、ヨーロッパが約21.6万円、北米・ハワイが約22.9万円で、韓国は約17.7万円と安めです。
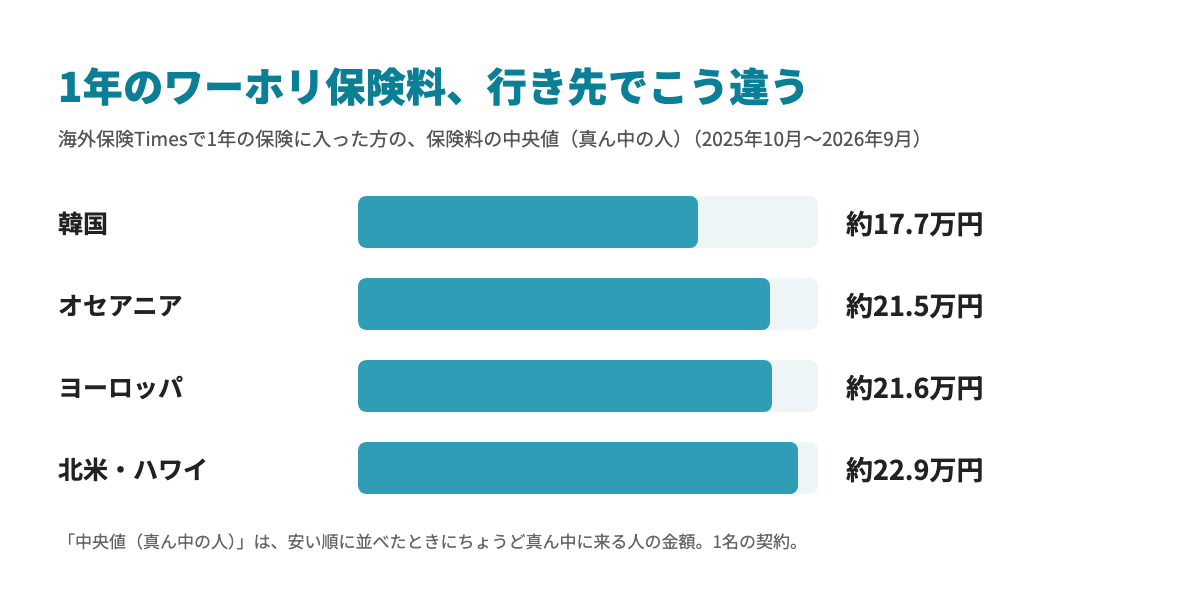
海外保険Timesの調べ(2025年10月〜2026年9月に成約した契約。1名・1年の契約)
| 保険料を決める要素 | 保険料への影響 |
|---|---|
| 保険期間 | 長いほど高くなる |
| 渡航先 | 医療費が高い国ほど高くなる |
| 治療・救援費用の補償額 | 金額を大きくするほど高くなる(無制限が最も高い) |
| 持ち物・賠償などの補償 | 生活用動産・携行品などを付けるほど高くなる |
| 歯科治療などの特約 | 付けると高くなる |
| 保険会社 | 同じような補償でも差が出る |
保険料の目安は渡航先と補償で大きく変わります。たとえば韓国ワーホリの1年間のプラン例では、約21万〜25万円でした(治療・救援費用2,000万円〜無制限、賠償責任1億円などの条件)。ほかの国の目安は、国別の記事のプラン例を参考にしてください。
韓国のプラン例を月割りにすると、1か月あたり約1.8万〜2.1万円です。一方で、たとえばシドニーの公立病院群(南東シドニー地域保健局)の2025-26年度の料金表では、メディケアの対象外で条件8501が付いていないビザの人の入院費が、最初の21日間で1日A$2,838(1豪ドル110円で約31万円)と定められています5。保険料は「もしも」の大きな出費を、毎月の決まった金額に置きかえるものと考えると判断しやすくなります。
保険料を抑える方法
- 死亡補償を見直す:日本で入っている生命保険でまかなえるなら、ワーホリ保険の死亡補償を外すか小さくする
- 特約を絞る:歯科治療や航空機遅延などの特約は、必要性で選ぶ
- 現地の保険と組み合わせる:医療は現地の保険、賠償・持ち物は日本の保険という組み合わせ方もある(治療費用を外したプランを選べる商品もある)
海外保険Timesへの相談では、ワーホリや留学の方は死亡・後遺障害の補償を付けないか、低めにする方が多くいます。一方で、扶養している家族がいる方は、家族のために1,000万円程度を付けることが多い補償です。
保険相談Times編集部節約したいときは、治療・救援費用と賠償責任は削らずに、歯科治療や航空機遅延などの特約から見直すのが基本です。
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
保険期間の決め方と、延長・解約の注意
ワーホリ保険は、出発日から帰国日までの全期間で、日本を出る前に契約するのが基本です。出発してから新しく入れない商品が多く、あとから延長するには条件があります。
海外保険Timesへのワーホリの相談では、85.6%が6か月〜1年の滞在です。成約した契約のうち、帰国日の前後に延長の手続きをした方は4.0%(約25人に1人)でした。
海外保険Timesの調べ(2025年10月〜2026年9月に寄せられた相談と、成約した契約)
▼ いつまでに入る?
- ビザの申請に証明書が要る国は、申請の前に:フランスなど、ビザの申請で加入証明書が必要な国は、申請の日程に間に合うように加入する
- 出発直前でも間に合う:契約できる時期は代理店や申込方法によって違う。保険相談Timesでは、出発の1〜2営業日前までお申し込みいただけます
- 契約できる時期と最長期間を確かめる:出発の何か月前から契約できるか、最長で何年まで入れるか(1年までのプランと2年までのプランがある)は商品によって違う。イギリスのように最長2年滞在できる国やセカンドワーホリを考えているなら、2年まで入れるプランを選ぶ
▼ 延長・解約の注意
- 延長は満期の前に:延長の手続きは今の保険期間が終わる前に必要で、保険金の請求歴などの審査で延長できないこともある
- 迷ったら長めに契約する:滞在が延びるかもしれないなら長めの期間で入り、早く帰ったら解約する考え方もある(残りの期間に応じて返金される場合がある)
- セカンドワーホリ:滞在を延ばす場合は、保険も切れ目なく延長・再加入できるかを確かめる
加入するときに気をつけること
- 告知は正確に:滞在先の形態(寮・アパート・シェアハウス)や既往症を正しく申告しないと、保険金が支払われないことがある
- 証明書を手元に:英文の加入証明書や保険証券は、ビザの申請と入国のときにすぐ出せるようにしておく
- 証明書の言語:フランス(英文か仏文)のように、ビザ申請先が求める言語で加入証明書を出せるかは保険会社によって違う(取り扱う保険会社ごとの対応言語は、ワーホリ保険のページで紹介しています)
海外保険Timesへの相談全体では、相談の時期の中央値(真ん中の人)は出発の27日前(約4週間前)です。一方で、22.3%は出発1週間以内のご相談でした。書類の手続きが必要なプランもあるため、出発の1か月前を目安に相談すると、選べるプランが広がります。
海外保険Timesの調べ(2025年10月〜2026年9月に寄せられた相談。長期の渡航の相談が中心)
保険相談Times編集部「とりあえず半年で入って、延びたら延長」は注意が必要です。延長は審査があり、満期を過ぎると手続きできないので、滞在が延びそうなら最初から長めに入っておくと安心です。
ワーホリ保険の主な補償内容
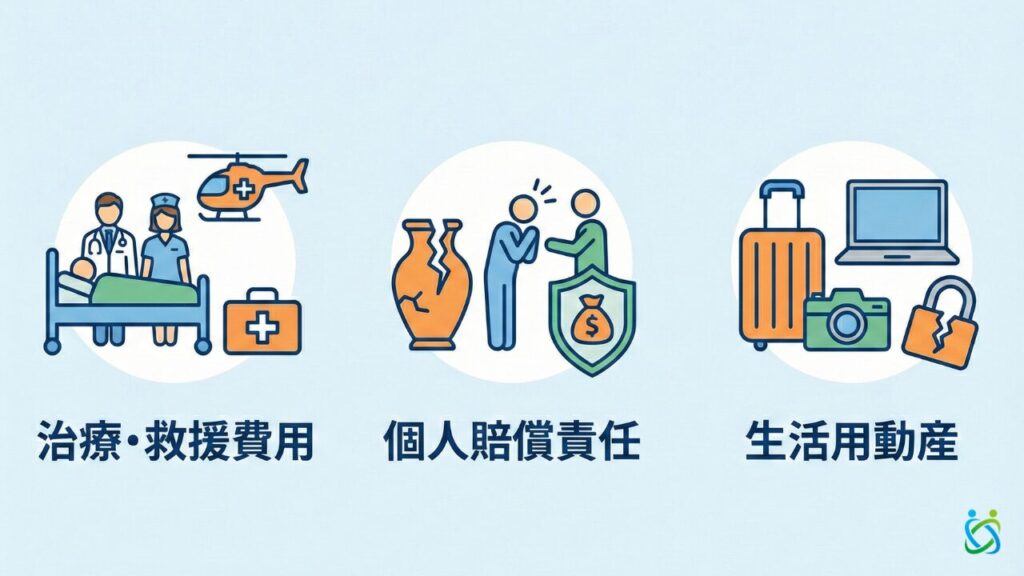
ビザの条件にも関わる、特に大切な補償は次の3つです。
治療・救援費用
現地でのけがや病気の治療費・入院費と、家族が日本から駆けつける費用などを補償します。
欧米などでは、手術や入院で数百万〜数千万円の請求になることもあります。無制限か、高めの金額を設定しておきたい最も大切な補償です。
ジェイアイ傷害火災保険の2025年度の事故データでは、海外旅行保険の加入者の22人に1人(4.5%)が何らかの事故にあい、保険金の支払いの51.8%が治療・救援費用、次が携行品損害の27.3%でした(旅行者全体のデータ。オセアニアでは治療・救援費用が75.6%)6。また、先ほどのシドニーの公立病院群の料金表では、集中治療室は最初の21日間で1日A$7,198です5。上限を3,000万円などにした場合でも、集中治療室での入院が長引いたり、医療スタッフ付きの搬送が重なったりすると、上限に近づくことがあります。
個人賠償責任
自転車で人にけがをさせた、お店の商品やシェアハウスの設備を壊したときなどの賠償を補償します。わずかな不注意で高額な賠償を求められることがあるため、外さないことをおすすめします。
また、滞在先がホームステイか、アパート・シェアハウスかで、賠償や持ち物の補償の範囲が変わる商品があります。長期滞在向けの賠償・生活用動産の特約なら、滞在の形態を問わず住まいの中の事故も補償されることが多いので、契約前に確かめましょう。
携行品損害・生活用動産
スマホ・パソコン・カメラなどの盗難や破損を補償します。生活用動産は、住まいに置いている家財も対象になります。
パソコンを持ち込んで仕事や勉強をする予定の方は、1品あたりの補償の上限も確かめておきましょう。
歯科治療の補償は付けたほうがいい?
歯科治療の補償は、ほかの補償より条件が細かく決められています。
- 日本で治療中の歯は対象外:出発前から治療していた歯は補償されない
- 補償が始まるまでの期間がある商品が多い:渡航してから一定期間がたつまで使えない(期間は商品による)
- 補償の上限が低め:他の補償に比べて限度額が低いことが多い

ワーホリ保険の補償一覧
| 補償項目 | 内容 |
|---|---|
| 傷害死亡・後遺障害 | けがで亡くなったとき・後遺障害が残ったときに支払われる |
| 治療・救援費用 | けが・病気の治療費、帰国や移送の費用、家族が駆けつける費用 |
| 疾病死亡 | 病気で亡くなったときに支払われる |
| 歯科治療 | 現地で歯科治療を受けたときの治療費 |
| 賠償責任 | 他人にけがをさせたり物を壊したりして賠償するときの補償 |
| 携行品損害・生活用動産 | 持ち物の盗難・破損。生活用動産は住まいの家財も対象 |
| 航空機寄託手荷物遅延 | 預けた荷物が届かず、生活用品を買ったときの費用 |
| 航空機遅延 | 飛行機の遅れで必要になった宿泊費や交通費 |
| 緊急一時帰国 | 家族の死亡・危篤などで急いで帰国するときの交通費 |
| 弁護士費用 | 損害賠償を請求するときの弁護士への相談費用など |
関連記事|その他の補償項目
ロストバゲージ 航空機遅延費用 既往症がある場合 一時帰国中の補償 緊急一時帰国 その他の補償内容
ワーホリ保険を取り扱う主な保険会社と特徴
ワーホリ保険を取り扱う主な保険会社と、サービスの特徴を紹介します。補償の内容や保険料は、渡航先・期間・年齢などの条件で変わるため、条件をそろえて比べることが大切です。
東京海上日動
国内大手の損害保険会社です。海外からLINEで海外総合サポートデスクに相談できるサービスがあり、国際電話の料金を気にせずに連絡しやすいのが特徴です。
ジェイアイ傷害火災保険
JTBとAIGが出資する保険会社です。海外の主要都市に日本語で相談できるサービス拠点を置いていて、通院や入院の手配、パスポートの紛失など生活の困りごとも相談できます。
AIG損保
海外旅行保険を長く取り扱ってきた保険会社です。世界の多くの医療機関でキャッシュレス診療に対応していて、保険料をクレジットカードで支払うこともできます。
渡航先別のワーホリ保険の選び方
渡航先によって、現地の保険との組み合わせ方や、厚くしたい補償が変わります。
海外保険Timesへのワーホリの相談で多い行き先は、オーストラリア(32.0%)、韓国(18.1%)、カナダ(17.8%)、ニュージーランド(6.0%)、アイルランド(5.8%)の順です。
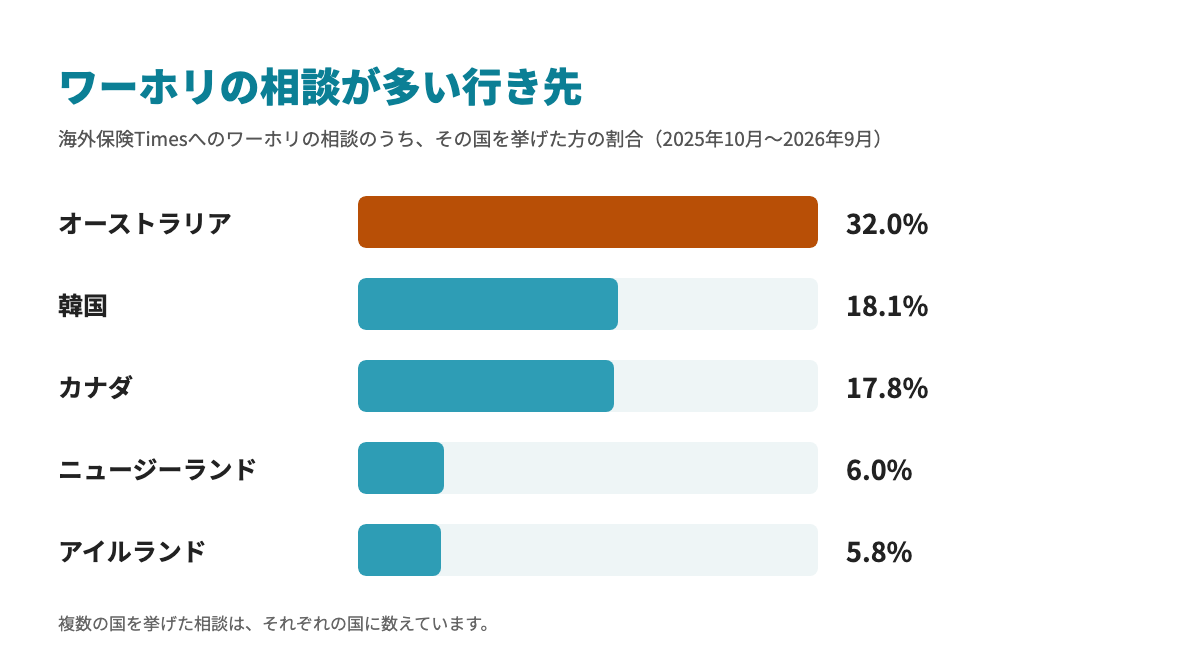
海外保険Timesの調べ(2025年10月〜2026年9月に寄せられた相談。長期の渡航の相談が中心)
カナダ:現地の医療保険かワーホリ保険か
カナダでは、現地の医療保険にするか、日本のワーホリ保険にするかで迷う方が多くいます。
・保険料を抑えやすい
・日本語のサポートは受けられない
・帰国後の保険金の請求が複雑になりやすい
現地の保険は、補償内容のやりとりや契約書の読み込みに語学力が必要です。初めての海外生活なら、日本語のサポートがあるワーホリ保険のほうが安心です。
オーストラリア:OVHCとワーホリ保険の組み合わせ
オーストラリアでは、現地の健康保険OVHCだけでよいか、ワーホリ保険も入るかで迷う方が多くいます。
・オーストラリアに渡航してからも加入できる
・滞在中のけがや病気の医療費を補償する
・ビザの種類によっては加入が求められる場合がある
・賠償や持ち物、航空機の遅延などは補償されない
オーストラリアのワーホリビザ(サブクラス417・462)では、保険の加入は原則としてビザの条件ではありません。ただし、ビザの付与通知に条件「8501」が付いている場合は、滞在中ずっと適切な医療保険に入り続ける必要があります4。また、日本はオーストラリアと医療の相互協定を結んでいないため、ワーホリ中は公的医療保険(メディケア)を使えません8。
OVHCは現地の医療保険のため、賠償・持ち物・日本語のサポートはワーホリ保険で補う組み合わせを検討しましょう。なお、オーストラリア政府の案内では、OVHCの多くは既往症に12か月の待機期間を設けていて、既往症を対象外とする商品もあるとされています8。

イギリス:NHSとワーホリ保険の使い分け
イギリスのワーホリ(YMSビザ)では、ビザ申請時に医療付加料(IHS)を払うことで、国の医療制度NHSを利用できます。NHSの医療機関は待ち時間が長い・手術の予約が先になることがあります。
ワーホリ保険に入っておけば、私立の病院をキャッシュレスで受診できる場合があり、日本語のサポートも受けられます。賠償責任や持ち物の補償もあわせて備えましょう。
関連記事|ヨーロッパのワーホリ保険の選び方
イギリス フランス デンマーク ポーランド ドイツ アイルランド ノルウェー ポルトガル スロバキア オーストリア チェコ スペイン オランダ リトアニア アイスランド ハンガリー エストニア
アジア・南米:治療・救援費用の金額の目安
アジアの国は、欧米に比べて医療費が低めの国もあります。それでも、韓国では脳の病気で1,000万円を超える請求になった事例もあります。
関連記事|アジアのワーホリ保険の選び方
関連記事|南米のワーホリ保険の選び方
ワーホリ保険でよくある失敗
ワーホリ保険の失敗は、トラブルが起きてから気づくことがほとんどです。よくあるパターンと、防ぎ方をまとめました。
| よくある失敗 | 起きること | 防ぎ方 |
|---|---|---|
| クレカ付帯の保険だけで出発した | 約90日で補償が切れ、残りの期間が無保険になる | 滞在の全期間をカバーする保険に、出発前に入る |
| 医療だけの現地の保険にした | スマホの盗難や、シェアハウスでの賠償が補償されない | 日本の保険か、組み合わせ型で盗難・賠償にも備える |
| 「延びたら延長」と短めに入った | 審査や満期後の手続きで延長できず、無保険になる | 滞在が延びそうなら、最初から長めに入る |
| 一時帰国中に日本で通院した | 一時帰国中補償特約が付いていないと対象外になり、海外転出届を出していれば全額自己負担になることも | 一時帰国中補償特約を付けておく(30日以内に、もとの滞在先に戻る場合が対象) |
| 仕事中に他人の物を壊した | 個人賠償責任の対象外で、自分で賠償することになる | 勤務先の保険や現地の制度を確かめておく |
現地でトラブルが起きたときの流れ
- 緊急のときは現地の緊急番号へ:オーストラリアは000、アメリカ・カナダは911など、国ごとの番号を出発前に確かめておく
- 保険会社の緊急窓口に連絡する:日本の保険なら日本語で状況を伝えられ、キャッシュレスで受診できる病院を案内してもらえる
- 受診する:キャッシュレスでない病院で払った場合は、領収書の原本と診断書を受け取っておく
- 保険金を請求する:盗難の場合は警察の届出証明も必要。保険証券と緊急連絡先は、スマホにも保存しておく
保険相談Times編集部盗難にあったら、その日のうちに警察に届けて証明をもらうのが大切です。届出の証明が無いと、保険金を請求できないことがあります。
ワーホリ保険に関するよくある質問(FAQ)
- ワーホリ保険の料金はいくらですか?
-
渡航先・期間・補償額で変わり、一律の料金はありません。たとえば韓国ワーホリの1年間のプラン例では約21万〜25万円でした。渡航先と期間を決めて、条件をそろえて見積もりを比べましょう。
- 現地の保険に入るほうが安いですか?
-
現地の保険は保険料を抑えやすい一方で、日本語のサポートや、賠償・持ち物の補償がないことがほとんどです。現地の保険とワーホリ保険を組み合わせる方法もあります。
- オーストラリアのワーホリでは保険に入らなくてもいいですか?
-
ワーホリビザでは保険の加入は原則としてビザの条件ではありませんが、ビザに条件「8501」が付いていれば、滞在中ずっと医療保険への加入が必要です。日本人はメディケアを使えず、医療費も高いため、現地のOVHCとワーホリ保険を組み合わせるなど、医療費と賠償・持ち物に備えておくことをおすすめします。
- ワーキングホリデー中、日本の健康保険はどうなりますか?
-
海外転出届を出して住民票を抜くと、国民健康保険から外れます。保険料はかからなくなりますが、海外でかかった医療費を日本の健康保険で取り戻すことはできなくなります。
- ワーホリ保険はいつまでに入ればいいですか?
-
日本を出発する前に入る必要があります。ビザの申請で加入証明書が必要な国は、申請の日程に間に合うように加入しましょう。契約できる時期は代理店や申込方法によって違い、保険相談Timesでは出発の1〜2営業日前までお申し込みいただけます。
- 出発してから加入したり、あとから延長したりできますか?
-
出発後に新しく加入できない商品が多いため、日本を出る前に全期間で契約するのが基本です。延長は今の保険期間が終わる前に手続きが必要で、審査で延長できないこともあります。滞在が延びそうなら、最初から長めの期間で入っておくと安心です。
- 一時帰国中に日本で病院に行ったら補償されますか?
-
一時帰国中補償特約が付いていれば、一時帰国が30日以内で、もとの滞在先に戻る場合は補償の対象になります。海外転出届を出していると日本の健康保険は使えないため、一時帰国の予定がある方は特約が付いているかを確かめておきましょう。
- ワーホリ中にほかの国へ旅行しても補償されますか?
-
日本のワーホリ保険は、保険期間中であれば滞在国以外への旅行中も対象になるのが一般的です。一時帰国中の日本での治療は、一時帰国中補償特約を付けていれば、30日以内にもとの滞在先に戻る場合に対象になります。現地の保険は、その国の中だけが対象のことが多いので注意しましょう。
- 途中で帰国する場合、保険の解約や返金はできますか?
-
多くの保険会社で途中解約ができ、残りの期間に応じて返金される場合があります。ただし、保険金を請求している場合や、残りの期間が短い場合は返金されないことがあります。期間を延長したいときは、今の保険期間が終わる前に手続きが必要です。
- 現地でスマホやパソコンを盗まれたり壊したりした場合は補償されますか?
-
プランに携行品損害または生活用動産が含まれていれば対象になります。置き忘れや紛失は対象外です。1品あたりの限度額や自己負担額が決められていることもあるので、加入前に確かめましょう。
- 現地でのアルバイト中のけがは補償されますか?
-
自分のけがの治療費は、基本的には補償されます。ただし、危険な作業を伴う仕事は対象外になる場合や、現地の労災保険が先に使われる場合があります。また、仕事中に他人にけがをさせたり物を壊したりした賠償は、個人賠償責任の対象外になる場合があります。仕事が決まっていれば、保険会社に確かめておくと安心です。
- 持病や日本で治療中の病気は補償されますか?
-
出発前から治療していた病気(既往症)は、原則として補償の対象外です。保険会社によっては、渡航後に急に悪化して緊急の治療が必要になった場合に、一定額まで補償する特約があります。
- スキューバダイビングなどのアクティビティ中のけがは補償されますか?
-
日常生活や観光の範囲のけがは補償されますが、危険を伴うスポーツ中のけがは原則として対象外です。予定がある場合は、追加できる特約があるかを確かめましょう。
- 新型コロナウイルスは補償されますか?
-
多くのワーホリ保険では、新型コロナウイルスも通常の病気と同じように扱われ、医療機関を受診した場合は治療・救援費用などの補償の対象になります(詳しくはこちら)。自宅待機の費用などの扱いは保険会社に確かめましょう。
- 2年以上滞在する場合は、どう入ればいいですか?
-
1回の契約で入れる期間は商品によって違い、2年まで一括で入れる商品は限られます。海外保険Timesへの相談では、まず1年で契約し、延長や更新でつないでいく方が多くいます。延長はもとの契約の条件のまま期間を延ばす手続き、更新は新しく契約し直す手続きで、更新のときは保険料が改定されていることがあります。
まとめ:安さより、渡航先で必要な補償を満たすことが大切

- まずビザの条件(補償額・期間)を満たすプランを選ぶ
- 医療費が高い国は治療・救援費用を厚く、持ち物が多い人は生活用動産・携行品を厚く
- キャッシュレス診療と日本語サポートがあるかを確かめる
- 保険料に定価はないので、条件をそろえて複数社を比べる
ビザの申請や入国で保険の加入が条件になっている国もあります。出発の日程に余裕をもって、見積もりと加入の準備を進めましょう。
見積もりだけでもOK
プラン相談も可能
海外旅行保険の専門アドバイザーが、あなたの渡航条件に合う保険をお探しします。「とりあえず保険料を知りたい」だけでも、お気軽にどうぞ。
条件を送るだけで保険プランが届きます
年齢・渡航先・期間を送るだけ。条件に合うプランの保険料をお知らせします(最短即日)
専門のアドバイザーが質問にもお答え
「渡航条件に合ったプランはどれ?」「ビザの条件に合ったプランは?」「病気があっても加入できる?」など、気になることも一緒に送れます。分からないことは何度でも
※加入実績・渡航支援実績は2017年〜2026年10月の集計(海外保険Times調べ)
渡航目的から探す
会社から探す
└AIGのワーホリ保険 東京海上のワーホリ保険 ジェイアイのワーホリ保険
ランキングから探す
口コミから探す
選び方の解説を読む
└【2026年版】ワーホリ保険のおすすめ3選とベストな選び方を解説!
契約方法
※本記事に記載の制度・保険料・保険会社のサービスに関する情報は記事更新時点のものであり、今後変更される可能性があります。最新の情報は各公式サイトや保険会社の資料をご確認ください。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
出典・参考
-
在日フランス大使館「ワーキングホリデービザ」申請書類チェックリスト https://jp.diplomatie.gouv.fr/ja/visa-vacances-travail (2026年10月1日確認) ↩
-
カナダ移民・難民・市民権省(IRCC)「Prepare for arrival(International Experience Canada)」 https://www.canada.ca/en/immigration-refugees-citizenship/services/work-canada/iec/prepare-arrival.html (2026年10月1日確認) ↩
-
保険相談Times「韓国ワーホリ保険」 https://hokentimes.com/article/travelhoken/korea-workinghoken/ (2026年10月1日確認) ↩
-
オーストラリア内務省「Adequate health insurance for visa holders」(条件8501) https://immi.homeaffairs.gov.au/help-support/meeting-our-requirements/health/adequate-health-insurance (2026年10月1日確認) ↩
-
南東シドニー地域保健局(SESLHD)「Fees and Charges Summary FY2025-2026」 https://www.seslhd.health.nsw.gov.au/sites/default/files/groups/Executive_Services/Budget/Initial%20Budget%20Allocation%20Notice%20FY%202025-2026%20-%20South%20Eastern%20Sydney%20Local%20Health%20District%20Fees%20and%20Charges%20Summary.pdf (2026年10月1日確認) ↩
-
ジェイアイ傷害火災保険「2025年度 海外旅行保険事故データ」 https://www.jihoken.co.jp/troubledata/ (2026年10月2日確認) ↩
-
AIG損害保険「個人賠償責任補償特約」約款 第4条(保険金を支払わない場合) https://www-429.aig.co.jp/content/dam/tg-japan/ota/resource/pdf/yakkan_018_13oct.pdf (2026年10月1日確認) ↩
-
オーストラリア政府 PrivateHealth.gov.au「Overseas Visitors & Overseas Students」(メディケアの相互協定、OVHCの待機期間) https://www.privatehealth.gov.au/health_insurance/overseas/ (2026年10月1日確認) ↩