
定年退職を迎えるタイミングは、子どもの独立や住宅ローンの完済などにより死亡保障の必要額は減る一方、年齢が上がるにつれて病気や介護への備えは重要になります。
加入中の保険が今の生活に合っているかを確認し、不足があれば補い、過剰であれば減らす、というのが現実的な進め方です。定年退職後の保険の考え方と選ぶポイントを整理し、ご自身とご家族に必要な保障を確認していきましょう。
この記事でわかること
- 定年退職で会社の団体保険や健康保険から外れるため、生命保険の見直しは重要
- 死亡保険:必要保障額の計算方法と、子どもの独立・住宅ローン完済で見直せる目安は?
- 医療保険:高額療養費制度で自己負担に上限がある一方、保障対象外になる費用は?
- 介護保険:平均的な介護費用の目安(約540万円)と、公的介護保険の保障範囲は?
定年退職で保険の見直しが必要になる理由とは?
定年退職を迎えると、会社の団体保険や健康保険から外れるため、生命保険の見直しとしては重要なタイミングです。
同時に、病気や介護など、年齢とともに高まるリスクに対する備えも必要です。
| 項目 | 定年退職でどう変わるか | 確認・見直しのポイント |
|---|---|---|
| 健康保険の手続き | ①任意継続被保険者制度1でそれまでの健康保険を継続する ②国民健康保険2に加入する ③家族の健康保険の被扶養者になる ※75歳になると全員が後期高齢者医療制度3へ移行 | 被扶養者になるには年収要件4あり 配偶者の扱いも確認が必要5 |
| 死亡保障 | 子どもの独立や住宅ローン完済で、必要保障額が下がることが多い | 必要保障額を再計算する 団体保険の条件や代わりとなる保障を確認 |
| 医療保障 | 公的医療保険は継続するが、高額療養費の対象外費用は自己負担のまま | 自己負担割合・高額療養費の上限を踏まえて過不足を確認 |
| 介護保障 | 年齢とともにリスクが上昇。公的介護保険は現金給付ではない | 平均的な費用目安と、預貯金で足りるかを確認 |
このように、定年退職では複数の変化が同時に起こります。優先順位に迷ったら、まず手続きの期限がある健康保険の切り替えから対応し、そのうえで死亡・医療・介護の順に保障を整理していくとスムーズです。
次の章から、それぞれの見直し方を詳しく解説していきます。
定年退職後の生命保険はどう見直す?
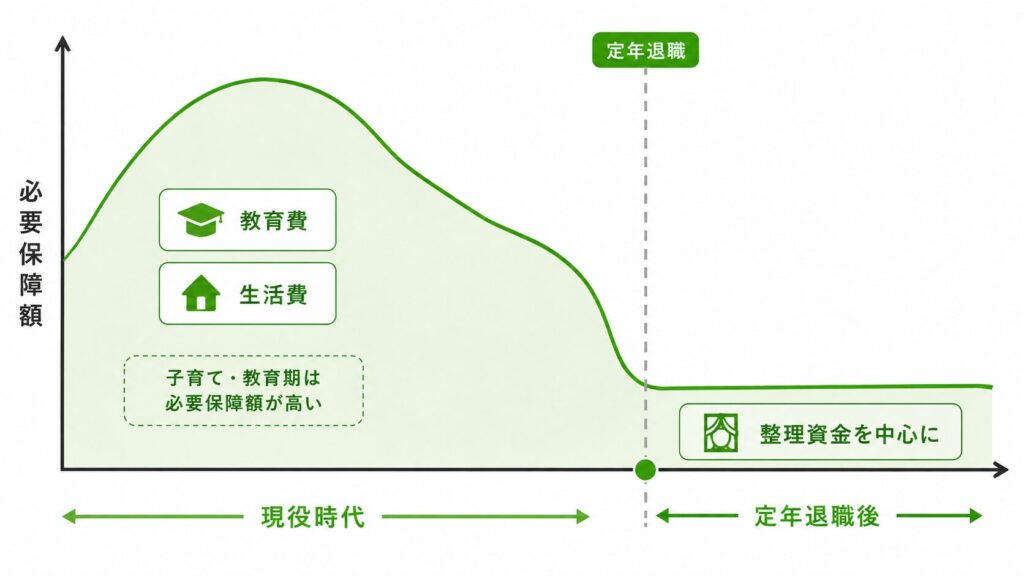
子どもの独立や住宅ローンの完済、退職金や預貯金の増加などにより、生命保険で備える必要額が変化するため見直すと良いでしょう。
生命保険の見直しは、次の3ステップで進めます。
| ステップ | やること |
|---|---|
| ①必要保障額を計算する | 遺族の生活費・葬儀費用から、遺族年金・預貯金・退職金を差し引いて算出する |
| ②保障期間で選ぶ | 一定期間だけ必要なら定期保険、一生涯必要なら終身保険 |
| ③解約は慎重に | 積立型は解約返戻金が元本割れすることがあるため、保険料の負担だけ抑えたい場合は払済保険への変更も選択肢になる |
必要な保障額と損しない備え方
まずは、万一の際に家族に必要なお金と、すでに用意できているお金を整理しましょう。必要な死亡保障額は、次のように考えられます。
必要な死亡保障額 = 遺された家族に必要なお金(生活費・葬儀費用など)
ここから、用意できるお金(遺族年金・預貯金・退職金など)を差し引いて計算します。
試算の条件
夫婦とも65歳・年金生活の世帯で、夫に万一があった場合を考えてみましょう。
夫が亡くなると妻はひとりで生活することになるため、65歳以上の単身無職世帯の家計データや65歳女性の平均余命、葬儀費用の平均総額をもとに試算します。
【生活費の不足分】
遺された妻の単身期間:25年の場合
約3.0万円×12か月×25年=約900万円
・可処分所得約11.8万円に対して消費支出は約14.8万円となり、毎月約3万円の不足6
・65歳女性の平均余命24.38年7
【葬儀費用などの整理資金】
葬儀費用の平均総額:約119万円8+そのほか=約200万円
必要額の目安
生活費や葬儀費用などを試算すると、以下のようになります。
【必要額の目安】
約900万円+約200万円=約1,100万円
※平均値と仮定に基づく一例です。実際の不足額は年金額や生活費、住まいの状況などで大きく変わるため、ご自身の数字で計算してみましょう。
必要額1,100万円から、預貯金や退職金から充当できる額を差し引いた額が、保険で備える目安となります。
| 対応する保険 | 備えたいこと |
|---|---|
| 定期保険 | 住宅ローンの完済まで、配偶者の生活が安定するまでなど、一定期間だけ必要な死亡保障 |
| 終身保険 | 葬儀費用や整理資金など、一生涯必要な保障 |
| 個人年金保険 | 公的年金だけでは不足する老後の生活費 |
住宅ローンの団信は活かせる?
住宅ローンには団体信用生命保険(団信)が付帯していることが一般的ですが、団信の保障額は契約時の一定額ではありません。
その時点のローン残高に応じて減っていく仕組み(逓減型)である点に注意しましょう。
住宅ローンと保険の見直しについての関連記事はこちら
住宅を購入したら見直したい保険と選び方のポイント
生活費の不足に備えるには
老後の生活費は、単身になった場合だけでなく、夫婦で過ごす期間についても不足が生じる可能性があります。
| 世帯 | 可処分所得 | 消費支出 | 不足額(月) |
|---|---|---|---|
| 単身無職世帯 | 約11.8万円 | 約14.8万円 | 約3.0万円 |
| 夫婦のみ無職世帯 | 約22.2万円 | 約26.4万円 | 約4.2万円 |
公的年金だけでは不足する部分は、個人年金保険で計画的に準備しておく方法もありますので関連記事をご参照ください。
個人年金保険についての記事はこちら
個人年金保険の仕組みとは?種類・メリット・選び方を専門家が徹底解説
定年退職後の医療保険はどう考える?
会社の健康保険から外れるため、公的医療保険と民間医療保険それぞれで保障のバランスをとることが重要です。
会社の健康保険から外れたあとの手続き
任意継続被保険者制度・国民健康保険・家族の被扶養者のいずれかを選んで公的医療保険への加入を続けます。
| 選択肢 | 特徴 |
|---|---|
| 任意継続被保険者制度 | 保険料は全額自己負担(在職時のおよそ2倍が目安)、最長2年 |
| 国民健康保険 | 前年所得ベースで保険料算定、退職日翌日から14日以内に手続き |
| 家族の被扶養者になる | 保険料負担なし、年収要件あり |
高額療養費制度でどこまで自己負担が抑えられるか
年齢を重ねるほど医療費がかかりやすくなる一方、収入は年金中心に変わるため、医療費の負担感は増していく点に注意が必要です。
医療費の総額が高くなっても、実際に支払う自己負担額は高額療養費制度などの公的保障によってある程度負担が抑えられますが、差額ベッド代や入院中の食事代の一部、先進医療の技術料など、公的医療保険の対象外となる費用は自己負担です。
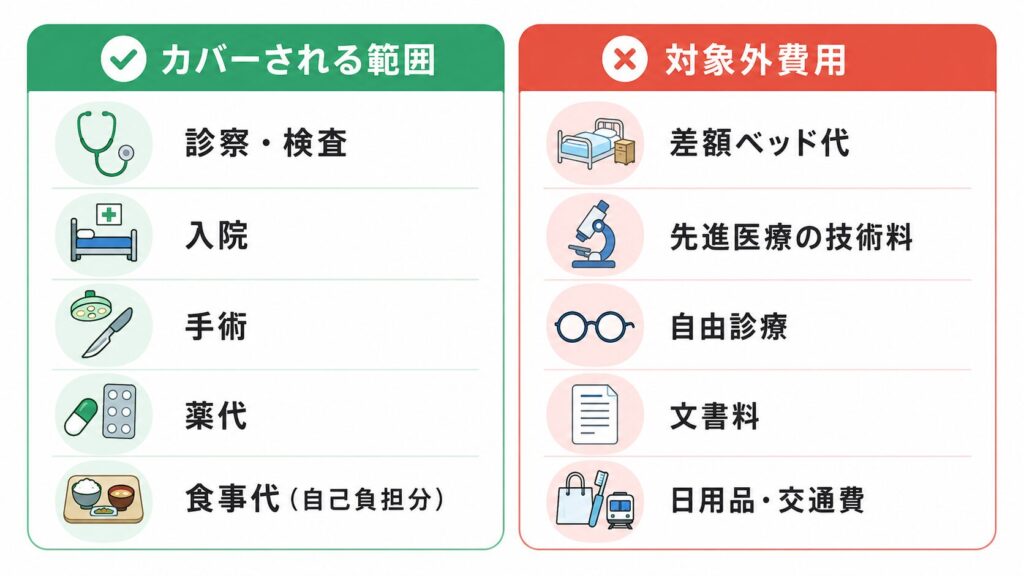
入院が長期化した場合や、まとまった支出による預貯金の減少が不安な場合は、上記のような公的医療での保障対象外費用を民間の医療保険で備えることを検討しましょう。
医療保険についての関連記事はこちら
【2026年最新】 医療保険は必要か?|公的医療保険で足りない金額とプロが教える選び方
がんや三大疾病への備えを考える
がんは、下のグラフのように高齢になるほど罹患率が高くなる傾向です。
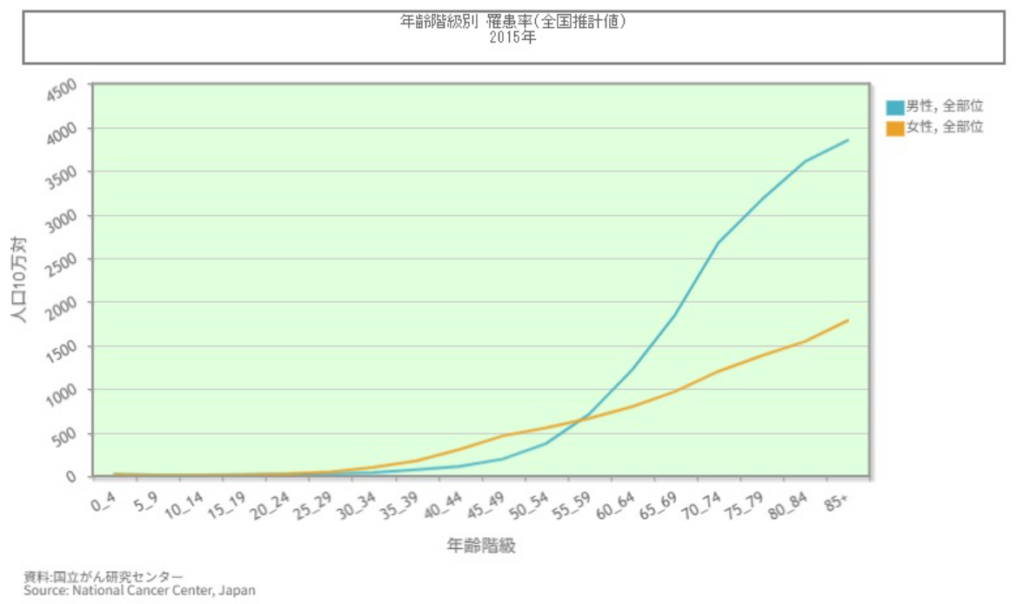
画像引用:国立がん研究センター「がん統計」全がん(年齢階級別罹患率)
近年は、がん治療が通院中心になるケースや、長期間にわたって治療を続けるケースも少なくありません。
治療が長引いた場合など、給与収入で補うことが難しくなるケースもあるため、治療費や当面の生活費に充てられるがん保険や三大疾病に備える保険・特約などが必要かどうかを、公的保障や預貯金も踏まえて検討するとよいでしょう。
がん保険についての関連記事はこちら
【2026最新】がん保険の正しい選び方|自分に最適な保障内容と最新データをもとにした備え方を徹底解説
持病がある場合にも医療保険に入れる?
持病や既往症があっても、健康状態や病歴の内容によっては医療保険に加入できる場合があります。
ただし、告知項目を限定した引受基準緩和型医療保険は同年齢・同程度の保障内容の通常の医療保険と比べて保険料が割高になる傾向があります。
契約から一定期間は給付が削減される商品もあるため確認が必要です。
まずは通常の医療保険に加入できるかを確認しましょう。
加入が難しい場合の選択肢として引受基準緩和型医療保険を検討するステップをおすすめします。
持病がある場合の医療保険についてはこちら
【2026年最新】持病があっても入れる医療保険(引受基準緩和型)とは?必要な保険の選び方・告知内容を解説
定年退職後に備えたい介護のリスク
65歳以上の高齢者のうち、要介護・要支援の認定を受けている人はおよそ5人に1人(19.4%)11にのぼります。
また、厚生労働省の調査12では、要介護になった原因として、認知症(23.6%)、脳血管疾患(19.0%)、骨折・転倒(13.0%)が挙げられています。
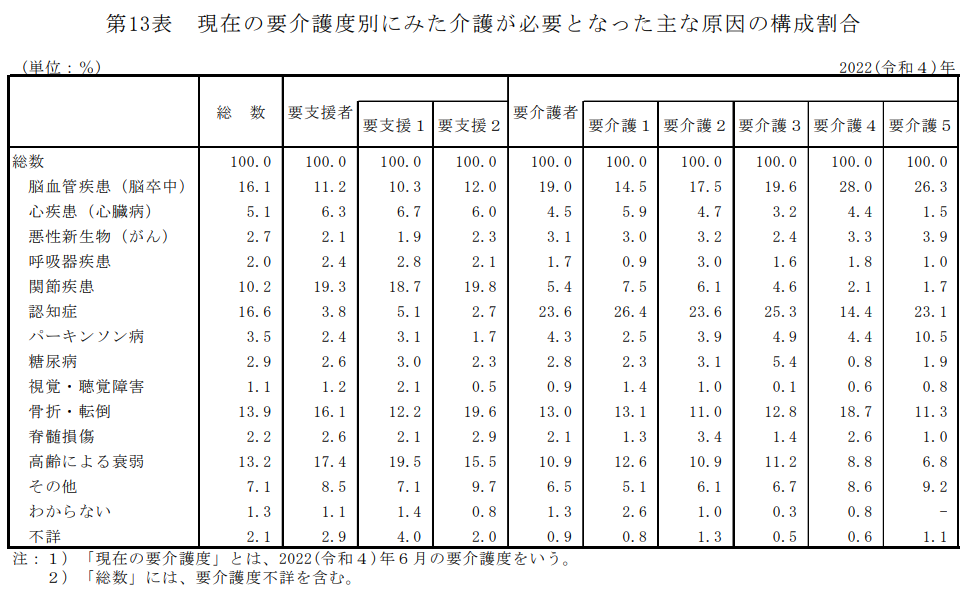
画像引用:厚生労働省「2022(令和4)年 国民生活基礎調査の概況」第13表 現在の要介護度別にみた介護が必要となった主な原因の構成割合
こうした病気やけがが要介護状態につながることもあるため、医療への備えとあわせて、介護への備えも検討しておくことが大切です。
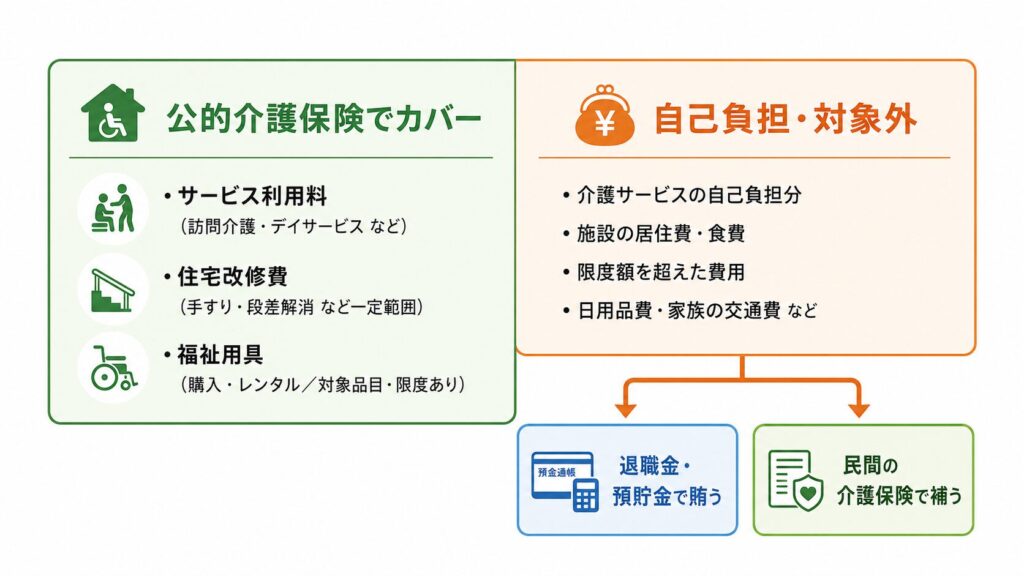
公的介護保険を利用しても原則1〜3割の自己負担が発生し、対象外となる負担もあります。
平均的な介護費用の目安は約540万円です。
住宅のバリアフリー化や介護サービスの利用、施設への入居など、医療費とは異なる支出が発生することもあります。
公的介護保険でカバーできる範囲
公的介護保険は、所定の要介護認定・要支援認定を受けた場合に利用できます。
訪問介護やデイサービスなどの在宅サービス、特別養護老人ホームなどの施設サービスをはじめとする介護サービスの利用にかかる費用の一部が給付される仕組みです。
利用できるサービスの種類や、月々に利用できる金額の上限(支給限度額)は、要介護度によって異なります。利用者は所得などに応じて、原則1〜3割を自己負担します13。
不足する費用は民間介護保険も選択肢に
公的介護保険を利用しても自己負担部分があり、その他の費用も含めると介護には大きな負担が発生します。
一時的な費用:平均47.2万円
月々の費用:平均9.0万円(在宅の平均5.3万円、施設利用の平均13.8万円)
介護期間の平均:55.0カ月14
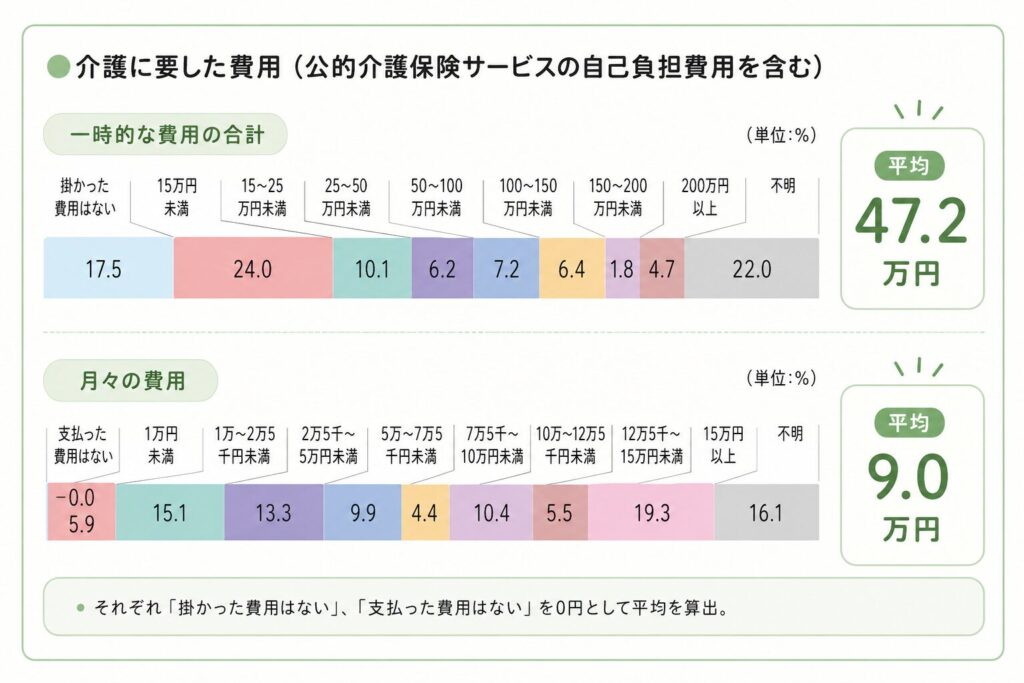
月々の費用を平均9.0万円として試算すると、介護費用の目安は以下のようになります。
| 項目 | 金額 |
|---|---|
| 一時的な費用 | 約47万円 |
| 月々の費用(9万円×55カ月) | 約495万円 |
| 合計 | 約540万円 |
介護費用に預貯金で備える方法や、民間の介護保険で補う方法などがあります。
民間の介護保険は、所定の要介護状態になった際に、一時金や年金形式で給付金を受け取れる商品が一般的です。
加入には健康状態の告知が必要なため、健康なうちから準備しておくことがポイントとなります。
介護保険についての関連記事はこちら
【2026年最新】民間介護保険とは?公的制度の仕組みと民間介護保険の必要性を徹底解説
医療保険の介護保障特約という選択肢
単独の介護保険のほかに、医療保険に「介護保障特約」を付加できる商品もあります。
介護保険は加入年齢の上限が若く設定されている商品も多いため、検討する場合は早めに条件を確認しましょう。
定年退職後の保険のよくある質問
定年退職後の保険についてよく寄せられる質問をまとめました。
- 夫が定年退職すると、妻の健康保険はどうなりますか。
-
妻が夫の健康保険の被扶養者だった場合、夫の退職により、そのまま被扶養者として加入し続けられるとは限りません。
退職後は、夫が任意継続被保険者制度を選んだ場合は、要件を満たせば妻も引き続き被扶養者になれますが、要件を満たさない場合は妻自身で国民健康保険に加入するなどの手続きが必要です。夫が国民健康保険に加入する場合は「被扶養者」という制度自体がないため、妻も国民健康保険への加入や、国民年金の第3号被保険者から第1号被保険者への切り替えが必要になります。
なお、妻自身が勤務先の健康保険に加入している場合は、夫の退職による直接的な影響はありません。
任意継続被保険者制度を利用する場合でも、被扶養者として継続できるかどうかは扶養の要件を満たすことが前提で、加入している健康保険(協会けんぽ・健康保険組合など)によって手続きや取扱いが異なる場合があります。退職前に加入先へ確認しておきましょう。
- 定年後も再雇用で働く場合、保険の見直しは必要ですか。
-
再雇用で所定の条件を満たして働く場合15は勤め先の社会保険に引き続き加入でき、団体保険も継続できる場合があります。
ただし収入が現役時代より下がるのが一般的なため、保険料負担と保障額のバランスを見直す考え方は退職する場合と変わりません。
完全退職のタイミングで改めて切り替えや見直しが必要になる点も踏まえ、再雇用期間中から準備しておくと安心です。
- 給与から天引きされていた保険料の支払いはどうなりますか。
-
給与天引き(団体扱い)で払っていた保険料は、退職後は口座振替やクレジットカード払いなど個人での支払いに切り替わります。団体扱いで適用されていた保険料の割引がなくなり、同じ契約でも保険料が変わる場合があるため、退職前に保険会社または勤め先の担当窓口へ切り替え手続きと退職後の保険料を確認しておきましょう。
- 保険証券が見つからない場合はどうすればよいですか
-
まずは加入している保険会社に連絡すれば、契約内容の確認や証券の再発行の手続きができます。どの保険会社と契約しているかわからない場合は、生命保険協会の生命保険契約照会制度を利用して、契約の有無を照会できる場合があります(利用には所定の条件と手数料があります)。退職を機に世帯の保障を一覧にする際、証券の所在確認から始めましょう。
- 認知症に備える保険はありますか。
-
65歳以上の高齢者の認知症有病率は12.3%で、軽度認知障害(MCI)を含めると約3人に1人にのぼる16とされています。
こうしたリスクに備える方法として、所定の認知症と診断された場合などに一時金や年金形式で給付を受けられる、認知症保険と呼ばれる商品があります。給付の要件や対象となる状態は商品ごとの約款によって異なります。
公的介護保険や民間の介護保険と保障が重なる部分もあるため、介護への備え全体の中で、どの費用をどの手段でカバーするかを整理してから検討しましょう。
認知症保険についての関連記事はこちら
【2026年最新】認知症保険とは?仕組み・必要額・選び方を解説 - 医療保険で介護に備えることはできますか?
-
医療保険と介護保険は本来目的が異なる別の保険ですが、一部の医療保険には「介護保障特約」を付加できる商品があり、所定の要介護状態になった場合に給付金を受け取れます。
ただし、独立した介護保険に比べると保障内容は限定的なため、介護費用への備えを重視する場合は、介護保険への加入もあわせて検討するとよいでしょう。
- 75歳になったら保険料の軽減措置はありますか?
-
75歳になると、それまでの選択(任意継続被保険者制度・国民健康保険・家族の被扶養者のいずれであっても)にかかわらず、全員が後期高齢者医療制度へ自動的に移行します。運営元も、市区町村の国民健康保険や会社の健康保険組合ではなく、都道府県ごとの「後期高齢者医療広域連合」に変わります。
それまで被扶養者だった人については、75歳到達後2年間に限り、保険料の定額部分(均等割)が5割軽減され、所得に応じた部分(所得割)はかからないという経過措置17が設けられています。
ただし、それまで配偶者や子どもの扶養に入っていた場合でも、個人単位で保険料を支払うことになる点に注意しましょう。
- 退職金の一部を保険に回すのはおすすめですか?
-
退職金の使い道の1つとして、一時払い終身保険などを検討する人もいます。まとまった資金を計画的に管理でき、相続対策として活用できる場合がありますが、途中で解約すると受取額が払込額を下回ることがあるため、当面使う予定のない資金の範囲で検討するのが基本です。
また、加入には健康状態の告知が必要なため、持病や年齢によっては加入できない場合もあります。保険だけでなく、預貯金や他の金融商品とのバランスも踏まえて判断しましょう。
一時払い終身保険についての記事はこちら
一時払い終身保険とは?メリット・デメリットから賢い選び方まで徹底解説 - 任意継続被保険者制度の保険料はどのくらい上がりますか?
-
在職中は保険料の半分を会社が負担していますが、任意継続では全額自己負担になるため、退職前に給与から天引きされていた保険料のおよそ2倍が目安になります(標準報酬月額には上限があるため、際限なく高くなるわけではありません)。
加入するには、退職日まで継続して2か月以上被保険者であったことが条件で、資格喪失日(退職日の翌日)から20日以内に申請する必要があります。加入期間は最長2年間です。
定年退職後の保険は退職前から計画的に
定年退職後の保険は、保障を単純に増やしたり減らしたりするのではなく、これからの生活に本当に必要な保障へ見直すことが大切です。
まずは加入中の保険内容を確認し、退職金や預貯金、公的保障で備えられる範囲を整理しましょう。そのうえで、不足する部分だけを民間保険で補えば、必要以上の保険料を負担することなく、自分や家族に必要な保障を確保できます。
また、年齢や健康状態によっては新たな保険へ加入しにくくなる場合もあります。退職後ではなく、退職前から計画的に見直しを進めることが大切です。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
出典・参考サイト一覧
- 全国健康保険協会(協会けんぽ)「健康保険任意継続制度(退職後の健康保険)について」 ↩︎
- 厚生労働省「国民健康保険制度」 ↩︎
- 厚生労働省「高齢者医療制度」 ↩︎
- 全国健康保険協会(協会けんぽ)「被扶養者の認定における特例について」 ↩︎
- 日本年金機構「被扶養者に異動があったときの手続き」 ↩︎
- 総務省「家計調査報告(家計収支編)2025年平均」 ↩︎
- 厚生労働省「令和6年簡易生命表の概況」 ↩︎
- 生命保険文化センター「葬儀にかかる費用はどれくらい?」 ↩︎
- 厚生労働省「令和5年度 国民医療費」 ↩︎
- 国立がん研究センター「最新がん統計」 ↩︎
- 厚生労働省「令和5年度 介護保険事業状況報告(年報)」 ↩︎
- 厚生労働省「2022(令和4)年 国民生活基礎調査の概況」 ↩︎
- 厚生労働省「介護サービス情報公表システム」 ↩︎
- 生命保険文化センター「生命保険に関する全国実態調査(2人以上世帯)」2024(令和6)年度 ↩︎
- 日本年金機構「60歳以上の厚生年金の被保険者が退職し、継続して再雇用される場合、どのような手続きが必要ですか。」 ↩︎
- 政府広報オンライン「知っておきたい認知症の基本」 ↩︎
- 東京都保健医療局 後期高齢者医療制度について「 4 保険料 (2)保険料の軽減策」 ↩︎


