
組立保険は、機械・設備の据付や組立工事中に、不測かつ突発的な事故で工事の対象物などに生じた損害を補償する保険です。この記事では、建設工事保険との違い、補償する物と期間、対象外の事故、保険金額の決め方、見積もりで確認したい点を整理します。
建物と設備の工事が混在するなど、必要な保険を判断しにくい場合は、工事内容を伝えて補償の選び方を相談しましょう。
見積もりだけでもOK
プランの相談も可能
工事保険の専門アドバイザーが、業種や売上をうかがって、事業で必要な保険をまとめてお探しします。元請けから加入を求められて急いでいる方もご相談ください。
よくご相談いただく保険
条件を送るだけで保険プランが届きます
業種・売上などを入力するだけ。事業に合うプランの保険料をお知らせします
専門のアドバイザーが質問にもお答え
「元請けから求められた補償を満たせる?」「一人親方でも入れる?」「今の保険と何が違う?」など、気になることも一緒に
料メールで見積もり依頼 見積もり依頼だけでもOK無
料メールで見積もり依頼 トークで気軽に質問だけでもOK無
料LINEで見積もり依頼 トークで気軽に質問だけでもOK無
料LINEで見積もり依頼
スマホのカメラでQRコードを読み取ると、LINEで相談できます
パソコンをお使いの方も、スマホでそのまま友だち追加・質問ができます。パソコン版のLINEをお使いの方は、上の緑のボタンからも開けます。
✓ 見積もり・相談は無料
組立保険とは?
組立保険は、機械設備や装置の据付工事、鉄塔・橋梁などの鋼構造物の組立工事を主な対象とする保険です。工事の作業中や試運転中に、工事現場で不測かつ突発的な事故が起き、保険の対象に損害が生じたときに保険金が支払われます。
対象となる工事
保険会社の資料では、次のような工事が対象として挙げられています。
| 工事の種類 | 例 |
|---|---|
| 建物の内装・外装工事、付帯設備の工事 | 冷暖房・給排水・電気・ガス設備など |
| 鋼構造物の建設工事 | アンテナ・鉄塔・アーケード・煙突・橋梁など |
| 各種の機械・機械設備・装置の据付や組立工事 | ポンプ・発電機・変圧器・エレベーター・立体駐車場など |
| 複数の機械・設備が集まった設備一式の工事 | 受変電設備・発電設備・冷凍冷却設備など |
| 工場・プラント・発電所などの設備一式の工事 | 製造工場・化学プラント・発電所など |
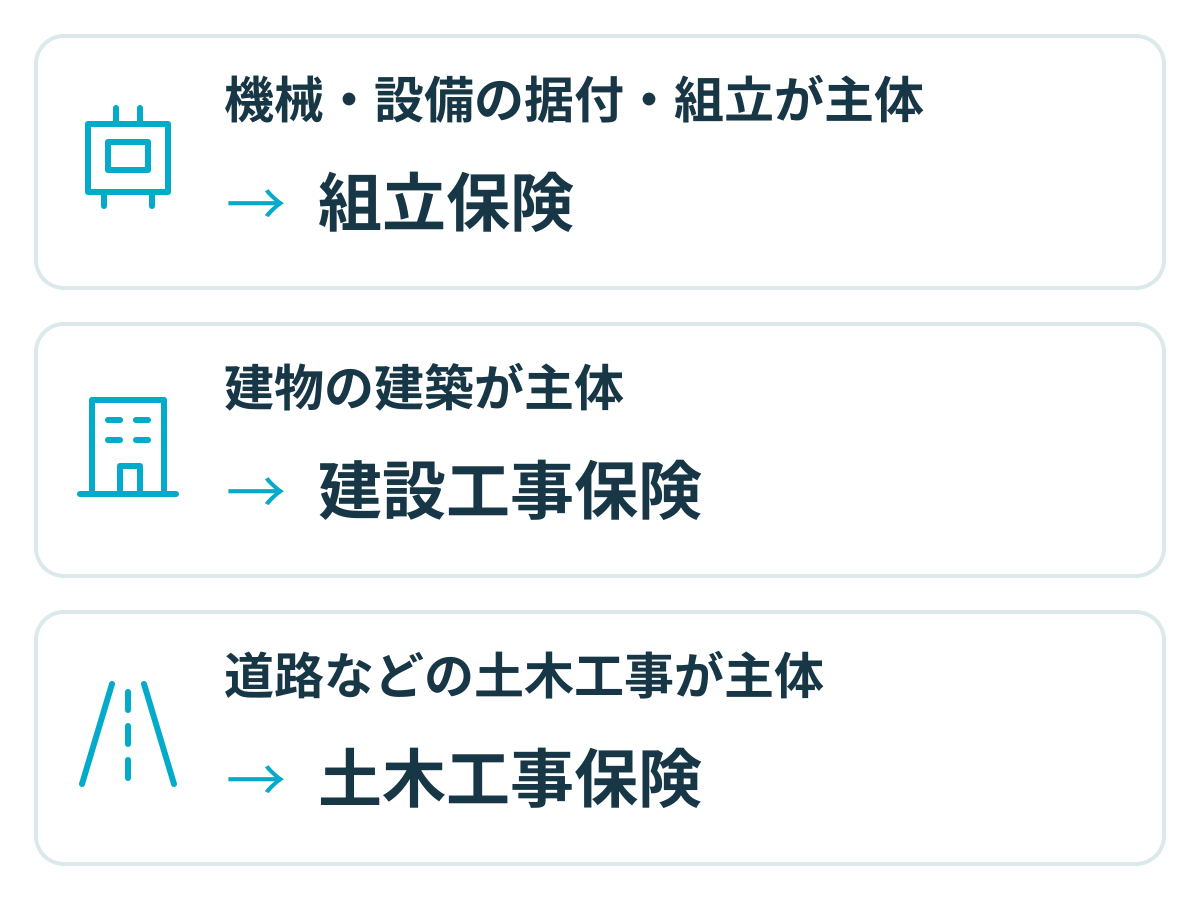
一方、建物の建築を主体とする工事、道路・土地造成・擁壁などの土木工事を主体とする工事、解体・撤去・分解・取片づけの工事は、組立保険の対象工事に含まれません。対象になるかどうかは工事の主体と契約の内容で決まるため、具体的な工事は保険会社や代理店に確認してください。
建設工事保険・火災保険との違い
工事の保険は、工事の主体で選びます。基本的な選び方は、機械・設備の据付・組立が主体なら組立保険、建物の建築(増築・改築・改修を含む)が主体なら建設工事保険、土木工事が主体なら土木工事保険です。
建物と設備の工事が混在する場合
建物の工事に設備工事が含まれる場合など、どちらに当たるか迷うときは、工事全体の主体がどちらかを保険会社や代理店に確認してください。
工事の保険の全体像は「工事保険の種類と選び方」、土木工事が主体の場合は「土木工事保険とは?補償内容や建設工事保険との違いを解説」も参考にしてください。
組立保険と火災保険の違い
火災保険は、会社が所有・使用する建物や設備などの財産を対象にする保険です。組立保険は、工事の期間中に工事現場にある工事の対象物などを対象にします。補償する事故の範囲も、組立保険は作業ミスや設計・材質の欠陥による事故などを含む工事向けの内容です。
工事中の損害に備えたい場合は、火災保険で足りるかではなく、工事の保険でどこまで補償されるかを確かめましょう。
組立保険で守れる物・期間・特約
補償内容
以下は、ある商品の基本補償の例です。工事現場にある次の物が対象になります。
- 工事の対象物(工事が終わったら引き渡す機械設備・装置・橋梁など)
- 本工事に含まれる土木工事に付随する仮工事の対象物(足場工・型枠工など)
- 工事用仮設物(仮設の電気配線・配管・照明設備など)
- 工事用仮設建物(現場事務所・宿舎・倉庫など)と、その中の所定の什器・備品(家具、衣類、寝具、事務用具、非常用具)
- 工事用材料(機械設備の一部になる材料など)
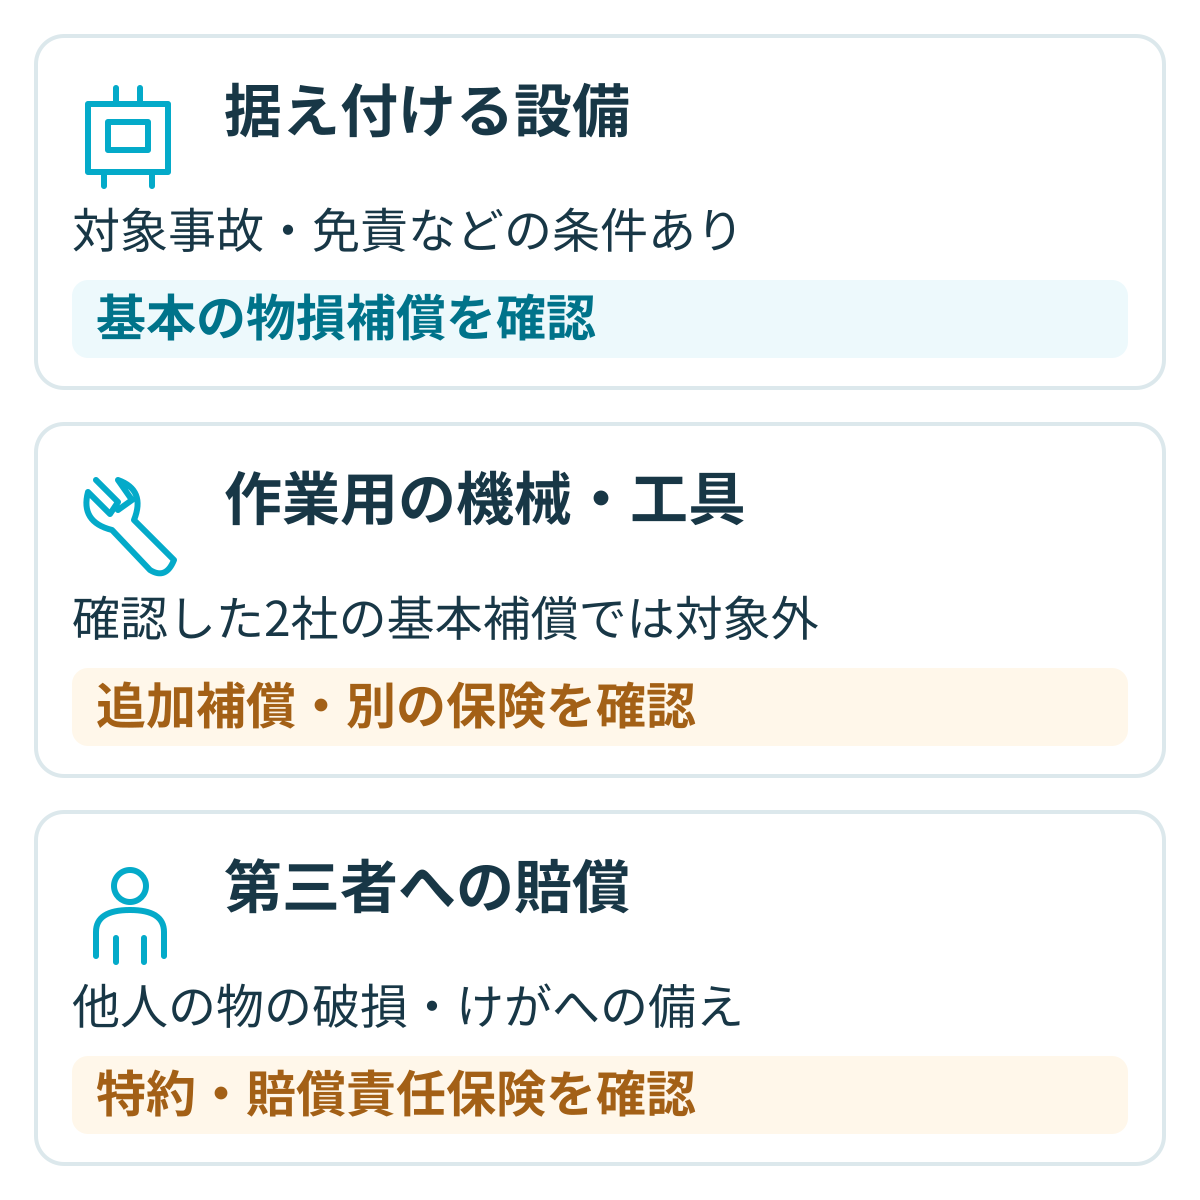
確認した商品の例では、据付に使う工事用の仮設備、工事用の機械・器具・工具とその部品、自動車などの車両は、組立保険の対象に含まれません。また、据付作業にあわせて手を加えた既設の建物の壁・天井や既設の機械は、「工事の目的物」に含めない契約もあります。これらの損害については、追加補償や別の保険で対応できるかを確認してください。
工事中に他人にけがをさせたり、他人の物を壊したりしたときの賠償は、物の損害を補償する基本の補償には含まれません。損害賠償責任補償特約をセットする方法や、「請負業者賠償責任保険」で備える方法があります。
補償期間
ある保険会社の個別契約の例では、保険期間を原則として着工時から引渡し予定時までに設定します。ただし、契約上の保険期間と、実際に補償を受けられる保険責任期間は必ずしも一致しません。
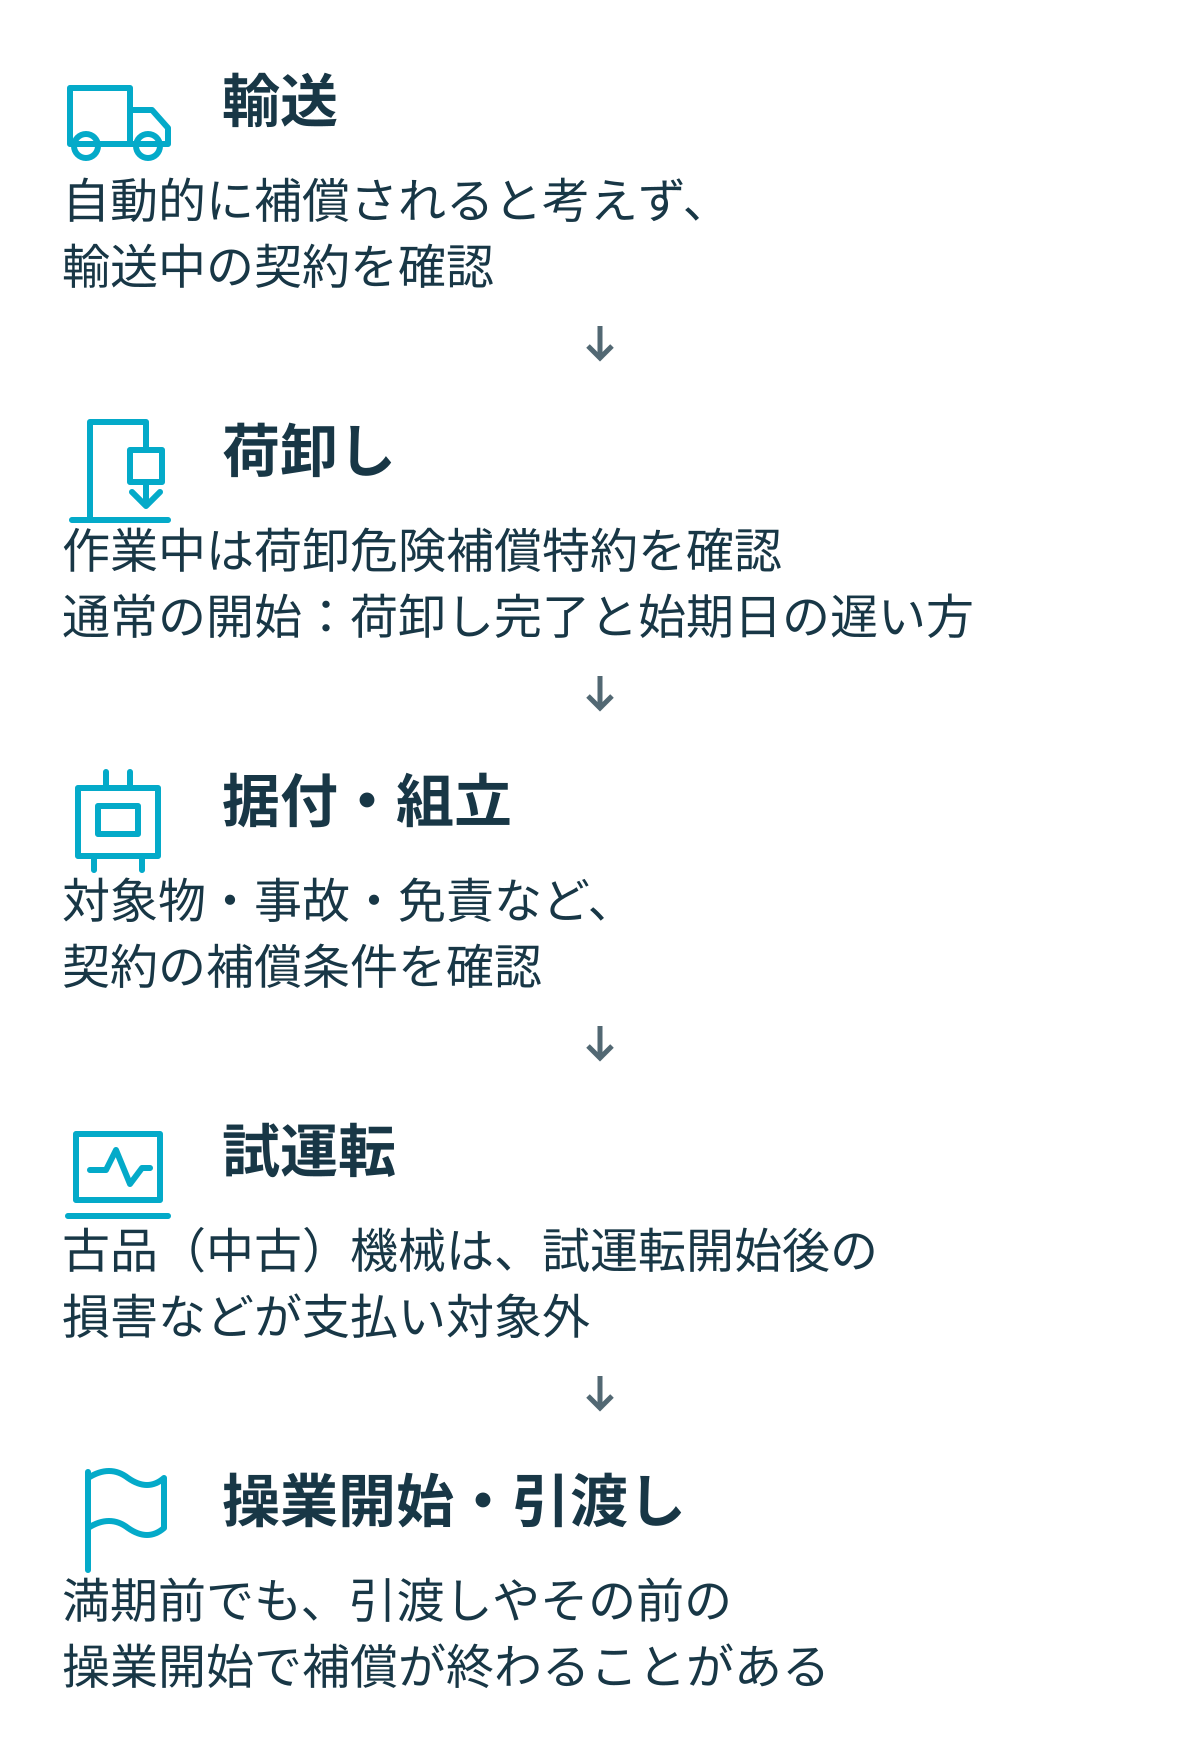
- 始まり:上記の個別契約では、保険期間の初日と、工事現場で輸送機関から保険の対象の荷卸しが完了した時の、いずれか遅い時に始まります。別の保険会社の例では、工事用材料・工事用仮設材は、荷卸しが完了した時から責任が始まります
- 荷卸し作業中:荷卸し作業中の事故について、荷卸危険補償特約をセットすることで補償する商品があります
- 終わり:工事の対象物が引き渡された時や、引渡し前に操業を始めた時など、保険期間の末日より早く終わる場合があります
- 延長:工事が遅れて引渡しが保険期間内に終わらないときは、満了前に延長の手続きが必要です。延長しないと、満了後の事故は補償されません
- 中古の機械:契約によっては、中古機械の試運転開始後に生じた損害などが支払い対象外になります
輸送中や荷卸し中まで自動的に補償されるとは限りません。輸送・荷卸し・据付・試運転・操業開始・引渡しの各段階について、補償の有無と開始・終了の条件を確認してください。
付帯できる特約
次の表は、一つの商品で選べる特約の例です。特約の種類や内容は保険会社によって違います。
| 特約名 | 内容 |
|---|---|
| 特別費用補償特約 | 対象物の損害に保険金が支払われる場合に、復旧のための急行貨物割増運賃(航空貨物輸送運賃を除く)や、残業・休日・夜間勤務の割増賃金を復旧費に含める |
| 損害賠償責任補償特約 | 工事現場で工事中の偶然な事故により、他人の身体の障害や財物の損壊について法律上の賠償責任を負ったときの損害を補償する |
| 荷卸危険補償特約 | 工事現場で輸送機関から保険の対象を荷卸しする作業中の、不測かつ突発的な事故による損害を補償する |
| 残存物の解体および取片づけ費用補償特約 | 対象物の損害に保険金が支払われる場合に、損害が生じた保険の対象の残存物の取片づけに必要な費用を復旧費に含める |
組立保険の保険金
保険金支払い対象の事故
以下は、一つの商品の補償内容に基づく例です。次のような事故による損害が対象になります。
- 組立作業の欠陥による事故(例:組み立てる順序を誤りアーケードが崩壊した)
- 作業員・従業員・第三者の取扱上の拙劣、悪意または過失による事故
- 設計・材質・製作の欠陥による事故
- 火災・破裂・爆発による事故
- ショート・過電流などの電気的現象による事故
- 盗難
- 土地の沈下・隆起、地すべり、土砂崩れによる事故
- 暴風雨・高潮・洪水・落雷などの自然現象による事故
- 航空機やその一部の落下による事故
設計・材質・製作の欠陥については、欠陥が原因で崩壊・破壊などの事故が起き、損害が生じた場合に限って保険金が支払われます。欠陥そのものを修理・取替・補強する費用は対象外です。
保険金が支払われない場合
次の一覧は、同じ商品で支払い対象外となる損害や費用の例です。適用条件は2021年4月1日以降始期契約用資料に基づきます。
- 保険契約者・被保険者・工事現場責任者の故意または重大な過失、法令違反による損害
- 地震・噴火またはこれらによる津波による損害
- 戦争・暴動などによる損害
- この商品の例では、保険金額15億円以上の工事に限り、直接・間接を問わずテロ行為等によって生じた損害を対象外としています。
- 風・雨・雹・砂塵の吹込みや漏入による損害。ただし、保険の対象を収容する建物の外側が風災・雹災で直接破損したために不測かつ突発的な事故が生じた場合を除きます
- 保険の対象の性質・欠陥、自然の消耗や劣化による損害
- 残材の調査で見つかった紛失や不足の損害
- 納期の遅れなど、工事契約上の債務不履行で負う賠償責任による損害
- 設計・材質・製作の欠陥を取り除くための費用
このほか、同じ商品では、申込日までに気象庁が発生と名前を発表していた台風による損害なども対象外とされています。支払われない場合は保険会社・契約によって違うため、普通保険約款と特約で確認してください。
支払われる保険金
以下は、ある保険会社の2021年4月1日以降始期契約用資料に基づく算出方法の例です。復旧費から免責金額を差し引いた額を基礎として保険金を算出します。保険金額が、支給材料の価額を加え、対象外工事の金額を除いた請負金額に不足する場合は、その割合に応じて保険金が減額されます。支払いには保険金額や対象物ごとの限度額があり、損害額を超えて支払われるものではありません。具体的な計算方法は契約内容で確認してください。
- 復旧費:損害が生じた保険の対象を、事故直前の状態に戻すために直接必要な修理費や、修理に必要な点検・検査費用です。この商品の例では、仮修理費は原則として含みませんが、保険会社が本修理の一部と認めた費用は含みます。模様替え・改良による増加費用などは含みません。
- 免責金額(自己負担額):工事の種類や保険金額に応じて標準の金額が決められており、引き上げて契約することもできます
次の表は、上の算出例と同じ商品・適用条件での標準免責金額です。全商品に共通する金額ではありません。実際の免責金額は契約時に確認してください。
| 工事の種類 | 保険金額の区分 | 標準免責金額の例 |
|---|---|---|
| ビル付帯設備工事・建物内外装工事 | — | 2万円 |
| その他の工事 | 150万円未満 | 2万円 |
| その他の工事 | 150万円以上500万円未満 | 4万円 |
| その他の工事 | 500万円以上800万円未満 | 8万円 |
| その他の工事 | 800万円以上 | 10万円 |
仮設材などの限度額の例:上の免責金額表とは別の保険会社の2025年10月改定資料では、請負金額内訳書に損料・償却費を計上した工事用仮設材・仮設物・仮設建物と、その中の什器・備品は時価額で評価し、保険金額の2%または500万円の低い方を限度に損害額へ算入します。
土木工事などの限度額の例:上の免責金額表と同じ保険会社の2021年4月1日以降始期契約用資料では、組立保険の対象工事に含まれる土木工事と、それに付随する仮工事およびそれらの材料の損害について、1事故3,000万円、保険期間通算6,000万円の限度が設けられています。
ここでは、異なる商品の公表資料から限度額の例を紹介しています。適用される限度額や対象範囲は、契約内容で確認してください。保険金額の決め方は、次の章で説明します。
見積もりだけでもOK
プランの相談も可能
工事保険の専門アドバイザーが、業種や売上をうかがって、事業で必要な保険をまとめてお探しします。元請けから加入を求められて急いでいる方もご相談ください。
よくご相談いただく保険
条件を送るだけで保険プランが届きます
業種・売上などを入力するだけ。事業に合うプランの保険料をお知らせします
専門のアドバイザーが質問にもお答え
「元請けから求められた補償を満たせる?」「一人親方でも入れる?」「今の保険と何が違う?」など、気になることも一緒に
料メールで見積もり依頼 見積もり依頼だけでもOK無
料メールで見積もり依頼 トークで気軽に質問だけでもOK無
料LINEで見積もり依頼 トークで気軽に質問だけでもOK無
料LINEで見積もり依頼
スマホのカメラでQRコードを読み取ると、LINEで相談できます
パソコンをお使いの方も、スマホでそのまま友だち追加・質問ができます。パソコン版のLINEをお使いの方は、上の緑のボタンからも開けます。
✓ 見積もり・相談は無料
保険料・保険金額の決め方と見積もりの準備
組立保険の保険料は、保険金額、工事の対象物の種類、工事期間などによって決まります。特約をセットすると、その分の保険料も加わります。同じような工事でも条件によって保険料は変わるため、工事内容・金額・期間・特約を伝えて個別に見積もりを取りましょう。
保険金額の決め方
保険金額は、請負金額を基準に設定するのが基本です。以下は、支給材料や対象外工事に応じた調整の例です。具体的な調整方法は契約条件で確認してください。
- 発注者などから支給される材料があり、その金額が請負金額に含まれていない場合は加える
- 解体・撤去などの、組立保険の対象に含まれない工事の金額が入っている場合は除く
- 工事中に請負金額が変わった場合は、保険金額を調整する
ある保険会社では、下請けとして契約する場合は下請けの請負金額が基準になり、労務費だけの請負なら工事の目的物や材料の価額を加える必要がある、と注意されています。
契約パターン
組立保険の契約方式には、主に次の2つがあります。
- 工事ごとに契約する方式
- 1年間の工事をまとめて契約する方式(保険会社により「包括契約」「総括契約」などと呼ばれます)
まとめて契約する方式は、手続きの手間を減らし、契約漏れを防ぎやすくなります。ただし、対象にできない工事がある場合や、保険料の精算が必要な場合もあるため、条件は契約前に確認してください。
見積もり・相談の前に準備する情報
見積もりでは、工事の内容・保険金額・工期を伝えます。次の一覧は、ある保険会社が提出を求める資料の例です。
- 工事請負契約書
- 工事費内訳明細書
- 工事計画書・工事仕様書
- 主要図面
- 工事工程表
工事の内容によっては、プロセスシートや機械のパンフレットを求められることもあります。あわせて、支給材料の有無と金額、荷卸しや試運転の予定、中古の機械の有無も整理しておくと、相談がスムーズです。相談の際は、組立保険を検討していることと工事の内容を伝えてください。
あわせて、元請などの既存契約に自社の工事・対象物・期間が含まれるか、発注者から指定された保険条件を確認しましょう。資料がそろっていなくても、分かる範囲の工事内容から相談できます。
公共工事は契約書・仕様書の付保条件を確認
公共工事を受注する際は、まず発注者の工事請負契約書や仕様書で、保険加入に関する条件を確認してください。保険の指定がある場合は、種類・保険金額・期間・被保険者・提出書類を整理しましょう。
条件を確認したら、その資料を見積もり・相談の際に共有すると、条件を満たせるかどうかを確かめやすくなります。
見積もりだけでもOK
プランの相談も可能
工事保険の専門アドバイザーが、業種や売上をうかがって、事業で必要な保険をまとめてお探しします。元請けから加入を求められて急いでいる方もご相談ください。
よくご相談いただく保険
条件を送るだけで保険プランが届きます
業種・売上などを入力するだけ。事業に合うプランの保険料をお知らせします
専門のアドバイザーが質問にもお答え
「元請けから求められた補償を満たせる?」「一人親方でも入れる?」「今の保険と何が違う?」など、気になることも一緒に
料メールで見積もり依頼 見積もり依頼だけでもOK無
料メールで見積もり依頼 トークで気軽に質問だけでもOK無
料LINEで見積もり依頼 トークで気軽に質問だけでもOK無
料LINEで見積もり依頼
スマホのカメラでQRコードを読み取ると、LINEで相談できます
パソコンをお使いの方も、スマホでそのまま友だち追加・質問ができます。パソコン版のLINEをお使いの方は、上の緑のボタンからも開けます。
✓ 見積もり・相談は無料
保険会社による違い
組立保険は、商品によって補償範囲や付帯できる特約、補償期間の条件が異なります。補償が始まる時点や、年間の工事をまとめて契約する方式の名称にも違いがあります。工事の対象・金額・期間・必要な特約をそろえ、補償内容と保険料を比べましょう。
組立保険のよくある質問
- 組立保険と建設工事保険はどう違いますか?
-
主に対象とする工事が異なります。機械・設備の据付や組立が主体なら組立保険、建物の建築が主体なら建設工事保険が基本です。設備工事を含む建築工事などは、工事全体の内容から適切な契約を確認してください。
- 中古機械の試運転中の事故も補償されますか?
-
契約によって異なり、中古機械の試運転開始後の損害を対象外とする場合があります。中古機械の有無と試運転の予定を伝え、契約前に確認してください。
- 支給材料がある場合、保険金額はどう決めますか?
-
ある保険会社では、請負金額に含まれていない支給材料の金額を加え、対象外工事の金額を除いて設定します。下請契約が労務費だけの場合に、請け負った範囲の目的物や材料の価額を加える商品もあります。必要な調整は契約条件に沿って確認してください。
まとめ
組立保険は、機械や設備の据付・組立工事の期間中に、工事の対象物などに生じた損害を補償する保険です。建物の建築が主体なら建設工事保険、土木工事が主体なら土木工事保険と、工事の主体で使い分けます。
確認した商品の基本の補償は、工事の対象物などの損害に備えるものです。作業用の機械・工具や第三者への賠償、輸送・荷卸し中の損害まで自動的に含まれるわけではありません。補償期間、地震などの対象外事故、欠陥そのものの修理費の扱いを、特約も含めて確認しましょう。見積もりでは、工事内容・金額・工期と、支給材料の有無などを伝えましょう。必要となる資料は工事内容や保険会社によって異なります。
見積もりだけでもOK
プランの相談も可能
工事保険の専門アドバイザーが、業種や売上をうかがって、事業で必要な保険をまとめてお探しします。元請けから加入を求められて急いでいる方もご相談ください。
よくご相談いただく保険
条件を送るだけで保険プランが届きます
業種・売上などを入力するだけ。事業に合うプランの保険料をお知らせします
専門のアドバイザーが質問にもお答え
「元請けから求められた補償を満たせる?」「一人親方でも入れる?」「今の保険と何が違う?」など、気になることも一緒に
料メールで見積もり依頼 見積もり依頼だけでもOK無
料メールで見積もり依頼 トークで気軽に質問だけでもOK無
料LINEで見積もり依頼 トークで気軽に質問だけでもOK無
料LINEで見積もり依頼
スマホのカメラでQRコードを読み取ると、LINEで相談できます
パソコンをお使いの方も、スマホでそのまま友だち追加・質問ができます。パソコン版のLINEをお使いの方は、上の緑のボタンからも開けます。
✓ 見積もり・相談は無料
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。