
請負業者賠償責任保険とは、工事や作業の最中に、誤って他人にケガをさせたり他人の物を壊したりしたときの賠償に備える保険です。元請け・下請け・個人事業主(一人親方)を問わず加入でき、保険料は業種や売上高、付ける特約で決まります。工事保険Timesの契約データでは、年間保険料の中央値は約7.7万円です。
見積もりだけでもOK
プランの相談も可能
工事保険の専門アドバイザーが、業種や売上をうかがって、事業で必要な保険をまとめてお探しします。元請けから加入を求められて急いでいる方もご相談ください。
よくご相談いただく保険
条件を送るだけで保険プランが届きます
業種・売上などを入力するだけ。事業に合うプランの保険料をお知らせします
専門のアドバイザーが質問にもお答え
「元請けから求められた補償を満たせる?」「一人親方でも入れる?」「今の保険と何が違う?」など、気になることも一緒に
✓ 見積もり・相談は無料
 保険相談Times編集部
「元請けから請負賠償に入ってと言われた」「一人親方だけど、いくらかかるの?」というご相談をよくいただきます。補償の範囲と保険料の目安を順に見ていきましょう。
請負業者賠償責任保険とは?
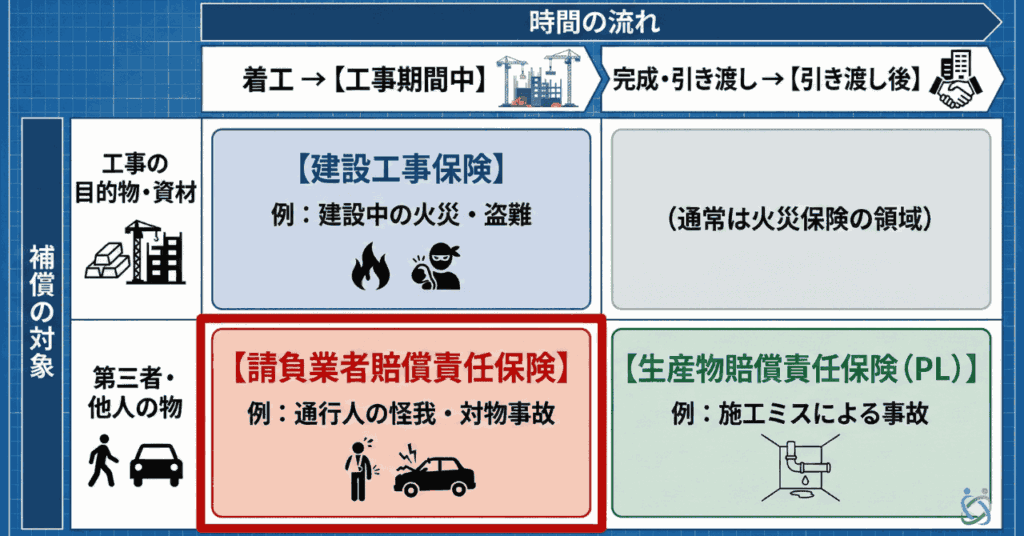
請負業者賠償責任保険は、工事・作業の遂行や、工事に使う施設が原因で、他人をケガさせたり(対人事故)、他人の物を壊したり(対物事故)して法律上の賠償責任を負ったときに、損害賠償金や弁護士費用などを補償する保険です1。
補償の対象になる主な工事・作業
建設工事だけでなく、現場での作業をともなう幅広い仕事が対象になります。
- 建築・土木工事(住宅、ビル、道路など)
- 内装・リフォーム工事
- 電気・給排水などの設備工事
- 解体工事
- 塗装・防水工事
- 造園・草刈り・清掃作業
- ビルメンテナンス・看板の設置
- エアコンクリーニング・ハウスクリーニング
補償の対象にならない主なケース
すべての事故が補償されるわけではありません。たとえば次のような場合は、保険金が支払われないのが一般的です2。
- 故意に起こした事故
- 地震・噴火・津波・洪水・高潮による損害
- 自動車・原動機付自転車の事故(自動車保険の領域)
- 自分が管理している他人の物の破損(特約で補償できる場合がある)
- 引き渡したあとの仕事の結果による事故(生産物賠償責任保険〈PL保険〉で補償)
- 自社の従業員の業務中のケガ
- アスベスト(石綿)に関連する損害
- 養生をしないで行った塗装による塗料の飛散
補償内容と付けておきたい特約
事故が起きたときは、被害者に支払う賠償金だけでなく、解決までにかかる費用も補償されます。
基本の補償
| 補償 | 内容 |
|---|---|
| 損害賠償金 | 被害者への治療費・慰謝料・修理費など |
| 争訟費用 | 損害賠償に関する訴訟費用や弁護士報酬など |
| 損害防止費用 | 事故による損害の発生・拡大を防ぐためにかかった費用 |
| 緊急措置費用 | 被害者の応急手当など、事故直後の緊急措置にかかった費用 |
| 権利保全行使費用 | 他人から損害賠償を受けられる場合に、その権利を守るためにかかった費用 |
| 協力費用 | 保険会社が事故を解決するときに協力するためにかかった費用 |
これらの補償の内容は、保険会社のパンフレットで確認できます2。
現場に合わせて付けたい主な特約
基本の補償では対象外になる事故には、特約で備えます2。
| 特約 | 補償される場面の例 |
|---|---|
| 管理財物損壊補償特約 | リフォーム中に、作業の対象の壁や浴槽を誤って壊した |
| 借用財物損壊補償特約 | レンタル・リースで借りた機材を壊した |
| 支給財物損壊補償特約 | 元請けや施主から支給された資材を壊した |
| 地盤崩壊危険補償特約 | 地下工事・掘削工事で地盤が崩れ、周りに損害を与えた |
| 工事遅延損害補償特約 | 事故で工事が遅れ、発注者に賠償責任を負った |
保険相談Times編集部リフォームや設備工事など、お客様の家や設備に直接手を入れる仕事なら、管理財物の特約は付けておきたいところです。借用財物・支給財物は、機材を借りるか、資材を支給されるかで必要かどうかが分かれます。
補償される事故・されない事故の例
「このケースは保険が出るの?」という疑問を、具体的な場面で確認しましょう。
| 事故の例 | 補償の考え方 |
|---|---|
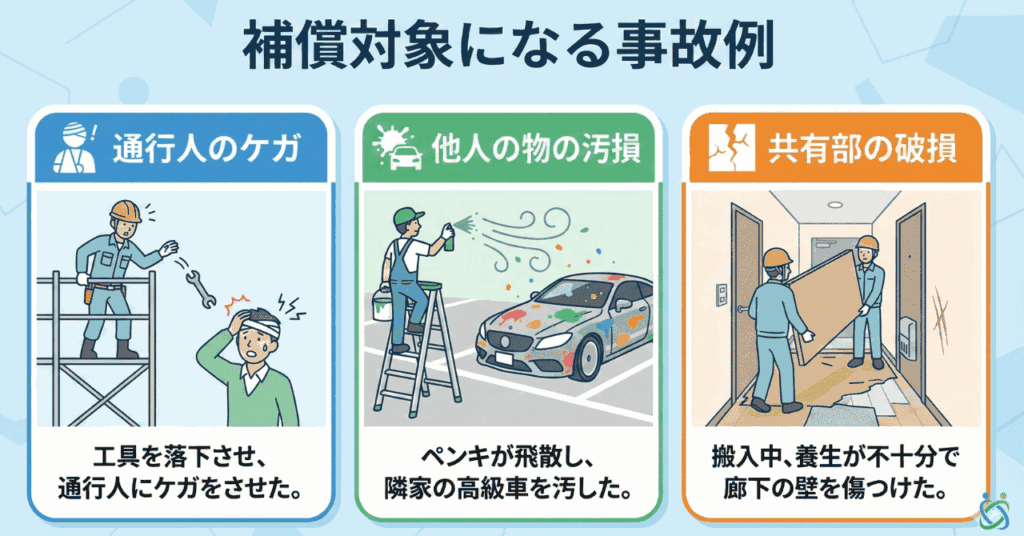
| 工具を落として、通行人の頭に当たりケガをさせた | ○ 対人事故として補償の対象 |
| 外壁塗装中、養生はしていたが風で塗料が飛び、隣家の車を汚した | ○ 対物事故として補償の対象(養生をしていない場合は対象外) |
| 内装工事の搬入中に、マンションの共用部の壁を傷つけた | ○ 対物事故として補償の対象 |
| リフォーム中に、作業していた浴槽を割ってしまった | △ 管理財物損壊補償特約を付けていれば対象 |
| 工事完了後に、施工ミスで配管から水漏れした | × 生産物賠償責任保険(PL保険)で備える |
| 建設中の建物が火事になった、資材が盗まれた | × 建設工事保険で備える |
| 作業中に自社の職人が足場から落ちてケガをした | × 労災保険・労災上乗せ保険で備える |
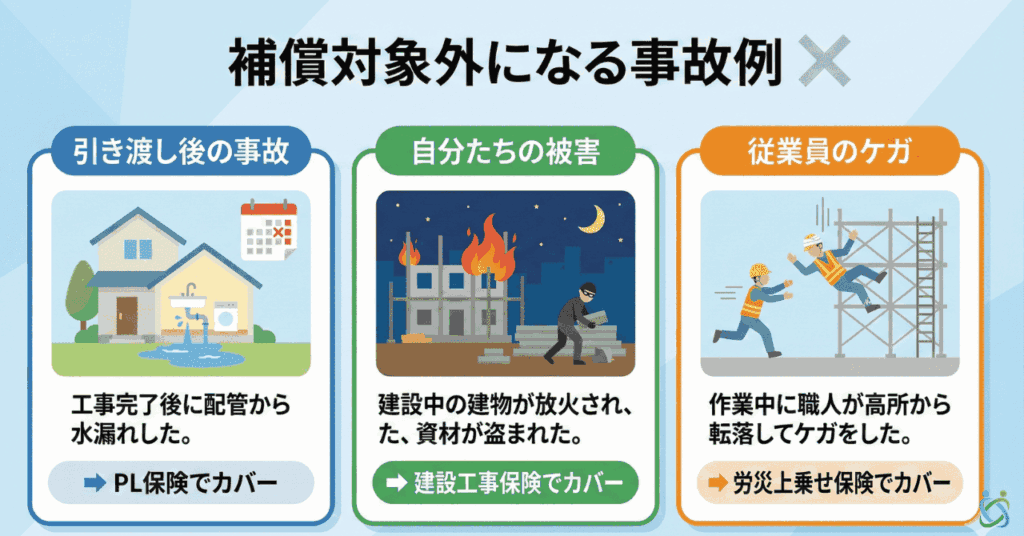
請負業者賠償責任保険が補償するのは、工事中・作業中の「他人」への損害です。自社の従業員や下請けの職人のケガには、労災上乗せ保険で備えましょう。
個人事業主・一人親方・下請けにも必要?
元請けの現場で働くだけなら、元請けの保険で補償されることが多いものの、自分で仕事を受ける場面があるなら、自分の名義でも加入しておく必要があります。
工事保険Timesで賠償責任保険を契約している方の約8割は個人事業主です3。
元請けの保険で下請けも補償されることが多い
請負業者賠償責任保険では、契約した会社の下請負人も、自動的に被保険者(補償の対象になる人)に含まれるのが一般的です12。元請けが加入していれば、元請けから受けた工事の中で下請けが起こした事故も、元請けの保険で補償される場合があります。
自分の名義で入っておきたい場面
次のような場面では、元請けの保険では備えられないか、備えが足りないことがあります。
- 元請けとして受ける仕事:施主や個人のお客様から直接受ける工事・作業は、自分が契約者として備える必要がある
- 元請けの保険で足りない部分:元請けの契約に管理財物の特約がない、支払限度額が低いなど
- 元請けから加入を求められる:現場に入る条件として、自社名義の加入や加入証明書の提出を求められることがある
- 複数の元請けから仕事を受ける:元請けごとに保険の内容が違い、どこまで補償されるかを毎回確かめるのは難しい
保険相談Times編集部下請けの仕事だけなら元請けの保険でカバーされることもありますが、どこまで補償されるかは元請けの契約しだいです。不安なときは元請けに補償の内容を聞き、自分で受ける仕事がある場合は自分の名義でも入っておきましょう。
見積もりだけでもOK
プランの相談も可能
工事保険の専門アドバイザーが、業種や売上をうかがって、事業で必要な保険をまとめてお探しします。元請けから加入を求められて急いでいる方もご相談ください。
よくご相談いただく保険
条件を送るだけで保険プランが届きます
業種・売上などを入力するだけ。事業に合うプランの保険料をお知らせします
専門のアドバイザーが質問にもお答え
「元請けから求められた補償を満たせる?」「一人親方でも入れる?」「今の保険と何が違う?」など、気になることも一緒に
✓ 見積もり・相談は無料
請負業者賠償責任保険の保険料はいくら?
請負業者賠償責任保険には、誰でも同じという定価はありません。保険料は、工事・仕事の内容と、売上高(完成工事高)を基準に計算されます12。
工事保険Timesの契約データで見る保険料の目安
工事保険Timesで契約された事業者向けの賠償責任保険(請負業者賠償責任保険を中心に、PLなどの補償をセットにした契約を含む)の年間保険料は中央値で約7.7万円で、中央の半分の契約は約4.8万〜11.3万円に収まっています3。個人事業主は中央値で約7.0万円、法人は約11.4万円でした。
売上の規模と業種で分けると、おおまかな目安は次のとおりです。
| 分け方 | 年間保険料のおおまかな目安 |
|---|---|
| 年間の売上高が1,000万円以下 | 約6万円前後 |
| 年間の売上高が1,000万円超 | 約12万円前後 |
| 清掃・エアコン工事・大工など(塗料・水・火を使う作業が少ない) | 4万〜5万円台 |
| 内装・足場・電気工事など | 8万円前後 |
| 塗装・水道設備・リフォーム・解体など(飛散・漏水・損壊のリスクが大きい) | 10万円以上 |
支払限度額と免責金額
保険金には、1名あたり・1事故あたり・保険期間中の合計などの支払限度額(上限)があり、上限を超えた分は自己負担になります。また、免責金額(自己負担額)を設定した場合は、その金額までは自分で負担します2。
保険料を決める4つの要素
| 要素 | 保険料への影響 |
|---|---|
| 業種(作業のリスク) | 塗料の飛散や水漏れ、火を使う作業など、事故が起きやすい・損害が大きくなりやすい作業ほど高くなる |
| 売上高(完成工事高) | 売上が大きいほど、工事の件数も増えるため高くなる |
| 支払限度額と特約 | 1事故あたりの限度額を大きくしたり、管理財物などの特約を付けたりすると高くなる |
| 免責金額・事故歴・団体割引 | 自己負担額を設定すると下がる。事故歴があると上がることがあり、団体の制度を使える場合は割安になることがある |
支払方法は、工事保険Timesの契約では月払いが約7割です3。まとまった保険料を一度に払うのが難しい場合は、月払いを選ぶ方法もあります。
保険相談Times編集部支払限度額は、人をケガさせたときの賠償が高額になりやすいことを考えて、対人は1億円以上を目安に検討する方法があります。対物も、物価の上昇を考えて余裕を持たせておくと安心です。
見積もりだけでもOK
プランの相談も可能
工事保険の専門アドバイザーが、業種や売上をうかがって、事業で必要な保険をまとめてお探しします。元請けから加入を求められて急いでいる方もご相談ください。
よくご相談いただく保険
条件を送るだけで保険プランが届きます
業種・売上などを入力するだけ。事業に合うプランの保険料をお知らせします
専門のアドバイザーが質問にもお答え
「元請けから求められた補償を満たせる?」「一人親方でも入れる?」「今の保険と何が違う?」など、気になることも一緒に
✓ 見積もり・相談は無料
ほかの工事の保険との違い
工事に関わる保険は種類が多く、「誰の」「いつの」損害に備えるかで分かれます。
| 保険 | 備える相手 | 補償の時期 | 事故の例 |
|---|---|---|---|
| 請負業者賠償責任保険 | 第三者(通行人・施主・他人の物) | 工事中・作業中 | 工具を落として通行人にケガをさせた |
| 生産物賠償責任保険(PL保険) | 第三者(施主・利用者) | 引き渡し後 | 引き渡し後に施工ミスで水漏れした |
| 建設工事保険 | 工事中の建物・資材 | 工事中 | 工事中の建物が火事になった |
| 組立保険 | 取り付け中の機械・設備 | 組立・据付中 | 取り付け中の空調機を落として壊した |
| 労災上乗せ保険 | 自社の従業員・下請けの職人 | 業務中 | 職人が足場から落ちてケガをした |
請負業者賠償責任保険とPL保険もあわせて検討すると、工事中と引き渡し後の両方に備えられます。従業員や下請けの職人がいる場合は、労災上乗せ保険もあわせて検討しましょう。
契約方式は「年間包括」と「個別」の2種類
請負業者賠償責任保険の契約方式は、次の2つから選べます1。
| 契約方式 | 内容 | 向いている事業者 |
|---|---|---|
| 年間包括契約方式 | 1年間のすべての工事・作業をまとめて補償する。保険料は年間の完成工事高・売上高で計算 | 工事が毎月ある会社・個人事業主 |
| 個別契約方式(スポット) | 特定の工事・作業ごとに契約する | 単発の大きな工事だけ備えたい会社 |
保険期間は、年間包括契約方式では1年間、個別契約方式では工期に合わせて決めます。工事の遅れに備えて、工期より長めに設定することもできます。年間包括契約方式では、契約時に見込みの売上高で保険料を払い、保険期間が終わったあとに実際の売上高で確定・精算するのが一般的です2。
加入から加入証明書の発行までの流れ
- 見積もりを依頼する:業種、売上高(完成工事高)、元請けから求められている補償額を伝える
- プランを選ぶ:支払限度額と管理財物などの特約、PL保険をセットにするかを決める
- 申し込み・保険料の支払い:月払い・年払いを選ぶ
- 加入証明書を受け取る:急ぐ場合はPDFで先に受け取れることがある
失敗しない選び方と注意点
仕事の内容に合う特約を選ぶ
お客様の家や設備に手を入れる仕事なら管理財物、機材を借りるなら借用財物、資材を支給されるなら支給財物と、仕事の内容に合わせて特約を選びましょう。
PL保険と労災上乗せ保険もあわせて確認する
引き渡し後の事故はPL保険、自社の従業員や下請けの職人のケガは労災上乗せ保険で備えます。請負業者賠償責任保険だけでは足りない部分を確認しておきましょう。
複数の保険会社の見積もりを比べる
請負業者賠償責任保険は、東京海上日動1、三井住友海上2、損保ジャパン4、あいおいニッセイ同和損保5など、国内の主な損害保険会社が取り扱っています。特約の内容や保険料は会社によって異なるため、条件をそろえて見積もりを比べることが大切です。
よくある質問(FAQ)
- 個人事業主や一人親方でも加入できますか?
-
加入できます。工事保険Timesの契約データでは、賠償責任保険を契約している方の約8割が個人事業主です3。商工会議所などの団体の制度を使える場合もあります。
- 請負業者賠償責任保険で、従業員のケガも補償されますか?
-
補償されません。請負業者賠償責任保険が補償するのは他人への損害で、自社の従業員の業務中のケガは対象外です。従業員や下請けの職人のケガには、労災保険と労災上乗せ保険で備えます。
- 加入証明書はすぐに発行できますか?
-
工事保険Timesでは、申し込みと必要な確認が済めば、おおむね3〜5営業日で発行しています。現場に入る日が決まっている場合は、見積もりを依頼するときに期日を伝えてください。
- 過去に事故を起こしていても加入できますか?
-
事故歴や保険金の支払い歴によっては、保険料が割増になったり、加入を断られたりすることがあります。見積もりを依頼するときに、事故歴も正確に伝えましょう。
- 保険料は経費にできますか?
-
事業のための保険料のため、必要経費(法人は損金)として扱うのが一般的です。具体的な処理は税理士に確認しましょう。
まとめ
請負業者賠償責任保険は、工事・作業中に他人にケガをさせたり、他人の物を壊したりしたときの賠償に備える保険です。
- 補償するのは工事中・作業中の他人への損害。従業員のケガや引き渡し後の事故は別の保険で備える
- 下請けは元請けの保険で補償されることが多いが、元請けとして受ける仕事や足りない部分は自分の名義で備える
- 工事保険Timesの契約では、年間保険料の中央値は約7.7万円。業種や売上で大きく変わる
- お客様の家や設備に手を入れる仕事なら、管理財物の特約を検討する
まずは自社の業種と売上高、元請けから求められている条件を整理し、複数の保険会社の見積もりを比べることをおすすめします。
請負業者賠償責任保険の相談先・サポート案内
どの特約を付けるか、支払限度額をいくらにするかを自分だけで決めるのは難しいものです。工事保険Timesでは、国内の主要な保険会社のプランを比べて、業種や事業の規模に合わせた見積もりをご案内しています。
見積もりだけでもOK
プランの相談も可能
工事保険の専門アドバイザーが、業種や売上をうかがって、事業で必要な保険をまとめてお探しします。元請けから加入を求められて急いでいる方もご相談ください。
よくご相談いただく保険
条件を送るだけで保険プランが届きます
業種・売上などを入力するだけ。事業に合うプランの保険料をお知らせします
専門のアドバイザーが質問にもお答え
「元請けから求められた補償を満たせる?」「一人親方でも入れる?」「今の保険と何が違う?」など、気になることも一緒に
✓ 見積もり・相談は無料
※本記事に記載の制度・保険料・商品の内容に関する情報は記事更新時点のものであり、今後変更される可能性があります。最新の情報は各保険会社の資料をご確認ください。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
出典・参考
-
東京海上日動「請負業者賠償責任保険」 https://www.tokiomarine-nichido.co.jp/hojin/baiseki/ukeoi/ (2026年10月8日確認) ↩
-
三井住友海上「請負業者賠償責任保険」パンフレット(2025年9月版) https://www.ms-ins.com/pdf/business/indemnity/ukeoi.pdf (2026年10月8日確認) ↩
-
工事保険Timesの調べ(2022年4月〜2026年10月に工事保険Timesで契約した、事業者向けの賠償責任保険〈請負業者賠償責任保険を中心に、PL・管理財物などの補償をセットにした契約を含む〉の契約データを集計。2026年10月7日時点。金額は千円の位を四捨五入) ↩
-
損保ジャパン「請負業者賠償責任保険」パンフレット(2021年10月改定) https://www.sompo-japan.co.jp/-/media/SJNK/files/hinsurance/contents1/contractor_2306.pdf (2026年10月8日確認) ↩
-
あいおいニッセイ同和損保「賠償責任保険(施設所有(管理)者、昇降機、請負業者)」約款 https://web-yakkan.aioinissaydowa.co.jp/clause/item/detail/?id=618820000 (2026年10月8日確認) ↩