
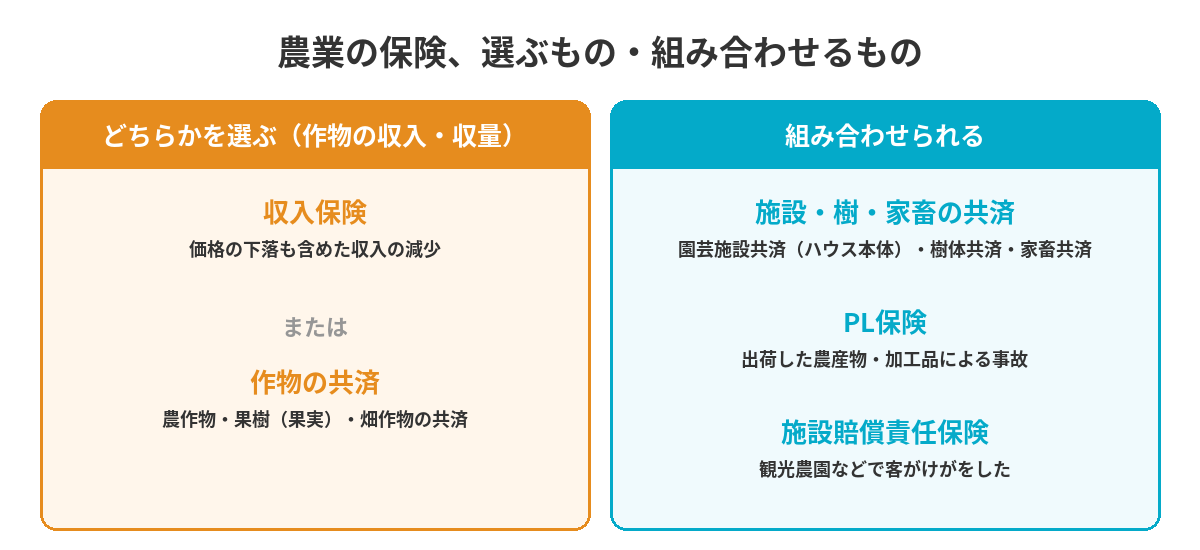
農業に必要な保険は、自然災害や価格の下落による収入・収量の減少に備える公的な制度(収入保険・農業共済)と、出荷した農産物や観光農園の事故の賠償に備える民間の保険(PL保険・施設賠償責任保険)です。作物の収量の減少に備える農作物共済・果樹共済などと収入保険は原則どちらかを選んで加入しますが、ハウス本体の園芸施設共済や家畜共済は収入保険と同時に加入できます。
見積もりだけでもOK
プランの相談も可能
PL保険の専門アドバイザーが、扱う商品や売り方、売上をうかがって、合う保険をまとめてお探しします。取引先から加入を求められている方や、急ぎの加入が必要な方もご相談ください。
よくご相談いただく保険
条件を送るだけで保険プランが届きます
扱う商品・売り方・売上などを入力するだけ。合うプランの保険料をお知らせします
専門のアドバイザーが質問にもお答え
「取引先に求められた補償額で足りる?」「個人でも入れる?」「リコールにも備えるには?」など、気になることも一緒に
料メールで見積もり依頼 見積もり依頼だけでもOK無
料メールで見積もり依頼 トークで気軽に質問だけでもOK無
料LINEで見積もり依頼 トークで気軽に質問だけでもOK無
料LINEで見積もり依頼
スマホのカメラでQRコードを読み取ると、LINEで相談できます
パソコンをお使いの方も、スマホでそのまま友だち追加・質問ができます。パソコン版のLINEをお使いの方は、上の緑のボタンからも開けます。
✓ 見積もり・相談は無料
農業のリスクと備える保険・制度
| リスク | 起こりうること | 備える保険・制度 |
|---|---|---|
| 自然災害 | 台風・大雨・雪で作物やハウス、家畜が被害を受けた | 農業共済(園芸施設共済など) |
| 収入の減少 | 災害や価格の下落、病気で働けず、売上が落ちた | 収入保険 |
| 出荷した農産物・加工品 | 異物の混入や食中毒で、食べた人がけがをした | PL保険 |
| 回収 | 異物の混入や残留農薬の基準超えで、出荷した物を回収した | リコール保険 |
| 観光農園・体験 | いちご狩りの客が転んでけがをした | 施設賠償責任保険 |
| 建物・農機具 | 倉庫や農機具が火災・災害で壊れた | 建物・農機具の共済、火災保険など |
公的な制度:農業共済と収入保険
農業の自然災害は、同じ地域で同じ時期に被害が出やすいため、国が保険料の一部を負担する公的な制度があります。たとえば収入保険は、保険料の50%と積立金の75%を国が負担します[1]。窓口は、地域の農業共済組合(NOSAI)です。
| 農業共済 | 収入保険 | |
|---|---|---|
| 補償するもの | 自然災害などによる作物・家畜・園芸施設の被害(収量の減少など) | 自ら生産した農産物の販売収入全体の減少(自然災害だけでなく価格の下落なども含む) |
| 対象 | 水稲・麦・果樹・畑作物・家畜・園芸施設など、決められた品目 | 農産物全般(肉用牛・肉豚・鶏卵などは対象外) |
| 加入の条件 | 農業者なら加入できる(青色申告は不要。品目ごとに加入できる面積などの基準がある) | 青色申告を行っていること(実績1年分から加入できる) |
| 補てんのしかた | 収穫量が平年の一定の割合(品目・方式ごとに選ぶ)を下回ったときに共済金 | 収入が基準収入(過去5年の平均収入が基本)の9割を下回ったときに、差額の一部を補てん |
収入保険は、青色申告を行っている農業者が対象で、前の年1年分の青色申告の実績があれば加入できます[1]。保険期間の収入が基準収入の9割を下回った場合に、下回った額の9割までを補てんする仕組みです(5年以上の青色申告の実績がある場合)[1]。
収入保険と、農業共済(農作物・果樹・畑作物共済など)・ナラシ対策・野菜価格安定制度などの似た制度は、どちらかを選んで加入します[1]。一方、園芸施設共済(施設本体)、果樹共済の樹体共済、家畜共済(搾乳牛や繁殖雌牛などの固定資産、病傷共済)は、収入保険と同時に加入できます[1]。
公的な制度は、第三者への賠償(出荷した農産物で食中毒が起きた、客がけがをしたなど)は補償しません。賠償には、民間のPL保険や施設賠償責任保険で備えられます。
見積もりだけでもOK
プランの相談も可能
PL保険の専門アドバイザーが、扱う商品や売り方、売上をうかがって、合う保険をまとめてお探しします。取引先から加入を求められている方や、急ぎの加入が必要な方もご相談ください。
よくご相談いただく保険
条件を送るだけで保険プランが届きます
扱う商品・売り方・売上などを入力するだけ。合うプランの保険料をお知らせします
専門のアドバイザーが質問にもお答え
「取引先に求められた補償額で足りる?」「個人でも入れる?」「リコールにも備えるには?」など、気になることも一緒に
料メールで見積もり依頼 見積もり依頼だけでもOK無
料メールで見積もり依頼 トークで気軽に質問だけでもOK無
料LINEで見積もり依頼 トークで気軽に質問だけでもOK無
料LINEで見積もり依頼
スマホのカメラでQRコードを読み取ると、LINEで相談できます
パソコンをお使いの方も、スマホでそのまま友だち追加・質問ができます。パソコン版のLINEをお使いの方は、上の緑のボタンからも開けます。
✓ 見積もり・相談は無料
農産物とPL保険:生の野菜は対象外、加工品は対象
製造物責任法は「製造又は加工された動産」を対象としているため、生のままの野菜や果物など、未加工の農林畜水産物は対象外です[2]。一方、ジャム・漬物・カット野菜・ジュースなどの加工品は、製造物として製造物責任法の対象になります。
ただし、生の農産物でも、異物の混入などで食べた人がけがをした場合は、民法の不法行為などに基づいて賠償を求められることがあります。PL保険は、製造物責任法の対象かどうかにかかわらず、出荷・販売した物が原因の事故の賠償に備えられるため、加工品を作っていない農家の方も検討してみてください。
実際に、2016年にJA上伊那が出荷したぶなしめじに蛍光灯の破片が混入したおそれがあるとして、およそ18万5千パックを自主回収した例も報じられています(けがや健康被害の報告はなし)[3]。回収の費用はリコール保険で備えます。
農業の保険の選び方
- 作物の備えは収入保険か農業共済かを決める:青色申告をしていて、価格の下落にも備えたいなら収入保険、青色申告をしていないなら農業共済を比べる
- どこに売るかで賠償の備えを決める:直売所・ネット販売・加工品の販売をしているなら、PL保険を検討する
- 客を農園に招くか:観光農園や農業体験をしているなら、施設賠償責任保険で備える
- 人を雇っているか:従業員のけがには労災保険で備えられる。加入の要否は労働基準監督署などで確かめる
まとめ:作物は収入保険か共済を選び、施設・家畜・賠償の備えを組み合わせる
農業の保険は、収入・収量の減少に備える公的な制度と、第三者への賠償に備える民間の保険を組み合わせて考えます。作物の備えは、青色申告をしていて価格の下落にも備えたいなら収入保険、そうでなければ農作物・果樹などの共済を選びます。ハウス本体や家畜の共済は、収入保険と組み合わせられます。直売所やネット販売、加工品、観光農園がある場合は、PL保険や施設賠償責任保険も確かめてみてください。
農業の保険の見積もり・相談先
収入保険と農業共済は、地域の農業共済組合(NOSAI)が窓口です。PL保険や施設賠償責任保険は、出荷・販売している物と売上、観光農園の有無を用意して相談すると、見積もりまで一度に進められます。
見積もりだけでもOK
プランの相談も可能
PL保険の専門アドバイザーが、扱う商品や売り方、売上をうかがって、合う保険をまとめてお探しします。取引先から加入を求められている方や、急ぎの加入が必要な方もご相談ください。
よくご相談いただく保険
条件を送るだけで保険プランが届きます
扱う商品・売り方・売上などを入力するだけ。合うプランの保険料をお知らせします
専門のアドバイザーが質問にもお答え
「取引先に求められた補償額で足りる?」「個人でも入れる?」「リコールにも備えるには?」など、気になることも一緒に
料メールで見積もり依頼 見積もり依頼だけでもOK無
料メールで見積もり依頼 トークで気軽に質問だけでもOK無
料LINEで見積もり依頼 トークで気軽に質問だけでもOK無
料LINEで見積もり依頼
スマホのカメラでQRコードを読み取ると、LINEで相談できます
パソコンをお使いの方も、スマホでそのまま友だち追加・質問ができます。パソコン版のLINEをお使いの方は、上の緑のボタンからも開けます。
✓ 見積もり・相談は無料
出典
- 農林水産省「農業経営の収入保険(詳細)」(2026年10月31日確認)
- 消費者庁「製造物責任法の概要Q&A」(2026年10月31日確認)
- 伊那谷ねっと(ぶなしめじの自主回収の報道)(2026年10月31日確認)
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。