
リコール保険は、どんな内容の保険なのかな?
PL保険(生産物賠償責任保険)とリコール保険の違いがよく分からない……
製造業や食品業の事業者が備える保険のひとつがリコール保険ですが、補償内容やPL保険との違いを理解していない方も少なくないでしょう。
今回は、製品を作ったり売ったりする事業者が備えるリコール保険について紹介します。
この記事を読んだあなたは、リコール保険について理解できるでしょう。
工事保険Timesなら、国内主要保険会社のプランを比較・ご提案。業種や事業規模に併せて最適なPL保険プランをご提案いたします。お急ぎの場合は最短即日ご契約可能。
リコール保険とは?
リコール保険は、生産物回収費用保険とも呼ばれており、製品・商品のリコールを実施する時にかかる費用を補償する保険です。
製造・販売を行った製品・商品が原因で、対人・対物事故の発生や拡大を防止することを目的として回収を行う場合に発生した諸費用が補償されます。
企業が商品を販売するにあたって、常に考えられるリスクがリコールです。
消費者庁のリコール情報サイトに、リコールになっている商品が掲載されています。
・食料品
・自動車
・家電製品
・被服品
・光熱水品
・住居品
・文具 など
これを見ると、幅広い商品がリコールの対象となっており、リコールに対するリスクをカバーしなければ、万が一トラブルになった時に損害額が大きくなることが分かります。
・自動車の設計が不適切だったため、ブレーキペダルの操作力が増大する恐れがある
・食料品にカビが生えていたため
・電化製品から出火する重大製品事故が発生し、同様の事故が発生する可能性があるから
このように、リコールはどんな製品・商品にでも考えられるリスクです。
そのため、製品・商品に問題があった場合は、莫大な費用がかかるとしてもすぐに回収しなければいけません。
その時の費用を補償するリコール保険は、製品を製造・販売する事業者にとって検討したい保険です。
リコール保険の事故例
事例1:食品に関係する事例
製品の包装にアレルゲン(卵)の表示が漏れていたことが分かり、食品表示法に基づく表示の不備として自主回収を実施した。
表示の不備は、管理体制を整えていても、包装の切り替えのときなどに起こることがあります。なお、故意に産地を偽るなど、故意による法令違反のリコールは補償の対象外です。
そうなると、高額な回収費用がかかるだけではなく、消費者からの信頼を失うことにも繋がるでしょう。
早急に対応ができるように、リコール保険に加入して万が一のトラブルに備えておくことをおすすめします。
事例2:自動車に関係する事例
自動車メーカーのダイハツ工業株式会社は、1月19日、約34万件にのぼるリコールの届出を国土交通省に行いました。リコールの対象となったのは、2020年5月から2022年8月までに製造された8車種。プログラムの不具合で電動パーキングブレーキが解除できなくなる恐れがあるということです。リコールが発覚したのは利用者からのクレームなどで、401件の不具合の報告があったということです。
引用:企業法務ナビ
自動車のリコールは、対象の台数が多く、回収や修理の費用が非常に大きくなる例です。ただし、自動車や原動機付自転車の不具合によるリコールは、多くのリコール保険で補償の対象外になっています(後の「保険金が支払われないケース」を参照)。リコール保険で備えられるかは、扱う製品の種類で変わるため、見積もりのときに確かめてください。
リコール保険の補償内容
リコール保険の補償内容
・新聞、雑誌、テレビ、ラジオまたはこれらに準じる媒体による社告費用
・電話、ファクシミリ、郵便等による通信費用
・コールセンター設置費用またはコールセンター業務委託費用
・リコール対象生産物か否か、またはかしの有無について確認するための費用
・リコール対象生産物の修理費用
・代替品の製造原価または仕入原価
・リコール対象生産物と引換えに返還する代金およびその返還に直接要する手数料、送料等の費用
・リコール対象生産物または代替品の輸送費用
・回収したリコール対象生産物を一時的に保管するために臨時に借用する倉庫・施設の賃借費用
・リコールの実施により生じる人件費のうち通常要する人件費を超える部分
・リコールの実施により生じる出張費および宿泊費等
・回収したリコール対象生産物の廃棄費用
・リコール対象生産物の購入者または使用者に関する情報のデータ提供または編集を第三者に依頼するための費用
・信頼回復広告費用
・在庫品廃棄関連費用
・コンサルティング費用
保険金が支払われるケース
リコール保険は、下記の(1)~(3)のすべての条件を満たしている場合にリコール費用が補償されます。
| (1)いずれかに該当するリコールであること | ・対人・対物事故の発生またはそのおそれが生じた生産物(製品等)のリコール ・法令の規定に基づき、製造・販売等を禁止されている生産物(製品等)のリコール ・品質保持期限の表示漏れ・誤りがある生産物(製品等)のリコール ・食品・医薬品への異物混入またはそのおそれ(異物混入脅迫を含みます。)が生じたことにより実施するリコール |
| (2)(1)およびリコールの実施が客観的に明らかになったこと | ・行政庁に対する届出 ・新聞、テレビ等による社告(インターネットのみによる社告は含みません。) ・行政庁による回収命令 |
| (3)リコール実施の通知を、保険会社に連絡すること | |
保険金が支払われないケース
・リコールの原因となった対人・対物事故の発生やおそれが、初年度の保険契約の開始より前に知っていた場合
・自動車、原動機付自転車、自転車、電池、ACアダプター、充電器、チャイルドシート、血液製剤、たばこ、電子たばこ、武器、航空機の不具合(対象外の製品は商品によって違います)
・契約者・被保険者などによる重大な過失による対人・対物事故の発生やおそれ
・契約者・被保険者などによる重大な過失による法令違反
・生産物の自然の消耗、性質によるかび・腐敗・変色・さびなど
・消費期限、賞味期限、使用期限その他の品質保持期限を定めて製造・販売等を行った生産物の同期間経過後の品質劣化 など
せっかくリコール保険に加入したにもかかわらず、保険金が支払われなければ加入した意味がありません。
保険金が支払われないケースをしっかりと把握して、自社に必要な補償かどうかを確認しましょう。
また、保険会社によって補償内容が多少異なります。
補償内容や保険金が支払われるケースなどをしっかりと保険会社に確認しましょう。
リコール保険とPL保険の違いは?
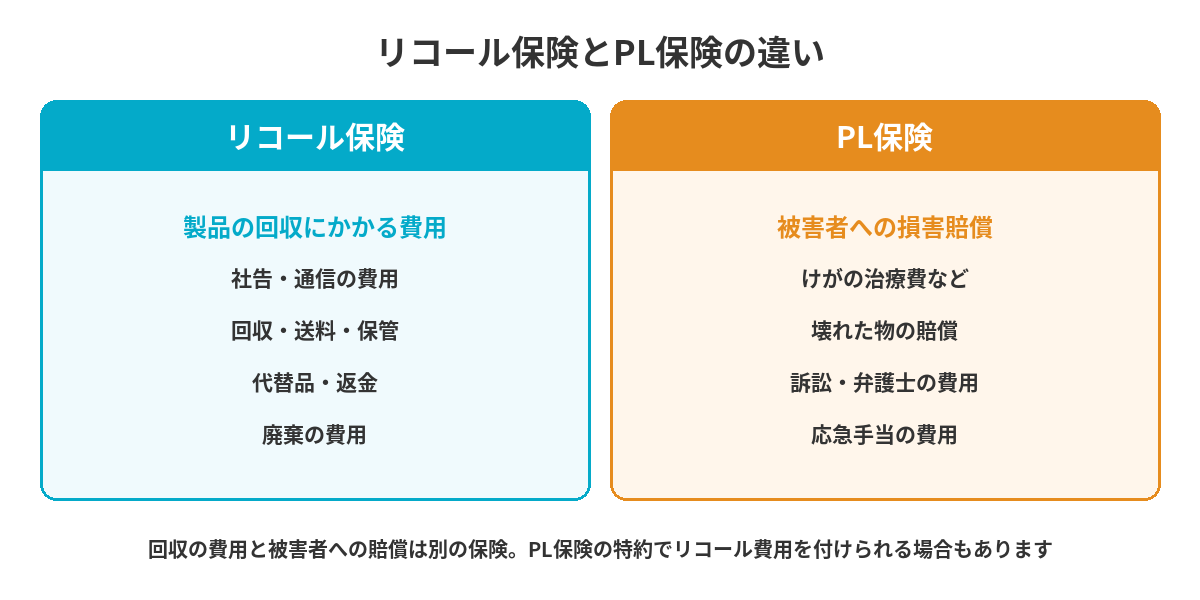
| リコール保険(生産物回収費用保険) | 製造・販売した製品・商品の欠陥が原因で回収することになった場合に、回収にかかる費用を補償する保険 |
| PL保険(生産物賠償責任保険) | 製造・販売した製品・商品が原因で対人・対物事故が発生した場合に、賠償責任にかかる費用を補償する保険 |
リコール保険とPL保険では、補償の対象が違います。
PL保険の保険金支払いがあった場合、賠償責任にかかる費用だけではなく、その製品・商品を回収しないといけないケースも多いでしょう。
そのため、製品の回収が起こりうる事業者は、両方の備えを検討してください。
リコール保険は、PL保険を補う保険とも言われています。
リコール費用は、リコール保険(生産物回収費用保険)として単独で入るほか、保険会社によってはPL保険や事業者向けの総合保険の特約として付けられる場合もあります。今入っているPL保険に付けられるかを確かめてください。
リコール保険の保険料の相場は?
リコール保険の保険料は、売上高を基準に算出され、補償の対象とする生産物や保険金限度額によってさまざまです。
特約を付帯するかによっても保険料は変わってきます。
保険金を高く設定すれば、もちろん保険料も高くなります。
会社の規模や加入する保険会社によって保険料は変わるため、「保険料は◯◯円です」と断言することはできません。
そのため、複数の保険会社に見積もりを依頼して比較することをおすすめします。
リコール保険の加入率は?
経済産業省の調査では、リコール保険の加入率は約25%でした。
参考:経済産業省「リコール進捗率向上に向けた事業者の実態と取組事例の紹介」(2022年3月)
中小企業では、PL保険や事業者向けの総合保険の特約でリコール費用に備える方法もあります。
万が一リコールが起きると、規模の小さい会社ほど回収の費用が経営に与える影響が大きくなりやすいため、扱う製品のリスクに合わせて検討してください。
リコール保険の選び方
- 扱う製品が補償の対象か:自動車・電池・充電器などは対象外の商品がある
- 単独で入るか、特約で付けるか:今のPL保険や総合保険に特約で付けられるかを確かめる
- 補償される費用の範囲:社告・回収・代替品・廃棄・信頼回復広告などのどこまでが入るか
- 同じ条件で見積もりを比べる:支払限度額・自己負担額・対象の製品をそろえて複数の保険会社を比べる
まとめ:リコール保険は回収の費用、PL保険は賠償に備える
リコールが発生すると、高額な費用がかかることが予想されます。
リコール保険は、製品の回収にかかる社告・回収・代替品・廃棄などの費用を補償する保険で、事故の被害者への賠償に備えるPL保険とは補償の対象が違います。扱う製品が補償の対象になるか、PL保険の特約で付けられるかを確かめ、見積もりを比べてください。
トラブルが発生した場合でも保険に加入していると迅速に対応できるため、リコール保険に加入することをおすすめします。
工事保険Timesなら、国内主要保険会社のプランを比較・ご提案。業種や事業規模に併せて最適なPL保険プランをご提案いたします。お急ぎの場合は最短即日ご契約可能。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。