
三大疾病保険に入るべきかは、「治療で働けない間の収入減を、公的制度と貯蓄で埋められるか」で決まります。
三大疾病保険の必要性が高い人・低い人とは?
三大疾病保険に入るべきかは、働き方・家族・貯蓄・すでに入っている保険の4つの基準で考えると良いでしょう。三大疾病そのものは誰にでも起こりうる病気ですが、保険が役に立つかどうかは、病気になったときに家計がどこまで耐えられるかで決まるからです。下の表で、ご自身に近い行を探してみてください。
| あなたの状況 | 三大疾病保険の必要度 | 判断の目安 |
|---|---|---|
| 会社員・公務員で、貯蓄が生活費の半年以上ある | 低い | 傷病手当金と貯蓄で治療期間の収入減を埋めやすい |
| 会社員で、貯蓄が少なく住宅ローンや教育費がある | やや高い | 傷病手当金は給与の約3分の2で、ローンの返済は止まらない |
| 自営業・フリーランス | 高い | 国民健康保険には原則として傷病手当金がなく、休めば収入が止まりやすい |
| がん保険と三大疾病付きの団信にすでに入っている | 低い | がんとローン残高は備え済み。重なる部分の保険料を払うことになる |
| 独身で扶養する家族がいない | 低い〜中 | 自分の生活費と治療費だけなら、医療保険と貯蓄で足りる場合が多い |
表で必要度が高かった人も、三大疾病保険の契約にすぐ進む必要はありません。次の章で説明するとおり、三大疾病保険は支払条件に特徴があるため、仕組みを知ってから選ぶほうが後悔は少なくなります。
 保険相談Times編集部
迷ったら「休んだら収入が止まるか」と「貯蓄で何か月暮らせるか」の2つだけ先に考えてみてください。これらを考えれば必要度がどれだけあるかがおおよそ決まるでしょう。
三大疾病保険とは?がん保険との違い
三大疾病保険とは、がん(悪性新生物)・急性心筋梗塞・脳卒中で所定の状態になったときに、一時金の保険金を受け取れる保険です。
特定疾病保障保険とも呼ばれ、商品によっては死亡または高度障害状態になったときにも同じ額の死亡保険金・高度障害保険金が支払われます1。保険金を受け取ると契約は消滅するため、三大疾病で保険金を受け取ったあとに死亡しても、重ねて死亡保険金を受け取ることはできません1。
支払条件は病気ごとに違う
三大疾病保険の支払条件は、がんと、急性心筋梗塞・脳卒中で大きく違います。一般的な条件は次の表のとおりで、保険会社ごとに取扱いは若干異なります1。
| 病気 | 保険金が支払われる一般的な条件 |
|---|---|
| がん | 保障開始後に初めてがんと診断確定されたとき。上皮内がんは三大疾病保険金の支払いの対象外となる商品もあり、契約から90日以内に診断されたがんも保険金支払いの対象外となるのが一般的 |
| 急性心筋梗塞 | 初診日から60日以上、労働の制限が必要な状態が継続したと診断されたとき、または治療のための手術を受けたとき |
| 脳卒中 | 初診日から60日以上、言語障害・運動失調・まひなどの後遺症が継続したと診断されたとき、または治療のための手術を受けたとき |
つまり、急性心筋梗塞や脳卒中は「診断された」だけでは保険金が出ない可能性があります。比較するときは、手術でも支払われるか、対象が「心疾患」「脳血管疾患」まで広いかを、ご契約のしおり・約款で確かめることが大切です。
医療保険・がん保険との違い
三大疾病保険、医療保険、がん保険は、給付のしかたと対象になる病気が異なります。違いをまとめると次のとおりです。
| 項目 | 三大疾病保険 | 医療保険 | がん保険 |
|---|---|---|---|
| 対象 | がん・急性心筋梗塞・脳卒中(商品により心疾患・脳血管疾患まで) | 病気・ケガ全般 | がんのみ |
| 給付のしかた | まとまった一時金 | 入院日額・手術給付金 | 診断一時金と入院・通院給付金など |
| 死亡保障 | 三大疾病保険金を受け取らずに死亡したとき、同額の死亡保険金。三大疾病保険金を受け取ると契約は消滅する2 | 死亡保険金が付くものもあるが、金額は一般的に少額。付いていないタイプもある3 | がんで死亡したときの給付金があるものが一般的で、がん以外の死亡はそれより少額。どちらも無い商品もある4 |
| 解約返戻金 | 定期型は多くの場合あまりない。終身型は期間の経過とともに増える2 | 少ない・払込期間中は無い・全く無い商品もある。返戻金を抑えたり無くしたりすると、保険料は一般的に割安になる3 | 払込期間中は無い・全く無い商品もある。返戻金を抑えたり無くしたりすると、保険料は一般的に割安になる4 |
がんだけに手厚く備えたいならがん保険、病気全般の入院に備えたいなら医療保険が向いています。三大疾病保険は、がん以外の心疾患や脳卒中も含めて、使いみちが自由な一時金を用意したい人に合う保険です。
三大疾病のリスクと治療のデータ
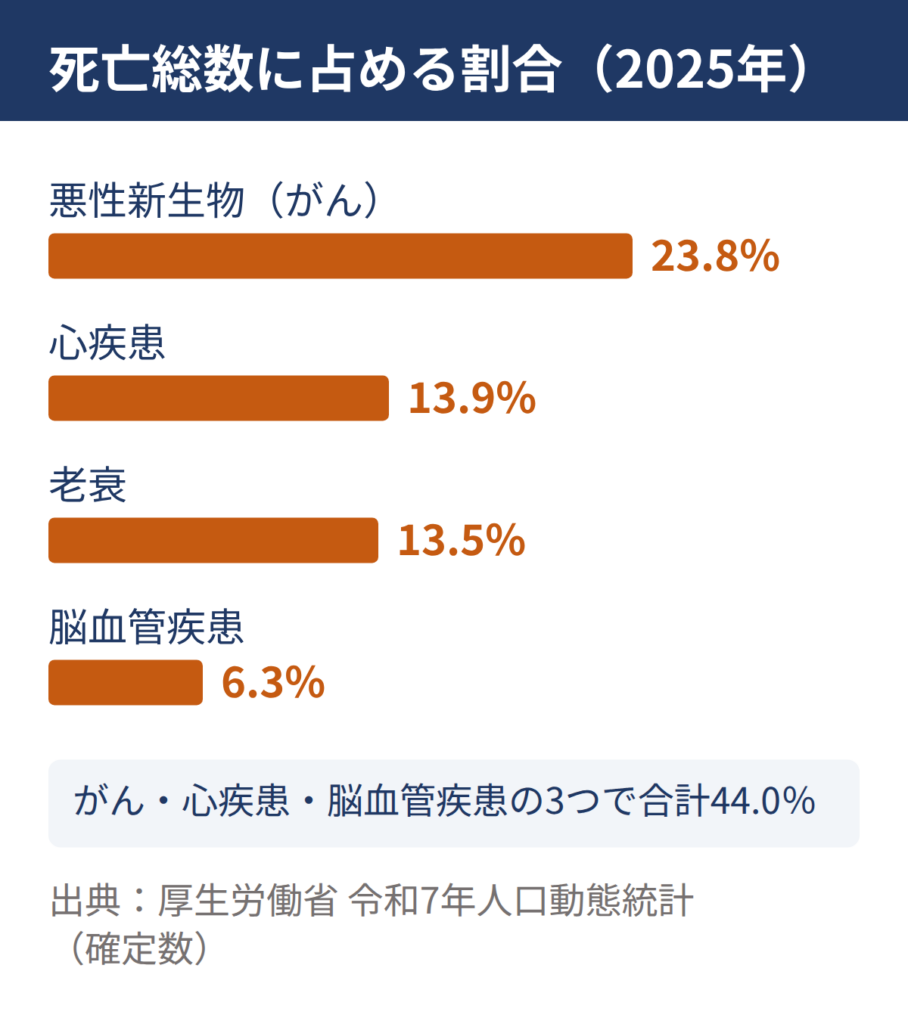
三大疾病は、日本人の死因の上位を占める病気です。厚生労働省の令和7年(2025年)人口動態統計(確定数)によると、死亡総数に占める割合は、がん23.8%、心疾患13.9%、脳血管疾患6.3%で、合わせると44.0%になります5。
がんについては、一生のうちにがんと診断される確率が男性61.1%、女性50.1%とされています(2023年データ)6。
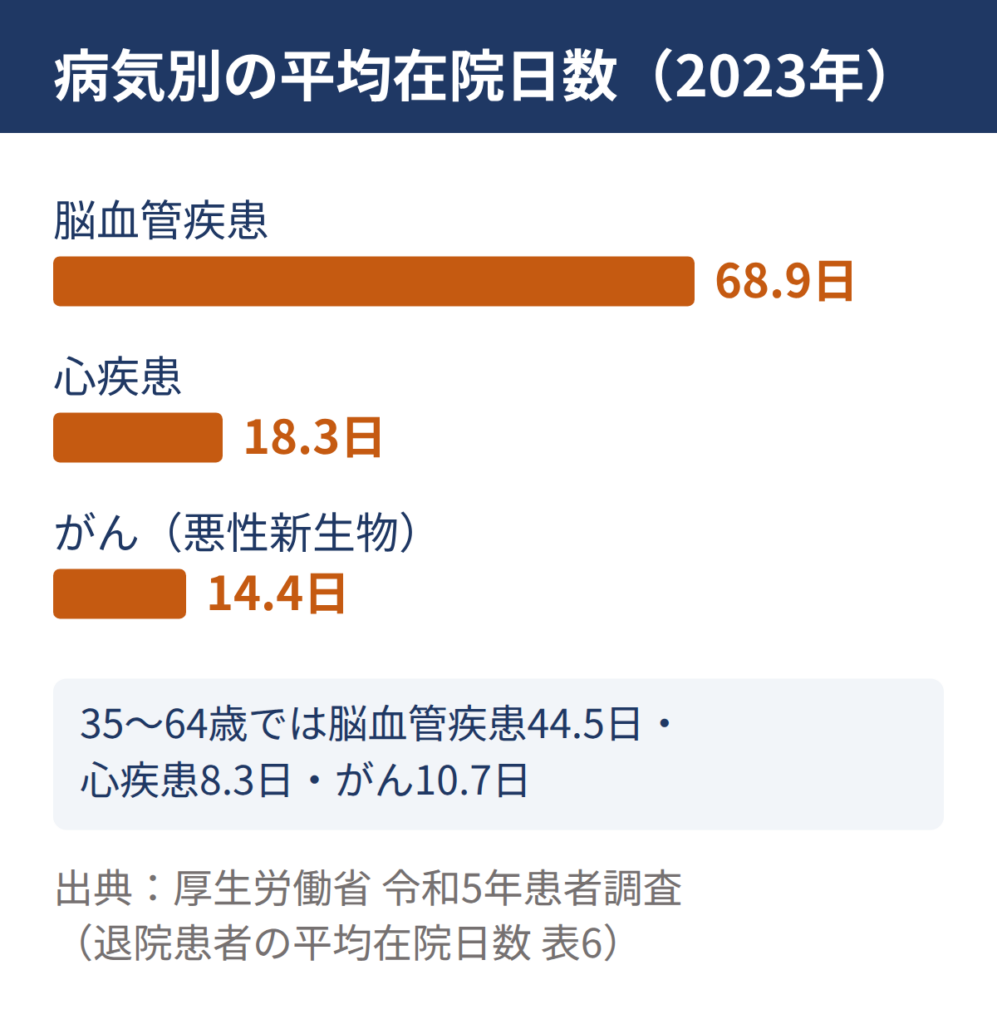
入院の長さは病気によって大きく違います。令和5年の患者調査では、平均在院日数は脳血管疾患68.9日、心疾患18.3日、がん14.4日です7。35〜64歳に限ると、脳血管疾患44.5日、心疾患8.3日、がん10.7日でした7。
病気別に、1回の入院でかかる医療費の総額は次のとおりです。厚生労働省の医療給付実態調査(令和5年度)による推計で、公的医療保険が使われる前の金額です(食事代を除く)8。
| 病気 | 1回の入院の医療費(総額) | 平均在院日数 |
|---|---|---|
| がん(悪性新生物) | 1,187,497円 | 17.0日 |
| 虚血性心疾患(急性心筋梗塞や狭心症など) | 1,124,730円 | 10.1日 |
| 脳血管疾患(脳梗塞や脳出血など) | 2,279,056円 | 61.3日 |
ただし、実際に窓口で払うのは原則3割で、さらに高額療養費制度によって1か月ごとの上限がかかります。年収約370万〜約770万円の人なら、医療費が100万円かかった月でも自己負担は92,940円です9。入院が月をまたぐと月ごとに上限がかかるため、負担はそのぶん増えます。
※上記表の在院日数は医療保険の請求データからの推計で、上の患者調査の値とは調べ方が異なります8。
入院と外来のどちらで治療を受けているかも、病気によって違います。調査日1日あたりの推計患者数(令和5年10月)は、次のとおりです10。
| 病気 | 入院 | 外来 |
|---|---|---|
| がん(悪性新生物) | 10.6万人 | 18.6万人 |
| 心疾患 | 5.7万人 | 13.9万人 |
| 脳血管疾患 | 10.9万人 | 7.5万人 |
数字から読み取れるのは、脳血管疾患は入院が長く(平均68.9日、35〜64歳でも44.5日)、がんと心疾患は入院より外来で治療を受けている人のほうが多いということです。入院日数に応じて支払われる医療保険だけでは、治療期間の家計を支えきれない場合があります。
高額療養費があればいらない?
高額療養費制度があるので、病院に払う医療費が際限なく増えることはありません。ここまでは正しい考え方です。
2026年8月から自己負担限度額が見直され、前章でも述べた通り、年収約370万〜約770万円の人の1か月の上限は「85,800円+(医療費−286,000円)×1%」になりました9。医療費が100万円かかった月でも、自己負担は92,940円です9。
直近12か月で4回目以降は多数回該当として44,400円に下がり、新設された年間上限は53万円です9。なお、2027年8月からは所得区分がさらに細かく分かれる予定です9。
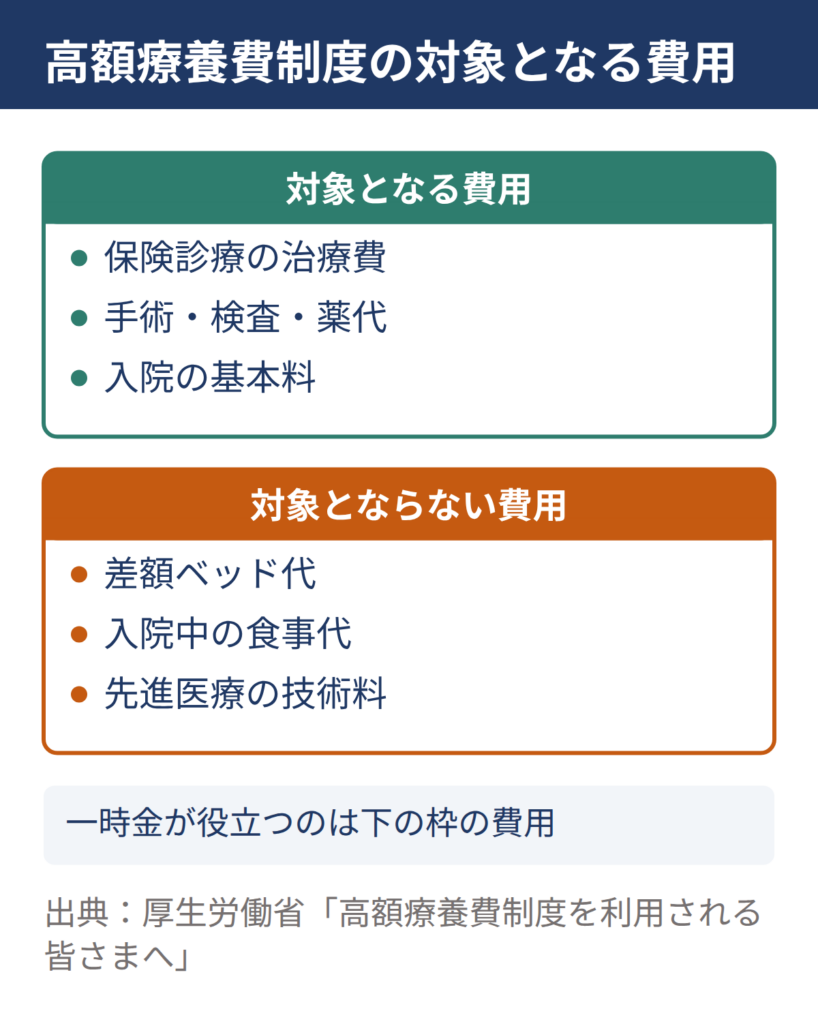
ただし、高額療養費で上限がかかるのは、健康保険がきく治療の費用だけです。差額ベッド代、入院中の食事代、先進医療の技術料、通院の交通費は上限の計算に入らず、そのまま自分で払います。そもそも高額療養費は医療費の制度なので、働けない間に減る収入は当然補ってくれません。
病気・ケガを問わない入院全体では、生命保険文化センターの調査(2025年度)で、直近の入院の自己負担費用は1日あたり平均24,300円、総額の平均は18.7万円でした11。この金額には、高額療養費を使ったあとの治療費に加えて、食事代・差額ベッド代・交通費なども含まれています11。医療費の上限が決まっていても、家計から出ていくお金はゼロにはならないということです。
傷病手当金や貯蓄で足りるケース
会社員・公務員で貯蓄に余裕がある人は、三大疾病保険がなくても家計を保てる場合があります。会社の健康保険には傷病手当金があり、病気で4日以上休んだときに、給与の約3分の2が支給開始日から通算1年6か月まで支給されるためです12。
たとえば標準報酬月額30万円の人が1か月休んだ場合、傷病手当金は約20万円で、毎月の収入はおよそ10万円減る計算になります12。この差額を貯蓄で埋められるなら、三大疾病保険の必要性は下がります。
反対に、次の2つに当てはまる人は、一時金で備える価値が高くなります。
- 自営業・フリーランスで国民健康保険に加入していて、休むと収入がほぼ止まる人
- 住宅ローンや教育費など、収入が減っても止められない支出が大きい家計の支え手
傷病手当金の通算1年6か月を過ぎても治療が続く場合や、後遺症で以前と同じ働き方に戻れない場合は、収入減が長引きます。脳卒中の入院が長くなりやすいことを考えると、家族の生活費を誰が支えているかが判断の分かれ目です。
がん保険や団信で代わりになる?
がん保険や住宅ローンの団信(団体信用生命保険)に入っている人は、三大疾病保険と保障が重なっていないかを先に確かめることが大切です。代わりになる部分と、ならない部分があるためです。
| すでに入っている保険 | 代わりになる部分 | 代わりにならない部分 |
|---|---|---|
| がん保険 | がんの診断一時金・入院・通院 | 急性心筋梗塞・脳卒中 |
| 医療保険 | 入院・手術の給付金 | 入院が短く通院が長い治療、使いみち自由な一時金 |
| 三大疾病付きの団信 | 所定の状態でローン残高がゼロになる | 治療費・生活費・ローン以外の支出 |
| 貯蓄 | 使いみちが自由で、条件なく使える | 取り崩すと教育費や老後資金が減る |
三大疾病付きの団信は、ローンの返済がなくなる点で家計の助けになりますが、受け取ったお金を治療費や生活費に回すことはできません。がん保険と団信の両方に入っている人は、三大疾病保険で上乗せするより、心疾患と脳卒中への備えが足りているかだけを確かめるほうが合理的です。
三大疾病保険の弱点と注意点
三大疾病保険の弱点は、支払条件の厳しさです。前の章で見たとおり、急性心筋梗塞と脳卒中は60日以上の所定の状態か手術が条件になる商品が多く、発病しても保険金を受け取れない可能性があります1。
次の3つは、加入前に確かめておきたい点です。
- がんの保障に上皮内新生物(上皮内がん)が含まれるかどうか
- 心疾患・脳血管疾患まで広く対象にしているか、急性心筋梗塞・脳卒中に限られるか
- 保険金を受け取ると契約が消滅し、死亡保険金がなくなる仕組みかどうか
また、がんは契約から90日以内に診断されると、三大疾病保険金の支払いの対象外になるのが一般的です1。気になる症状があってから急いで入っても、保障が始まる前の診断は保険金の支払いの対象になりません。
三大疾病保険の保険料はどう決まる?
三大疾病保険の保険料に、誰でも同じ定価はありません。保険料は、加入する年齢と性別、保険金額、保険期間(終身か定期か)、保険料を払う期間、対象になる病気の範囲と支払条件、解約返戻金の有無で大きく変わります。
保険料を抑えたい人は、主契約で三大疾病保険に入るより、すでに入っている医療保険や終身保険に三大疾病の特約を付けるほうが安くなる場合もあります。どの組み合わせが家計に合うかは条件で変わるため、ご自身の年齢と必要な保険金額で見積もってもらうと、保険料を比べやすくなります。
複数の保険を並べて比べたい方は、保険相談Timesの無料相談に条件をお問い合わせいただくと、保険料の目安をご案内できます。保険料は年齢や保険金額などの条件によって変わります。
保険相談Times編集部保険料を比べるときは、金額だけでなく「急性心筋梗塞・脳卒中で何があれば支払われるか」を必ず並べて見てください。
よくある質問(FAQ)
- 三大疾病の一時金はいくら必要ですか?
-
一時金の額に決まった目安はありません。①治療費の自己負担、②高額療養費の対象外の費用(差額ベッド代・食事代など)、③働けない間の収入減、の合計のうち、貯蓄で払えない部分が目安になります。
収入は、会社員で標準報酬月額30万円の人なら、傷病手当金によって月約10万円の減少にとどまります12。勤め先の健康保険に入っていない人は傷病手当金がない場合があり、収入がそのまま減ることがあります。脳血管疾患は入院が長くなりやすいため、減る収入の何か月分を貯蓄で払えるかを先に確かめておくと判断しやすくなります。
- 住宅ローンの団信に三大疾病の特約は付けるべきですか?
-
団信の三大疾病の特約は、所定の状態になったときに住宅ローンの残りを保険金で返す保障で、保険金を受け取るのは銀行などの金融機関です13。ローンの返済はなくなりますが、治療費や生活費には使えません。付けるかどうかは、ローンの返済と、治療費・生活費のどちらへの備えが足りないかを分けて考えると判断しやすくなります。
- 医療保険に三大疾病の特約を付けるのと、三大疾病保険は何が違いますか?
-
三大疾病の保障は、単独の三大疾病保険のほか、医療保険などの主契約に特約として付ける形もあります。特約には、1〜2年に1回を限度に回数無制限で受け取れるものや、通算5回・10回などまで受け取れるものがあり14、1回受け取ると契約が消える単独の三大疾病保険とは仕組みが違います2。一方、特約だけでは契約できず、主契約が満期や解約で消えると特約も一緒に消えます15。医療保険を見直すときは、三大疾病の保障も一緒になくならないかを確かめることが大切です。
- 三大疾病保険とがん保険はどっちがいいですか?
-
がんだけに手厚く備えたいならがん保険、急性心筋梗塞や脳卒中も一時金で備えたいなら三大疾病保険が向いています。両方に入る場合は、がんの保障が重なっていないかを確かめましょう。
まとめ
三大疾病保険に入るべきかは、病気になったときの収入減と、公的医療保険の対象外の費用を、傷病手当金と貯蓄で埋められるかで決まります。
休むと収入が止まりやすい自営業の人や、住宅ローン・教育費を抱える家計の支え手は検討する価値があり、貯蓄に余裕のある会社員や、がん保険・団信と保障が重なる人は必要度が低くなります。
保険相談Times編集部自分の場合にいくら必要かは、働き方と貯蓄しだいで変わります。条件を伝えて見積もってもらうと、必要な保険金額と保険料の目安が一度に確かめられますよ。
※本記事に記載の統計・制度・保険商品に関する情報は、記事更新時点のものであり、今後変更される可能性があります。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
出典・参考
- 生命保険文化センター「『特定疾病保障保険』で、保険金を受け取れる状態とは?」 https://www.jili.or.jp/knows_learns/q_a/medical_security/424.html (2026年10月6日取得) ↩︎
- 生命保険文化センター「特定疾病保障保険」 https://jili.or.jp/knows_learns/kind/main/36.html (2026年10月6日取得) ↩︎
- 生命保険文化センター「医療保険」 https://www.jili.or.jp/knows_learns/kind/main/35.html (2026年10月6日取得) ↩︎
- 生命保険文化センター「がん保険」 https://www.jili.or.jp/knows_learns/kind/main/34.html (2026年10月6日取得) ↩︎
- 厚生労働省「令和7年(2025)人口動態統計(確定数)の概況」 https://www.mhlw.go.jp/toukei/saikin/hw/jinkou/kakutei25/dl/02_kek.pdf /統計表 https://www.mhlw.go.jp/toukei/saikin/hw/jinkou/kakutei25/dl/03_toukeihyoR07.pdf (2026年10月6日取得) ↩︎
- 国立がん研究センター がん情報サービス「最新がん統計」 https://ganjoho.jp/reg_stat/statistics/stat/summary.html (2026年10月6日取得) ↩︎
- 厚生労働省「令和5年 患者調査の概況」退院患者の平均在院日数等 https://www.mhlw.go.jp/toukei/saikin/hw/kanja/23/dl/heikin.pdf (2026年10月8日取得) ↩︎
- 厚生労働省「医療給付実態調査(令和5年度)」分析表2 https://www.e-stat.go.jp/stat-search/files?page=1&layout=datalist&toukei=00450389&tstat=000001044924&cycle=0&tclass1=000001044945&tclass2=000001231126&tclass3val=0 (2026年10月6日取得) ↩︎
- 厚生労働省「高額療養費制度を利用される皆さまへ」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html /港区「令和8年8月から高額療養費の自己負担限度額が変わります」 https://www.city.minato.tokyo.jp/kyufu/kurashi/hoken/kenkohoken/k-kyufu/kougakuhenkou.html (2026年10月6日取得) ↩︎
- 厚生労働省「令和5年 患者調査の概況」推計患者数 https://www.mhlw.go.jp/toukei/saikin/hw/kanja/23/dl/suikeikanjya.pdf (2026年10月8日取得) ↩︎
- 生命保険文化センター「入院費用(自己負担額)はどれくらい?」(生活保障に関する調査 2025年度) https://www.jili.or.jp/lifeplan/lifesecurity/1210.html (2026年10月6日取得) ↩︎
- 全国健康保険協会(協会けんぽ)「傷病手当金|給付と手続き」 https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html (2026年10月8日取得) ↩︎
- 生命保険文化センター「団体信用生命保険」 https://www.jili.or.jp/knows_learns/kind/others/10576.html (2026年10月6日取得) ↩︎
- 生命保険文化センター「特定疾病(三大疾病)保障特約」 https://www.jili.or.jp/knows_learns/kind/special/9266.html (2026年10月6日取得) ↩︎
- 生命保険文化センター「生命保険の種類(主契約・特約・その他)」 https://jili.or.jp/knows_learns/kind/index.html (2026年10月6日取得) ↩︎