
20代女性は、子宮頸がんや妊娠・出産などのリスクに加え、結婚や出産などによる備えが必要な時期でもあります。
通常の民間医療保険で保障できる範囲も踏まえ、備えたいリスクとのバランスを見ながら、自分に合った保障を考えます。
この記事のポイント
- 20代女性は、子宮頸がんや妊娠・出産などのリスクを踏まえて備えを考えましょう
- 通常の民間医療保険で保障される範囲を確認し、必要に応じて女性疾病特約を上乗せするのが基本です
- 妊娠・出産など、これからのライフステージを見据えて保障を検討することが大切です
20代女性に医療保険が必要な理由は?
病気やケガによる入院・手術に加え、女性特有の病気や妊娠・出産に伴う入院・手術が必要になる場合があるためです。
女性向けの医療保険には、通常の民間医療保険に女性疾病特約を付けるタイプなどがあります。
- 通常の民間医療保険に女性特有の保障を上乗せできる
- 女性特有の病気による入院・手術などを手厚く保障できる
- 商品によって保障の対象や給付内容が異なる
女性向けの医療保険の詳細解説については、以下の記事をご覧ください
【2026最新】女性医療保険とは?普通の医療保険との違いや保障内容、選び方のポイントを徹底解説
20代女性が医療保険を検討するタイミング
就職・結婚・妊娠・出産という4つの節目で医療保険の加入を検討しましょう。
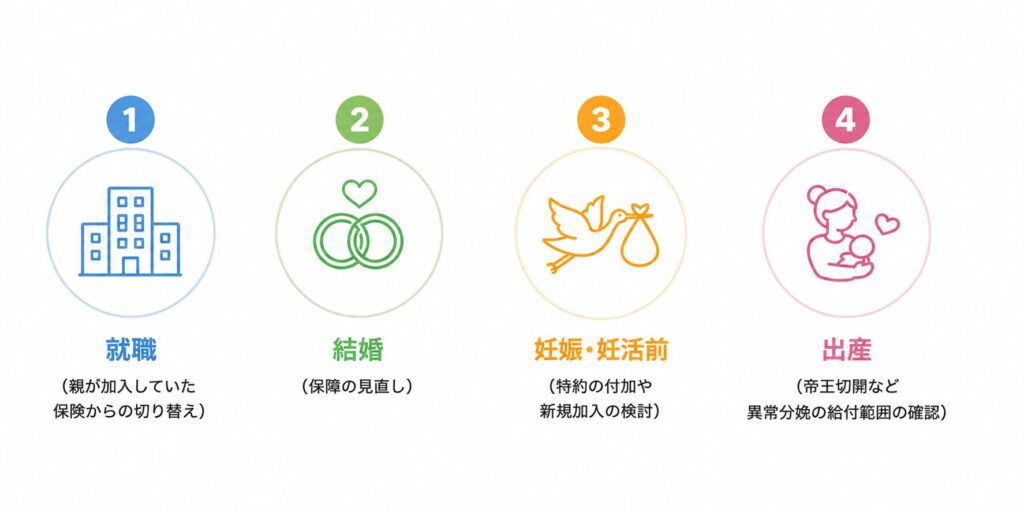
特に妊娠・出産を考えている場合は、妊娠前に加入条件や女性疾病特約の給付条件を確認しておくと、選べる範囲を把握したうえで判断できます。
20代女性が備えたい女性特有のリスク
特に備えておきたいリスクは、子宮頸がんと、妊娠・出産に関わる入院・手術です。
子宮頸がんは20代から増え始める
子宮頸がんは若い年代でも発症する病気です。
国立がん研究センターによると、子宮頸がんの患者は20歳代から増え始め、20歳〜30歳代では女性のがん全体の13%を占めています1。
子宮頸がんの治療は進行度によって異なります。早期であれば手術が治療の中心となる場合があり、進行度によっては放射線治療や薬物療法などが行われます2。
そのため、罹患リスクだけでなく、入院・手術などにかかる費用への備えも必要になります。
妊娠・出産では入院・手術への備えも必要
帝王切開などは健康保険が適用され、医療保険でも所定の条件を満たせば給付対象となる場合があります。一方、正常分娩は原則として健康保険の対象外です。
20代女性の入院患者のうち、妊娠・分娩・産じょくによるものは約35%を占めています3。
また、帝王切開は珍しいケースではなく、2023年9月の分娩件数に占める割合は一般病院で29.1%、一般診療所で15.3%4でした。
帝王切開など健康保険が適用される治療では、自己負担が一定額を超えた場合に高額療養費制度を利用できます。2026年8月からは、70歳未満で年収約370万〜約770万円の区分(標準報酬月額28万〜50万円)なら、医療費が100万円の場合の自己負担は約9.3万円が上限です5。
ただし、入院中の食事代や差額ベッド代など、高額療養費制度の対象外となる費用もあります。
高額療養費についての詳細はこちら(2026年8月からの自己負担限度額)6
高額療養費制度は、1か月(月の初日から末日まで)に支払った医療費の自己負担が一定額を超えたとき、超えた分があとから払い戻される仕組みです。
上限額は所得によって区分が分かれており、2026年8月から段階的に引き上げられています。
| 所得区分(年収の目安) | 月ごとの上限額 | 多数回該当 | 年間上限 |
|---|---|---|---|
| 住民税非課税 | 36,900円 | 24,600円 | 29万円 |
| 約370万円未満 | 61,500円 | 44,400円 | 53万円 |
| 約370万〜770万円 | 85,800円+(総医療費-286,000円)×1% | 44,400円 | 53万円 |
| 約770万〜1,160万円 | 179,100円+(総医療費-597,000円)×1% | 93,000円 | 111万円 |
| 約1,160万円以上 | 270,300円+(総医療費-901,000円)×1% | 140,100円 | 168万円 |
上限額は2027年8月に所得区分の細分化が予定されるなど、今後変更される可能性があります。最新の内容は厚生労働省の公表資料をご確認ください。
※実際の区分は標準報酬月額や課税所得によって判定されます。払い戻しを受けるには申請が必要で、限度額適用認定証やマイナ保険証を使えば、窓口での支払いを上限額までに抑えられる場合もあります。
そのため、妊娠・出産を予定している場合は、公的保障でカバーされる範囲も踏まえ、医療保険の入院・手術給付や女性疾病特約が必要性を判断しましょう。
20代女性が保険を選ぶときのポイント
まず病気やケガ全般を保障する基本保障を確認し、そのうえで女性特有のリスクへの上乗せが必要かを判断します。
20代女性が特に押さえておきたい保障の例は以下です。
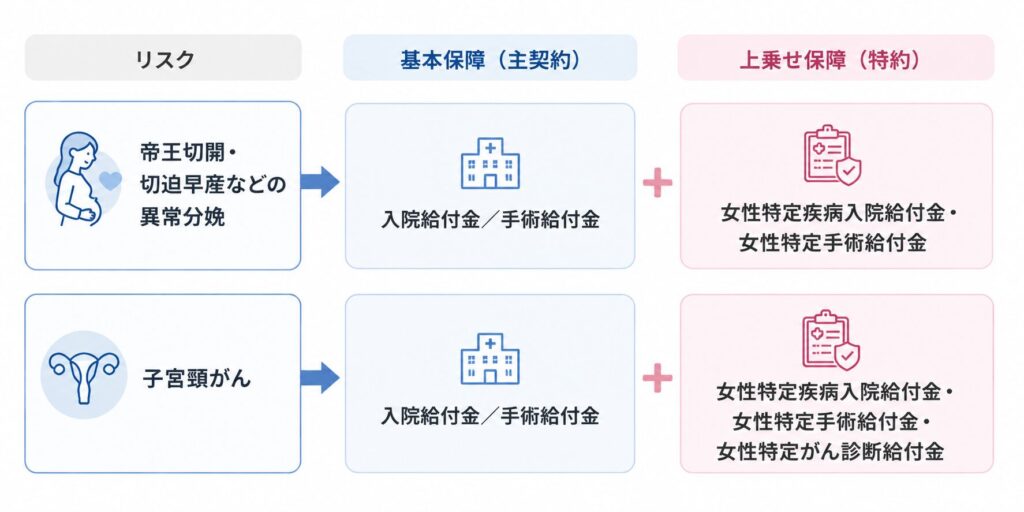
妊娠・出産においては帝王切開が20代でも起こりうる規模で発生しており、妊娠が判明した後は加入・特約付加に制限がかかる場合があるためです。
また、子宮頸がんは20代から罹患が増え始めます。子宮筋腫・子宮内膜症・乳がんへは30代以降にリスクが上がるため、今すぐというより将来を見据えて検討しておきたい保障です。
通常の民間医療保険で保障される範囲を確認しよう
病気やケガによる入院・手術に加え、子宮頸がんや子宮筋腫、帝王切開なども、所定の条件を満たせば保障される場合があります。
- 入院保障:入院給付金の日額、支払限度日数
- 手術保障:対象となる手術、給付金額
- 女性特有の病気:子宮頸がんや子宮筋腫などが主契約で保障されるか
- 妊娠・出産:帝王切開などが給付対象になるか、保障に条件や制限がないか
上記のポイントを確認し、不足する部分があれば女性疾病特約などで上乗せします。
医療保険の仕組みや選び方については、以下の記事を参考にしてみてください
【2026年最新】 医療保険とは?|公的医療保険との違いと選ぶときのポイント
女性疾病特約は必要に応じて上乗せしよう
女性疾病特約の対象には、子宮頸がんや子宮筋腫などの婦人科系疾患だけでなく、乳がんなどの女性特有のがんが含まれる場合もあります。
| 上乗せ給付の種類 | 内容 |
|---|---|
| 女性特定疾病入院給付金 | 女性特有の病気による入院で、通常の入院給付金に上乗せされる |
| 女性特定手術給付金 | 子宮筋腫の核出手術や乳がんの切除手術などで、基本の手術給付金に上乗せされる |
| 乳房再建給付金 | 乳がんによる乳房切除後の再建手術に対する一時金 |
| 女性特定がん診断給付金 | 乳がんや子宮がんなどと診断された際に受け取れる一時金 |
※上記は上乗せ給付の一般的な商品例であり、金額・対象範囲は保険会社や商品によって異なります。
備え方の例
- 女性特有の病気への保障を手厚くしたい → 入院・手術の給付を上乗せする
- 女性特有のがんへの保障を増やしたい → 特約の対象や給付内容を確認する
- 入院時の受取額を増やしたい → 女性疾病による入院給付金の上乗せを選ぶ
対象となる病気や給付内容は商品によって異なるため、保障内容と保険料を確認して選びます。
保障と保険料のバランスを考えよう
保障を手厚くすると保険料も高くなるため、必要な保障を確保しながら、無理なく払い続けられる金額にします。
20代女性はこれからのライフステージを見据えて医療保険を考える
20代は、就職や結婚、妊娠・出産など、これから生活環境が変わっていく時期です。
医療保険を検討するときにも、これからのライフステージを見据えて必要な保障を考えると選びやすくなります。
女性特有の病気への保障は、通常の民間医療保険でカバーできる場合もあります。まずは基本保障を確認し、必要に応じて女性疾病特約を上乗せするなど、これからの予定や家計に合った備え方を選んでいきましょう。
よくある質問
- 20代でも女性疾病特約は必要ですか?
-
必ずしも必要ではありません。
女性特有の病気やがん、妊娠・出産に伴う入院・手術も、通常の医療保険で保障される場合があります。女性疾病特約は、基本保障に加えて女性特有の病気などへの保障をさらに手厚くしたい場合に上乗せするものです。
- 正常分娩でも医療保険から給付を受けられますか?
-
正常な妊娠・出産は病気やけがに当たらないため、通常は医療保険の給付対象になりません。
帝王切開や切迫早産など、正常な経過から外れた場合は対象になることがあります。
- 親が加入していた保険に入ったままでも大丈夫ですか?
-
契約内容によっては、就職や独立後も引き続き保障の対象になっている場合があります。
ただし契約者が親のままだと、給付金の請求や契約内容の確認を自分だけで行えないことがあるため、名義や保障範囲を確認しておくと判断しやすくなります。
- 女性疾病特約と単体の女性向け医療保険、どちらを選べばいいですか?
-
今の医療保険をベースに女性特有の保障だけを上乗せしたいなら女性疾病特約、これから医療保険に加入し、女性特有の保障も含めてまとめて備えたいなら女性向け医療保険が選択肢になります。
いずれも保障範囲や保険料は商品によって異なるため、必要な保障と保険料を比べて選びます。
- 子宮頸がん以外の女性特有の病気も女性疾病特約の対象になりますか?
-
子宮筋腫や子宮内膜症など、子宮頸がん以外の病気も対象に含まれる場合があります。
対象となる病気の範囲は商品によって異なるため、契約概要や約款での確認が必要です。
出典・参考リンク一覧
- 国立がん研究センター「子宮頸がんとその他のHPV関連がんの予防」https://www.ncc.go.jp/html/icc/hpvcancer/index.html(2026-08-28取得) ↩︎
- 厚生労働省「がん予防重点健康教育及びがん検診実施のための指針」
厚生労働省「がん予防重点健康教育及びがん検診実施のための指針」(2026年8月28日取得) ↩︎ - 厚生労働省「令和5年(2023年)患者調査」(2026年8月28日取得) ↩︎
- 厚生労働省「令和5(2023)年医療施設(静態・動態)調査・病院報告の概況」表14(分娩件数に占める帝王切開娩出術の割合)(2026-08-28取得)https://www.mhlw.go.jp/toukei/saikin/hw/iryosd/23/index.html ↩︎
- 厚生労働省保険局「高額療養費制度を利用される皆さまへ」https://www.mhlw.go.jp/content/000333280.pdf(2026-08-27取得) ↩︎
- 厚生労働省「高額療養費制度の見直しについて」(令和8年8月施行)(2026年8月28日取得)https://www.mhlw.go.jp/content/12400000/001661792.pdf ↩︎
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
