
50代女性の医療保険は、乳がんや子宮がんなど50代でリスクが高まる病気について、いまの契約でどこまで給付を受けられるかを確認することから始めましょう。
乳がんは50代はでも高い水準が続く年代であり、子宮がんも50代後半に罹患率のピークを迎えるため、主契約やがん保障、自己資金でどこまで備えられるかを確認したうえで、女性疾病特約の必要性を判断しましょう。
この記事のポイント
- 乳がんは50代でも高い水準が続く年代。子宮がんは50代後半に罹患率が高くなります
- 主契約・がん保障・女性向け保障を合わせて、現在の備えに不足がないか確認しておきましょう
- 女性疾病特約は給付対象となる疾病や上乗せ給付がどれだけ必要かを知っておきましょう
50代女性は乳がん・子宮がん患者が多い年代です
乳がんは40代後半から罹患率が高く、子宮がんは50代後半にピークを迎えるため、女性特有のがんへの備えの必要性は若年層と比べて高いです。
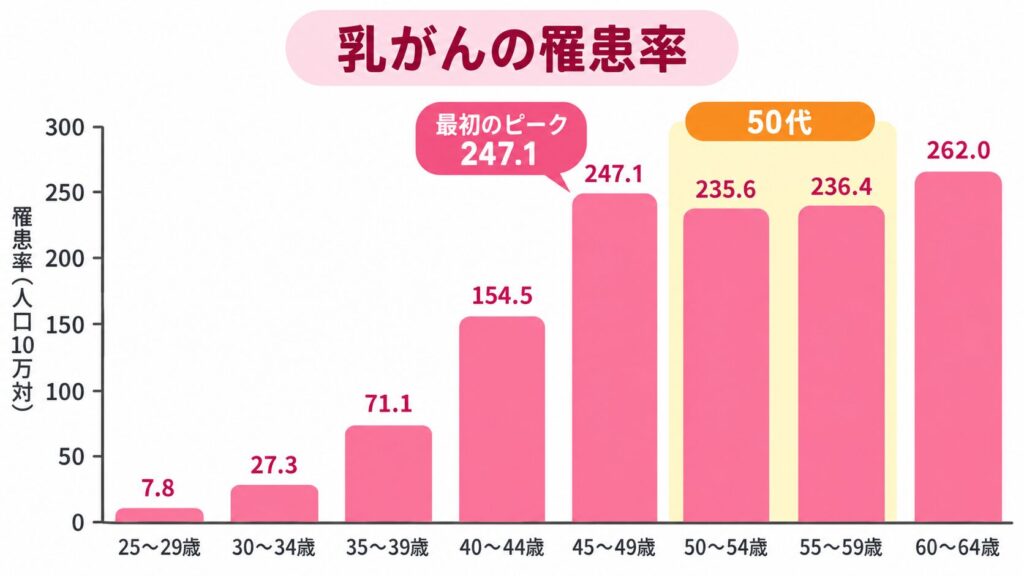
- 乳がんは45〜49歳と70〜74歳の2つがピークとなり、50代はその間でも高い水準が続く年代
- 子宮がんは55〜59歳で罹患率のピークを迎える
厚生労働省の「令和5年(2023年)全国がん登録 罹患数・率 報告」1によると、乳房の罹患率は30代前半から急増し、45〜49歳で最初のピークを迎えた後、再度70〜74歳で2回目のピークを迎えます。
50代は、その間にあたるものの、40代後半から60代後半にかけて高い水準が続く年齢層に含まれます。
一方、子宮がんは、50代後半になると罹患率が最も高い時期にあたります。
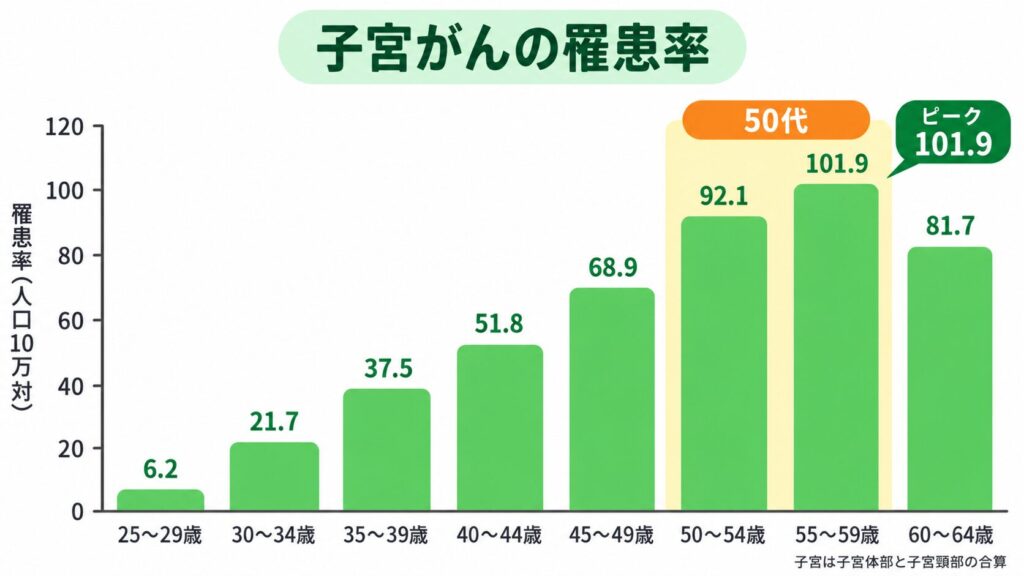
※なお報告書の「子宮」は子宮頸部・子宮体部・子宮部位不明を合算した数値で、上皮内新生物を除く集計です。子宮頸がんと子宮体がんでは罹患しやすい年齢が異なり、合算値は主に子宮体がんの分布を反映しています。
乳がんや子宮がんの治療でも、公的医療保険が適用される治療には高額療養費制度が適用され、自己負担には所得などに応じた上限があります。ただし、入院時の食事代や差額ベッド代、先進医療の技術料は高額療養費の対象になりません。
そのため、医療保険の必要性を考えるときは、公的保障でカバーされる医療費だけでなく、こうした自己負担や現在の保障、自己資金も含めて考えましょう。
高額療養費についての詳細はこちら(2026年8月からの自己負担限度額)2
高額療養費制度は、1か月(月の初日から末日まで)に支払った医療費の自己負担が一定額を超えたとき、超えた分があとから払い戻される仕組みです。
上限額は所得によって区分が分かれており、2026年8月から段階的に引き上げられています。
| 所得区分(標準報酬月額/年収の目安) | 月ごとの上限額 | 多数回該当 | 年間上限 |
|---|---|---|---|
| 住民税非課税 | 36,900円 | 24,600円 | 29万円 |
| 約370万円未満 | 61,500円 | 44,400円 | 53万円 |
| 約370万〜770万円 | 85,800円+(総医療費-286,000円)×1% | 44,400円 | 53万円 |
| 約770万〜1,160万円 | 179,100円+(総医療費-597,000円)×1% | 93,000円 | 111万円 |
| 約1,160万円以上 | 270,300円+(総医療費-901,000円)×1% | 140,100円 | 168万円 |
※約370万円未満の区分のうち、標準報酬月額15万円以下と確認された場合は年間上限41万円が適用され、2027年8月以降に払い戻されます。年間上限は8月から翌年7月までの1年間の自己負担を合算して判定するしくみで、支給申請の受付は2027年8月から始まります。月ごとの上限とは精算のタイミングが異なります。
上限額は2027年8月に所得区分の細分化が予定されるなど、今後変更される可能性があります。最新の内容は厚生労働省の公表資料で確認できます。
※実際の区分は標準報酬月額や課税所得によって判定されます。払い戻しを受けるには申請が必要で、限度額適用認定証やマイナ保険証を使えば、窓口での支払いを上限額までに抑えられる場合もあります。
自己負担の費用や医療保険の仕組みについての解説記事はこちら
【2026年最新】 医療保険とは?|公的医療保険との違いと選ぶときのポイント
50代女性が医療保障を確認するポイントとは?
単なる病気の治療費だけの備えではなく、現在の保障と自己資金で総計の医療費に対応できるかで、必要性を判断しましょう。
- 乳がん・子宮がんなど、50代で備えたい病気への保障を確認する
- 女性疾病特約は、主契約やがん保障で不足する部分だけを補う
- 老後も無理なく続けられる保険料に設定する
通常の民間医療保険でも、女性の病気を含めた病気やけがによる入院・手術などが保障されますが、女性疾病特約は、対象となる女性の病気について通常の保障に給付を上乗せできます。
したがって、乳がんや子宮の病気などへの保障をさらに手厚くしたい場合に付加すると良いでしょう。
| 保障の種類 | 主な保障内容 | 確認したいポイント |
|---|---|---|
| 医療保険の主契約 | 約款所定の条件を満たした場合の入院給付金・手術給付金 | 乳がん・子宮がんの治療がどこまで対象になるか |
| がん保険・がん特約 | 診断一時金・治療給付金・通院給付など | 診断・通院治療まで備えられているか |
| 女性疾病特約 | 約款所定の女性疾病に対する入院・手術などの上乗せ給付 | 主契約やがん保障に対して何が追加されるか |
※表内の給付は、いずれも約款所定の条件を満たした場合に支払われます。上限・免責・対象外の範囲は契約ごとに異なります。
女性医療保険の選び方についての記事はこちら
【2026最新】女性医療保険とは?普通の医療保険との違いや保障内容、選び方のポイントを徹底解説
乳がん・子宮がんは入院・手術以外の治療にも備えましょう
乳がんや子宮がんに備える場合は、入院・手術だけでなく、診断後の治療や通院まで含めて、必要な保障を選びます。
- 入院・手術に備える → 入院給付金・手術給付金
- がんと診断された後の費用に備える → がん診断一時金
- 治療が長期化した場合に備える → がん治療給付金・通院給付金
- 女性特有の病気に対する保障を上乗せする → 女性疾病特約
乳がんでは手術に加えて放射線治療や薬物療法が行われることがあるため、入院時だけでなく、治療が続く場合にも給付を受けられるかを確認しておく必要があります。
ただし、すべての保障を追加する必要はありません。現在の医療保険やがん保障で必要な治療に備えられている場合は、新たに保障を加えず、今の契約を活用する方法もあります。
一方で、入院・手術や診断後の治療などに対する備えが不足している場合は、不足する部分だけを追加します。
老後も無理なく続けられる保険料にしましょう
老後も医療保険加入を続けることを前提に、保障期間と保険料の支払い方を考えましょう。
- 老後も保障を残したい場合は、終身型を選択肢に入れる
- 退職後も保険料を払う場合は、無理なく続けられる金額にする
- 保険料の支払いを早く終えたい場合は、有期払いを選択肢に入れる
更新型は、更新時の年齢によって保険料が上がる場合があります。退職後の収入も踏まえ、更新後も無理なく保険料を支払って保障を続けられるかを考えましょう。
一方、終身型は保障が一生涯続くため、老後まで医療保障を残したい場合の選択肢になります。
終身型でも、保険料を一生払い続ける「終身払い」と、60歳・65歳などで支払いを終える「有期払い」があります。有期払いは保険料を早く払い終えられる一方、終身払いより毎月の保険料が高くなる傾向があります。
老後の収入や現在の家計を踏まえて、無理なく続けられる支払い方を選びましょう。
まとめ|50代女性はがんリスクに備えた医療保険の見直しを
50代になると、これまで加入してきた医療保険も、今後の生活に合っているか見直す時期に差し掛かります。
乳がんや子宮がんへの備えだけでなく、現在の医療保険やがん保障で受け取れる給付、自己資金で対応できる範囲を一度整理してみましょう。足りない部分があれば、女性疾病特約などを追加することで補える場合があります。
また、退職する時期が近づくにつれて、収入や保険料の負担も変わってきます。退職後も今の保障を続けるのか、保険料をいつまで支払うのかも含めて、無理なく続けられる内容になっているか、この機会に一度見直してみるとよいでしょう。
50代女性の医療保険に関するよくある質問
- 50代から女性向け保障を付けることはできますか?
-
加入できる商品や、現在の医療保険に女性疾病特約などを追加できる場合があります。
ただし、実際に加入・付加できるかは健康状態や契約内容によって異なります。現在の保険会社や代理店に確認しましょう。
- がん保険があれば女性向け保障は必要ありませんか?
-
がん保険に入っていても、女性向け保障を検討する余地があります。
乳がんや子宮がんについて保障が重なる場合がありますが、女性向け保障では、がん以外の女性疾病も対象になることがあります。
主契約・がん保障・女性向け保障の対象疾病と給付内容を並べ、女性向け保障でしか補えない範囲があるかを確認しましょう。
- 女性疾病特約はどのような場合に検討できますか?
-
乳がんや子宮の病気など、対象疾病の治療時に現在の保障だけでは不足すると考える場合に検討できます。
特に、主契約やがん保障から受け取れる金額を確認したうえで、治療時の家計負担をさらに抑えたい場合は、女性疾病特約による上乗せが選択肢になります。
一方、現在の保障や自己資金で十分に対応できる場合は、追加する必要性は低くなります。
出典・参考リンク一覧
- 厚生労働省「2023年 全国がん登録 罹患数・率 報告」
乳房・子宮の年齢階級別罹患率の確認 https://www.mhlw.go.jp/content/10901000/001630323.pdf
(取得日:2026年9月8日) ↩︎ - 厚生労働省「高額療養費制度を利用される皆さまへ」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html
(取得日:2026年9月8日) ↩︎
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
