
20代はがんの罹患率が比較的低いものの、がんになった場合は治療費や収入減少などで負担が増える可能性があるため、貯蓄や公的保障でまかなえるかを基準に必要性を判断しましょう。
特に、貯蓄が少ない人や、病気で休むと収入が減る人は、必要性が高くなります。
この記事のポイント
- 20代のがん保険は、貯蓄と働き方から必要性を判断しましょう
- 20代のがん罹患率は女性が男性より高く、罹患する人は一定数います
- 公的保障で抑えられる費用と収入減少とのバランスを考え、無理なく払える保険料で備えましょう
20代でがん保険の必要性が高い人と低い人
貯蓄や働き方によって、がん保険の必要性は異なります。
必要性が高いのは収入が減ると生活が苦しくなる人
がん保険の必要性が高いのは、治療費だけでなく、治療による収入減少にも自分で備える必要がある人です。
- 貯蓄が十分になく、収入が減ると生活が苦しくなる人
- 家賃や奨学金など、治療中も多額の固定費の支払いが続く人
- フリーランスや自営業などで、傷病手当金を受け取れない人
- がん家系で将来のがん罹患リスクを感じている人
特に、貯蓄が少なく収入が止まると生活費をまかなえない人は、診断一時金などで治療費や生活費に備える方法があります。
必要性が低いのは貯蓄と公的保障で生活を維持できる人
一方で、貯蓄や公的保障で治療費や生活費をまかなえる人は、がん保険の必要性が比較的低くなります。
- 病気で収入が減っても、貯蓄で生活費をまかなえる
- 貯蓄がある実家暮らしなどで毎月の固定費が少ない
- 勤務先の健康保険に加入しており、傷病手当金を受け取れる
会社員とフリーランスでは収入減少への備えが異なる
会社員は傷病手当金で収入の一部を補えますが、フリーランスや自営業は仕事を休むと収入が途絶えやすく、貯蓄から生活費をまかなう必要があります。
会社員などが加入する健康保険には、病気やけがで仕事を休んだ場合に傷病手当金が支給される仕組みがあります。支給額は、支給開始日以前12か月の標準報酬月額の平均を30で割った額の3分の2が1日あたりの目安で、支給期間は通算1年6か月です1。
※標準報酬月額は賞与を含まない区切られた金額のため、休業前の手取りの3分の2がそのまま受け取れるわけではありません。
一方、国民健康保険では傷病手当金が原則として支給されません。
傷病手当金の有無を踏まえ、収入が減ったときに家計を維持できるかを考えましょう。
20代のがん罹患率は比較的低いが、女性は男性を上回る
20代のがん罹患率は比較的低いものの、女性は男性より罹患率が高く、20代でも一定数の罹患があります。
全年齢の粗罹患率は人口10万人あたり798.9人(男女計)で、20代はその数十分の1にとどまります。
一方で2023年に新たにがんと診断された20代は4,120人で、人口10万人あたりの罹患率は20〜24歳で男性21.0人・女性28.0人、25〜29歳で男性29.6人・女性51.4人でした2。
![図解:20代前半・20代後半の男女別がん罹患率を棒グラフで比較。数値は人口10万対で男21.0/女28.0(20-24歳)、男29.6/女51.4(25-29歳)。出典:厚生労働省「令和5年 全国がん登録 罹患数・率 報告」表3-1-A]](https://hokentimes.com/article/wp-content/uploads/2026/09/fedd3722e2fa5eb6af60eedfacc6c7aa-1024x576.jpg)
出典:厚生労働省「令和5年(2023年)全国がん登録 罹患数・率 報告」より作成
※上記は悪性新生物(C00-C96)の数値で、上皮内新生物は含みません。上皮内新生物を含めると20代の罹患数は6,453人、25〜29歳女性の罹患率は人口10万人あたり108.2人になります。
また、女性では甲状腺・卵巣・乳房、男性では白血病・悪性リンパ腫などが多くなっています。
がん治療では医療費以外にも費用がかかる
20代のがん保険は、治療費だけでなく、治療以外の支出や収入減少まで含めて備えを考えます。保険診療の自己負担は高額療養費制度で抑えられますが、制度の対象外となる費用や生活費が不足する可能性があるためです。
がんの治療費は種類によって異なる
がんの入院費用は種類によって異なります3。また、悪性新生物の平均在院日数は14.4日となっています4。
20代でも罹患する白血病や悪性リンパ腫では、入院費用が比較的高くなっています。
| がんの種類 | 入院費用 |
|---|---|
| 乳がん | 約63万円 |
| 悪性リンパ腫 | 約165万円 |
| 白血病 | 約249万円 |
※厚生労働省「令和5年度 医療給付実態調査」より、20~24歳・25~29歳の入院医療費と件数を合算し、医療費÷件数で算出。
ただし、高額療養費制度によって、1か月の自己負担には年収に応じた上限があります。
そのため、医療費が高額になった場合も一定額までに抑えられます。
高額療養費についての詳細はこちら(2026年8月からの自己負担限度額)5
高額療養費制度は、1か月(月の初日から末日まで)に支払った医療費の自己負担が一定額を超えたとき、超えた分があとから払い戻される仕組みです。
上限額は所得によって区分が分かれており、2026年8月から段階的に引き上げられています。
| 所得区分(標準報酬月額/年収の目安) | 月ごとの上限額 | 多数回該当 | 年間上限 |
|---|---|---|---|
| 住民税非課税 | 36,900円 | 24,600円 | 29万円 |
| 約370万円未満 | 61,500円 | 44,400円 | 53万円 |
| 約370万〜770万円 | 85,800円+(総医療費-286,000円)×1% | 44,400円 | 53万円 |
| 約770万〜1,160万円 | 179,100円+(総医療費-597,000円)×1% | 93,000円 | 111万円 |
| 約1,160万円以上 | 270,300円+(総医療費-901,000円)×1% | 140,100円 | 168万円 |
※約370万円未満の区分のうち、年収約200万円未満(標準報酬月額15万円以下)と確認された場合は、年間上限が41万円になります。年間上限は8月から翌年7月までの1年間の自己負担を合算して判定するため、最初の判定期間は2026年8月〜2027年7月です。払い戻しの申請受付は、いずれの区分も2027年8月から始まります。
上限額は2027年8月に所得区分の細分化が予定されるなど、今後変更される可能性があります。最新の内容は厚生労働省の公表資料で確認できます。
※実際の区分は標準報酬月額や課税所得によって判定されます。払い戻しを受けるには申請が必要で、限度額適用認定証やマイナ保険証を使えば、窓口での支払いを上限額までに抑えられる場合もあります。
医療費以外にも自己負担となる費用がある
高額療養費制度で医療費の自己負担を抑えられても、制度の対象にならない費用は残ります。
たとえば、差額ベッド代や入院時の食事代、通院時の交通費、ウィッグなどの外見ケア用品は公的医療保険の対象外です。
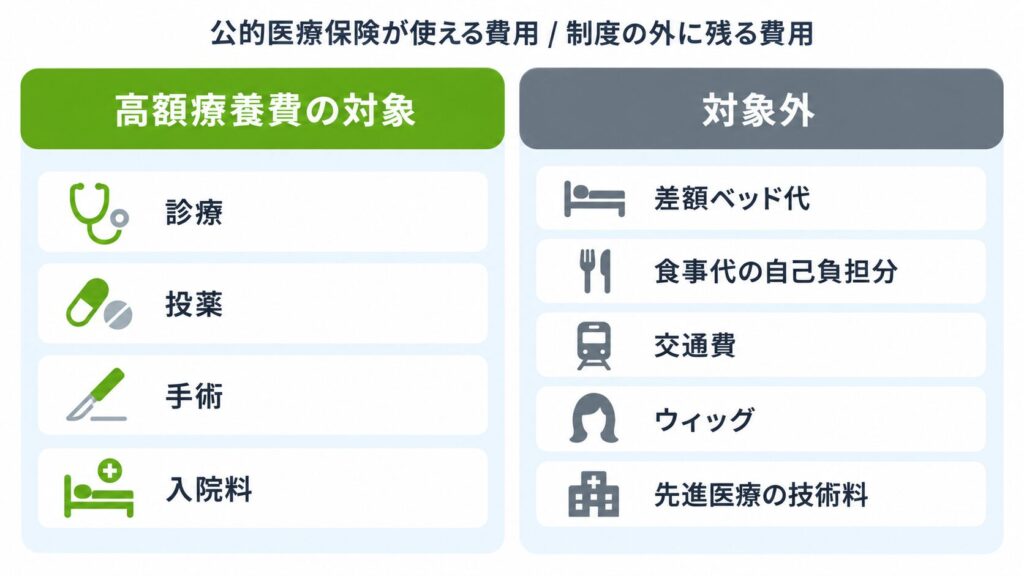
また、治療のために仕事を休むことで、医療費とは別に収入が減少する可能性もあります。
20代では、貯蓄や公的保障でこうした費用や収入減少をどこまでまかなえるかを考え、不足する部分をがん保険で補うことが基本です。
がん保険の選び方について以下の記事で解説しています
【2026最新】がん保険の正しい選び方|自分に最適な保障内容と最新データをもとにした備え方を徹底解説
20代のがん保険を選ぶときのポイント
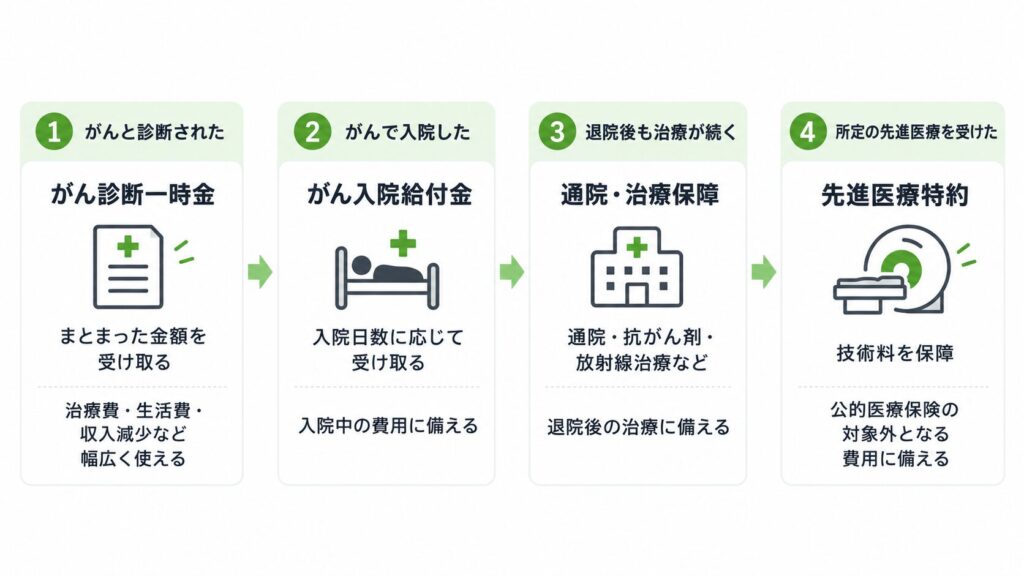
がん保険を検討するときには、診断一時金を組み立ての軸に置き、通院・治療保障や先進医療特約を必要に応じて追加する考え方があります。
がん診断一時金は治療費と収入減少を基準に判断しよう
がん診断一時金は、治療費だけでなく収入減少や生活費まで補える金額にしましょう。
たとえば、治療中に毎月5万円の収入不足が見込まれる場合、半年なら30万円、1年間なら60万円が不足します。実際の必要額は、治療費だけでなく生活費や貯蓄、公的保障の有無などを踏まえて決めます。
- 上皮内新生物が給付対象か確認する
- 2回目以降も給付されるか確認する
- 2回目以降の給付条件にどのような制限があるか確認する
通院・治療保障や女性向け特約は必要に応じて追加しよう
退院後の通院や特定の治療に備えたい場合は、通院給付金や抗がん剤・放射線治療の保障を追加しましょう。
がん治療では、退院後も薬物療法や放射線治療などが続くことがあります。通院給付金のほか、抗がん剤治療や放射線治療を対象とする特約などがあります。
また、女性向けの特約では、乳がんや子宮がんなど、女性特有のがんに対する保障を上乗せできる商品があります。
- 通院給付の対象となる通院を確認する
- 抗がん剤・放射線治療の対象範囲を確認する
- 女性向け特約の対象となるがんや給付条件を確認する
なお、女性向けの医療保険については、以下の記事で詳しく解説しています。
20代女性の医療保険は必要?女性特有のリスクに備える保障を解説
保険料と保険期間は無理なく続けられるものを選ぼう
20代のがん保険は、必要な保障に絞って保険料を抑えましょう。
20代は貯蓄がまだ十分でない場合がある一方、結婚や出産、転職などで家計や働き方が変わることもあります。そのため、最初から保障を付けすぎてしまうと保険料が家計の負担となる場合があります。
保険期間には、一定期間を保障する「定期型」と一生涯保障が続く「終身型」があります。20代から長くがん保障を持つなら、終身を基本に考えるとよいでしょう。若いうちに加入することで、比較的低い保険料で一生涯の保障を確保できます。
一方、定期は一定期間の保障に絞ることで保険料を抑えやすいため、現在の保険料負担をできるだけ抑えたい場合の選択肢になります。ただし、更新時に保険料が上がる場合があります。
まとめ|20代のがん保険は貯蓄と働き方から判断しよう
20代のがん保険を考えるポイントは、「貯蓄」「働き方」「必要な保障」の3つです。
貯蓄が少なく、病気で休んだときに収入が減る人は、がん保険を早めに検討する選択肢があります。加入する場合は、診断一時金を軸に必要な保障を選び、無理なく続けられる範囲で備えましょう。
まずは今の貯蓄や働き方をもとに、がんになったときに不足する費用を想定してみてください。そのうえで必要性に応じて、今の家計に合う保障を選ぶことで無駄のない備えができます。
あわせて結婚・出産・転職などで家計や働き方が変わったときは、保障内容も見直すことを忘れずにしましょう。
20代のがん保険によくある質問
- 医療保険とがん保険は、どちらを先に検討すべきですか?
-
20代では、医療保険とがん保険のどちらかを一律に優先するのではなく、貯蓄や公的保障で足りないリスクから備えます。
医療保険は、がん以外も含めた入院や手術など幅広い病気・けがに備える保険です。一方、がん保険はがんと診断されたときの一時金や、抗がん剤・放射線治療、通院など、がんに特化した保障を持ちます。
20代で貯蓄が少なく、がんになったときの収入減少が家計に大きく影響するなら、使い道の自由度が高い診断一時金を備えられるがん保険を優先する考え方もあります。 一方、がん以外の病気やけがによる入院にも幅広く備えたい場合は、医療保険を優先するほうが適しています。
- 家族にがんになった人がいる場合、20代でも入っておいたほうがよいですか?
-
家族にがんになった人がいても、それだけで加入が必要になるわけではありませんが、保障を考えるきっかけにはなります。
がんには遺伝的な要因が関係するものもありますが、家族歴だけで将来の罹患を判断することはできません。家族にがんになった人がいる場合は、がんになった年齢や続柄なども踏まえ、自分の貯蓄や公的保障で治療中の生活を維持できるかを基準に必要性を判断します。
- 会社員ならがん保険はいらないですか?
-
会社員でも、傷病手当金で補えない収入減少や公的医療保険の対象外となる費用への備えは必要になる場合があります。
傷病手当金は、業務外の病気やけがで仕事を休み、給与の支払いがないなどの条件を満たした場合に支給され、支給期間は通算1年6か月です。支給額は標準報酬をもとに算出されるため、休業前の収入をすべて補える制度ではありません。
- 上皮内新生物でもがん保険の給付を受けられますか?
-
上皮内新生物が給付対象になるか、給付額はいくらかは商品によって異なります。
「がん」と診断された場合に一律で同じ給付を受けられるとは限らないため、診断一時金を選ぶ際は、悪性新生物だけでなく上皮内新生物の扱いも約款や商品説明で確認します。
- がんと診断されたあとでも、がん保険に加入できますか。
-
一般的ながん保険は、告知内容によって引受けが難しくなる場合があります。
引受基準を緩和した商品が用意されている場合もありますが、加入できるかどうかや条件は各社の基準によって異なります。詳細は「契約概要」「注意喚起情報」「ご契約のしおり」「約款」で確認できます。
- 全国健康保険協会「傷病手当金」
https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html(2026年9月11日取得) ↩︎ - 出典:厚生労働省「2023年全国がん登録 罹患数・率報告」「表3-2.年齢階級別罹患率」https://www.mhlw.go.jp/stf/newpage_68548.html(2026年9月11日取得) ↩︎
- 厚生労働省「令和5年度 医療給付実態調査」の 「データベース2 性別、年齢階級別、疾病分類別、制度別、件数、日数(回数)、医療費 入院(第4表の詳細版)」
厚生労働省「医療給付実態調査」(2026年9月15日取得) ↩︎ - 厚生労働省「令和5年(2023年)患者調査」(平均在院日数14.4日)
厚生労働省「令和5年(2023年)患者調査(2026年9月15日取得) ↩︎ - 厚生労働省「高額療養費制度の見直しについて」
https://www.mhlw.go.jp/content/001726232.pdf(2026年9月11日取得) ↩︎
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
