
30代のがん保険は、治療で収入が減っても、自分や家族の生活費や住宅ローンなどを支払えるかで必要性が変わります。
貯蓄や公的保障でどこまでまかなえるか、家族構成や働き方、がんの罹患リスクなどを踏まえて、必要な備えを判断しましょう。
この記事のポイント
- 30代では収入が減ったときに生活費や固定費を貯蓄・公的保障だけでまかなえるかで必要性を判断しましょう。
- 結婚・出産や住宅購入などで支出が変わりやすいため、今後の家計も踏まえて必要な保障額を考えます。
- 子どもの独立や住宅ローンの返済など、保障が必要な期間に合わせて定期型・終身型などを選びます。
30代にがん保険は必要なのか?
30代でがん保険の必要性が高いのは、入院などによって休職することで収入が減ったり、治療費を自己負担したりするときに、貯蓄や公的保障だけでは生活費や固定費をまかなえない人です。
公的医療保険が適用される医療費には高額療養費制度がありますが、住宅ローンや家賃、食費、教育費などの支出は治療中も続くためです。
30代でがん保険が必要になりやすいケース
次の5つのうち当てはまる数が多いほど、保険で備えるべき必要性が高まります。
- 貯蓄が少なく、治療中の生活費をまかなう余裕がない
- 自営業・フリーランスなど、病気で休むと収入が大きく減る
- 住宅ローンや教育費など、毎月の支出が大きい
- 自分の収入が家族の生活を支えている
- 傷病手当金などの公的保障だけでは収入減を補えない
会社員と自営業では収入減への備えが異なる
会社員などは傷病手当金で収入の一部を補えますが、自営業やフリーランスは原則として給付の対象にならないため、働けない期間の収入減を貯蓄などで補う必要があります。
傷病手当金の支給額は、支給開始日前12か月間の標準報酬月額の平均を30で割った額の3分の2です。支給されるのは連続3日間の待期期間を経た4日目以降で、期間は支給開始日から通算して1年6か月が上限になります1。
一方、自営業やフリーランスが加入する国民健康保険には、全国一律の傷病手当金はありません。
30代は女性のがん罹患率が男性より高い
30代は女性のがん罹患率が男性より高く、特に30代後半で差が大きくなります。
乳がんや子宮頸がんなど、女性には30代から罹患がみられるがんがあるためです。
厚生労働省の2023年全国がん登録によると、人口10万人あたりの罹患率は、30~34歳で男性46.4に対して女性106.8、35~39歳では男性72.9に対して女性193.9でした2。
| 年齢 | 男性 | 女性 |
|---|---|---|
| 30~34歳 | 46.4 | 106.8 |
| 35~39歳 | 72.9 | 193.9 |
※出典:厚生労働省「2023年 全国がん登録 罹患数・率 報告」表3-1-A(人口10万人あたり。上皮内がんを除く。)
もちろん確率としては低いですが、がん罹患のリスクは年代とともに上がるため、不安に思う人は早めのがん保険加入で安心を得ることも選択肢でしょう。
30代女性は乳がんの罹患率が高い
乳がんの罹患率は、30~34歳の27.3から35~39歳では71.1となり、約2.6倍に上昇しています。
乳房に次いで多いのは甲状腺(30〜34歳15.6/35〜39歳20.4)、子宮頸部(14.7/24.4)、卵巣(9.5/12.9)、子宮体部(7.0/13.1)です3。
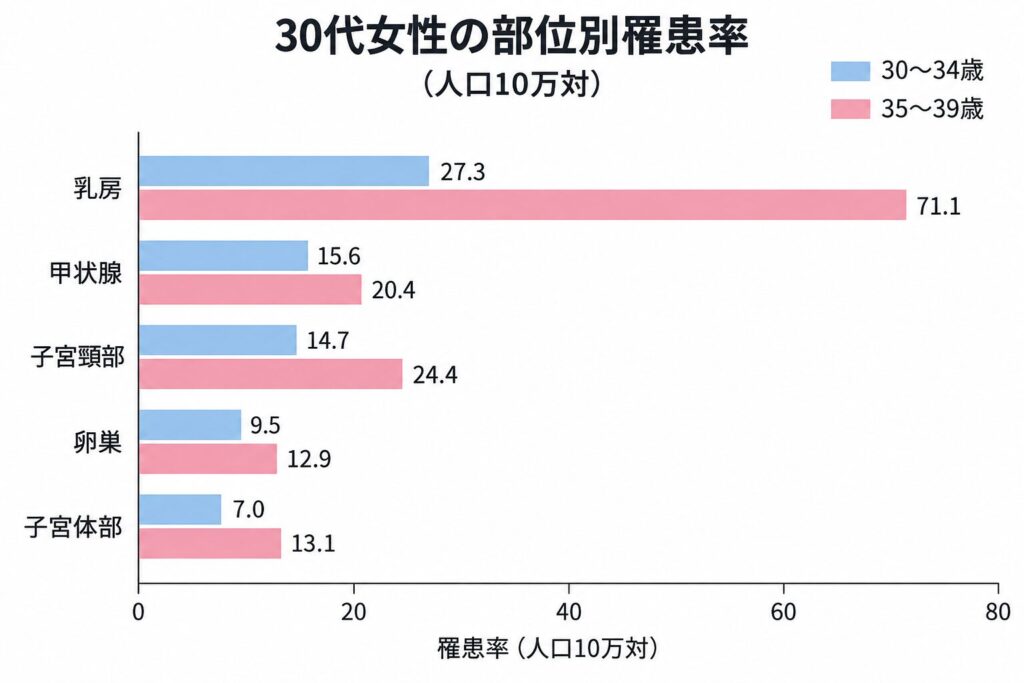
出典:厚生労働省「2023年 全国がん登録 罹患数・率 報告」表3-1-A ※上記数値は上皮内がんを除いたものです。
一方、30代男性でも大腸がんや悪性リンパ腫、白血病、胃がんなどがみられます。
男性は女性より全部位の罹患率が低いものの、がんによって収入が減った場合の家計への影響は、罹患率だけでは判断できません。
30代は治療費だけでなく生活費の負担も考えよう
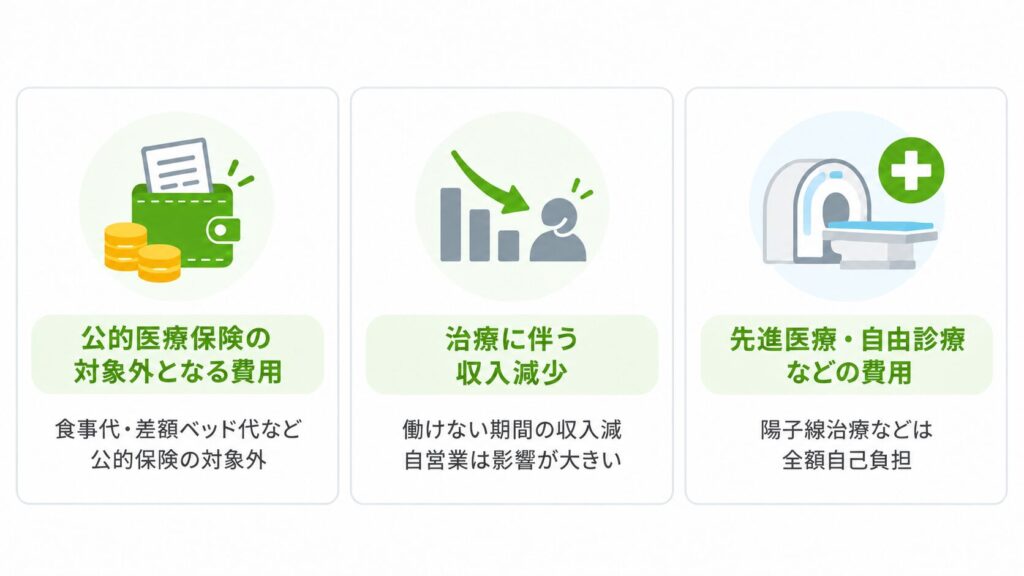
30代のがん治療では、医療費だけでなく、公的医療保険の対象外となる費用や、治療による収入減少まで含めて家計への影響を考えましょう。
厚生労働省の「医療給付実態調査」によると、30~34歳と35~39歳におけるがんの入院1件あたりの医療費は次のとおりです4。
| 部位 | 医療費(1件あたり) | 入院日数(1件あたり) |
|---|---|---|
| 乳房(女性) | 約64万円 | 6.5日 |
| 子宮(女性) | 約70万円 | 7.8日 |
| 結腸 | 約62万円 | 7.6日 |
| 胃 | 約77万円 | 9.3日 |
| 白血病 | 約241万円 | 19.4日 |
※1件はレセプト1枚、つまり1か月分を指します。入院が月をまたぐ場合は2件になるため、1回の入院にかかる総額とは一致しません。
公的医療保険が適用される治療は、高額療養費制度によって自己負担を所得に応じた上限まで抑えられます。
一方、差額ベッド代や通院交通費、先進医療の技術料などは高額療養費制度の対象外で、貯蓄や民間の保険などで備えておく必要があります。
高額療養費についての詳細はこちら(2026年8月からの上限額)5
高額療養費制度は、1か月(月の初日から末日まで)に支払った医療費の自己負担が一定額を超えたとき、超えた分があとから払い戻される仕組みです。
上限額は所得によって区分が分かれており、2026年8月から段階的に引き上げられています。
| 年収の目安 | 当てはまりやすい年代 | 2026年8月からの上限額 |
|---|---|---|
| 約370万円以下 | 20代に多い水準です | 61,500円 |
| 約370万〜770万円 | 30代・40代に多い水準です | 85,800円+医療費の1%分 |
| 住民税非課税 | 年代を問いません | 36,900円 |
年収はあくまで目安であり、実際の区分は標準報酬月額や課税所得によって判定されます。
また、この上限額は保険が使える診療にかかるもので、差額ベッド代や入院中の食事代、先進医療の技術料などは対象外です。払い戻しを受けるには申請が必要で、限度額適用認定証やマイナ保険証を使えば、窓口での支払いを上限額までに抑えられる場合もあります。
さらに、治療のために休職・休業すると収入が減る可能性があり、その間も住宅ローンや家賃、教育費などの支出は続きます。
がん保険の診断一時金は使いみちが決まっていない現金として受け取れるため、対象外の費用にも生活費にも充てられます。
30代のがん保険を選ぶポイント
30代は、治療中の生活費、今後のライフプランを踏まえて、必要な保障と保険料のバランスを考えることがポイントです。
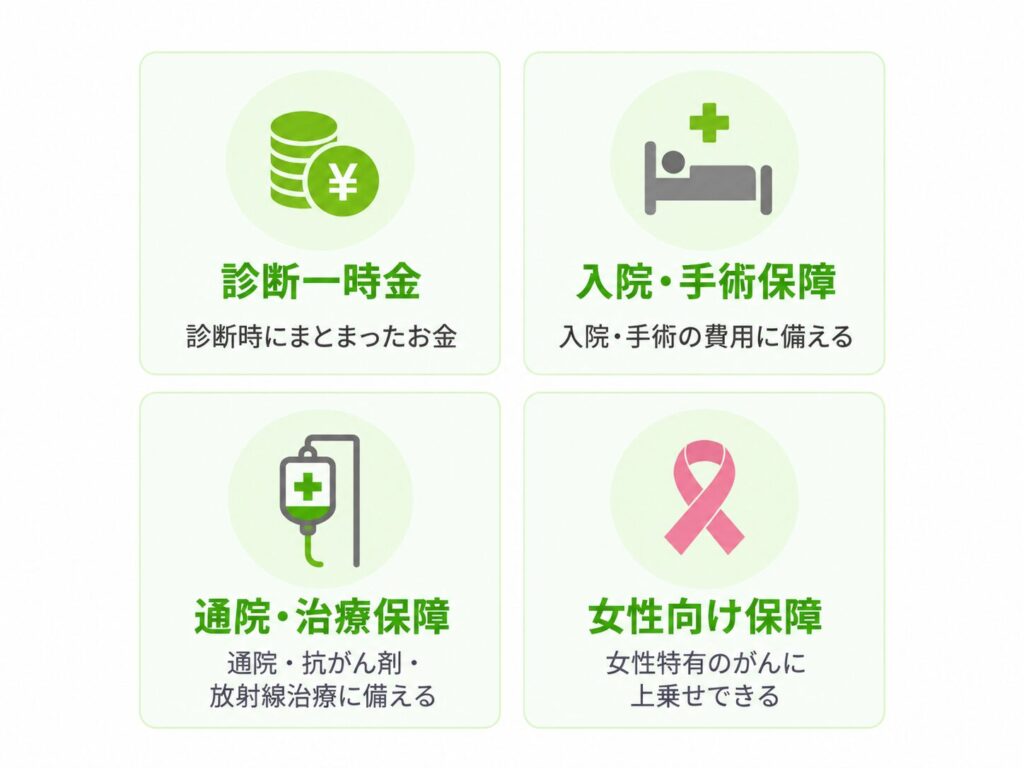
- 診断一時金は金額と保険料のバランスをみて考えよう
- 給付対象や支払回数などの条件を確認しよう
- 通院・治療保障、特約は必要な範囲で加えよう
- 保険期間は今後のライフプランと保険料で選ぼう
診断一時金の設定金額は保険料のバランスをみて考えよう
診断一時金は、治療費だけでなく、通院時の交通費や公的医療保険の対象外となる費用、収入が減ったときの生活費など、がん治療に伴うさまざまな負担に使えます。
そのため、金額は治療費だけでなく、がんと診断されたときに必要となる費用や、治療によって家計に生じる不足を踏まえて考えるとよいでしょう。
また、金額だけでなく、次の給付条件も確認しておく必要があります。
- 上皮内新生物が給付対象か
- 診断だけで給付されるか、治療などの条件があるか
- 複数回受け取れるか、2回目以降に期間や治療などの条件があるか
- 契約直後の免責期間があるか
診断時の給付条件だけでなく、再発時など将来の給付条件まで見ておくことがポイントです。
通院・治療保障は必要な範囲で加えよう
診断一時金を基本に、通院・治療にかかる費用が不足すると考えられる場合は、通院給付金や治療給付金を検討します。
がん治療は通院を中心に続くこともあるため、入院日数に応じて給付される保障だけでは、通院治療にかかる費用に備えにくい場合があります。
女性向け保障は必要な保障だけ加えよう
女性特有のがんへの備えが必要なら、女性向けの保障を加えるという選び方があります。
女性向けのがん保険や特約には、たとえば女性特有のがんと診断されたときの一時金、治療を受けたときの給付金、通常の診断一時金に上乗せして受け取れる保障などがあります。
※いずれも対象となる病気や支払いの条件は約款所定の内容によります。
ただし、女性向け特約を付ければ保障がすべて手厚くなるわけではありません。商品によって対象となる病気や給付条件が異なるため、通常のがん保障で受け取れる金額と、女性向け特約で追加される保障を比べて選ぶことがポイントです。
なお、女性向けの医療保険については、以下の記事で詳しく解説しています。
20代女性の医療保険は必要?女性特有のリスクに備える保障を解説
保障期間(定期型・終身型)はライフプランに応じて選ぼう
30代は結婚・出産・住宅購入などで家計が変わることもあるため、いつまで保障が必要かと、将来も保険料を払い続けられるかを基準に選びます。
定期型は、同じ保障内容の終身タイプと比べて契約時点の保険料を抑えやすく、必要な期間だけ保障を持つ選び方ができます。終身タイプは、保険料の払込みを続けるなど約款所定の条件を満たすかぎり、更新による保障の終了を気にせず一生涯の保障を続けられます。
30代では「子育て中など一定期間の保障を厚くするなら定期型」「将来も保障を残すなら終身型」というように、必要な保障期間と保険料の負担を合わせて考えると選びやすくなります。
また、結婚・出産や住宅購入などで支出が変わった場合は、必要な保障額も見直しましょう。
30代のがん保険は家計と働き方から判断しよう
30代は、結婚・出産や住宅購入、転職などによって、必要な保障や保険料にかけられる金額が変わりやすい時期です。
今の家計だけでなく、これからのライフプランも見据えて、必要な保障を選びましょう。
また、すでに加入している場合は、ライフステージが変わったタイミングで保障内容を見直すことも忘れないようにしておきましょう。
30代のがん保険によくある質問
- 30代でがん保険に入っている人はどのくらいいますか。
-
生命保険文化センターの2025年度調査によると、30歳代のがん保険・がん特約の加入率は男性40.9%、女性43.6%です(生命保険・生命共済を含む全生保ベース。回答者数は男性225人、女性282人)。
20歳代では男性18.2%、女性20.0%で、30代にかけておよそ2倍に上がります。ただし、加入している人が多いことは、自分に保障が必要かどうかの判断材料にはなりません。
- 30代なら定期型と終身型のどちらがよいですか。
-
どちらが有利かは、保障を必要とする期間と総支払額の見方によって変わります。
定期型は契約時点の保険料が低く抑えられる一方、更新のたびにその時点の年齢で保険料が計算し直されます。終身型は契約時の保険料が払込期間を通じて変わらない設計が一般的である一方、契約時点の保険料は同じ保障内容の定期型より高くなります。
- 医療保険に入っていれば、がん保険は不要ですか。
-
医療保険は入院や手術を広く対象とする設計が中心で、がんと診断された時点でまとまった一時金を受け取る保障は、がん保険やがん特約、特定疾病保障保険などで扱われます。いずれも支払いの対象や条件は約款所定の内容によります。加入中の医療保険にがん特約が付いている場合もあるため、まずは現在の契約内容を確認しましょう。
出典・参考リンク一覧
- 全国健康保険協会「傷病手当金」/取得日2026年9月17日
https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html ↩︎ - 厚生労働省「令和5年 全国がん登録 罹患数・率 報告」表3-1-A「年齢階級別罹患率(人口10万対):部位別、性別」/取得日2026年9月17日
https://www.mhlw.go.jp/content/10901000/001630323.pdf ↩︎ - 厚生労働省「令和5年 全国がん登録 罹患数・率 報告」表3-1-A「年齢階級別罹患率(人口10万対):部位別、性別」/取得日2026年9月17日
https://www.mhlw.go.jp/content/10901000/001630323.pdf ↩︎ - 厚生労働省「医療給付実態調査 報告書 令和5年度」データベース2(性別、年齢階級別、疾病分類別、制度別、件数、日数、医療費 入院)/取得日2026年9月17日
https://www.e-stat.go.jp/stat-search/files?toukei=00450389&tstat=000001044924 ↩︎ - 厚生労働省「高額療養費制度の見直しについて」
https://www.mhlw.go.jp/content/001726232.pdf(2026年9月17日取得) ↩︎
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
