
60代の医療保険は、加入中の契約が何歳で満了するかをまず確認し、上昇する病気リスクに一生涯備えられる保障にすることが基本です。
入院する人は50代からさらに増え、治療が長引きやすい病気も増えます。同時に、更新による保険料の上昇や、年金中心の収入への変化も重なります。
この記事のポイント
- 60代で高まる病気リスクと収入の変化を想定したうえで、生涯の備えを準備しましょう
- 60歳・65歳満了の契約では保障が途切れるため、満了年齢を確認しておくことが大切です
- 保障は短期入院に備える一時金と、長期化する病気に備える日額を組み合わせて検討しましょう
60代で医療保障の必要性が上がる理由は?
60代では、病気や入院のリスクが高まり、治療が長引くと自己負担も大きくなります。退職などで収入が変化する時期でもあるため、貯蓄や公的保障だけでまかなえない費用に備える必要があるためです。
60代の医療保険を見直す具体的なポイントを先に知りたい方は、こちらをご覧ください。
▶ 60代の医療保険を見直すときのポイント
医療保険の仕組みについての解説記事はこちら
【2026年最新】 医療保険とは?|公的医療保険との違いと選ぶときのポイント
60代で高まる病気リスクと長期化したときの費用
生命保険文化センターの「2025(令和7)年度 生活保障に関する調査1」では、60代で過去5年間に入院を経験した人は20.9%と、5人に1人程度が過去5年間に入院を経験しています。
また、厚生労働省の「令和5年(2023)患者調査」では、年齢が上がるにつれて推計入院患者数が増えています。60代のなかでも後半になるほど入院する人は増えていきます2。
| 年齢階級 | 推計入院患者数 |
|---|---|
| 50〜54歳 | 42,500人 |
| 55〜59歳 | 50,800人 |
| 60〜64歳 | 62,900人 |
| 65〜69歳 | 81,900人 |
| 70〜74歳 | 132,500人 |
60歳代の直近の入院日数は平均16.5日です3。入院1回あたりの自己負担を15〜30日の区分でみると、平均24.7万円となっています。
さらに、入院が長期化すると自己負担が大きくなる点にも注意が必要です。31~60日の入院では平均36.1万円、61日以上では58.5万円まで増えています。
| 在院日数 | 入院1回あたりの自己負担(平均) |
|---|---|
| 5日未満 | 10.3万円 |
| 5〜7日 | 13.5万円 |
| 15〜30日 | 24.7万円 |
| 31〜60日 | 36.1万円 |
| 61日以上 | 58.5万円 |
※上記は18〜79歳全体の平均値で、60代単独の数値ではありません。治療費・食事代・差額ベッド代のほか、家族の交通費や衣類、日用品を含み、高額療養費制度を利用した場合はその後に残る金額です。
高額療養費についての詳細はこちら(2026年8月からの自己負担限度額)4
高額療養費制度は、1か月(月の初日から末日まで)に支払った医療費の自己負担が一定額を超えたとき、超えた分があとから払い戻される仕組みです。
上限額は所得によって区分が分かれており、2026年8月から段階的に引き上げられています。
| 所得区分(年収の目安) | 月ごとの上限額 | 多数回該当 | 年間上限 |
|---|---|---|---|
| 住民税非課税 | 36,900円 | 24,600円 | 29万円 |
| 約370万円未満 | 61,500円 | 44,400円 | 53万円 |
| 約370万〜770万円 | 85,800円+(総医療費-286,000円)×1% | 44,400円 | 53万円 |
| 約770万〜1,160万円 | 179,100円+(総医療費-597,000円)×1% | 93,000円 | 111万円 |
| 約1,160万円以上 | 270,300円+(総医療費-901,000円)×1% | 140,100円 | 168万円 |
上限額は2027年8月に所得区分の細分化が予定されるなど、今後変更される可能性があります。最新の内容は厚生労働省の公表資料をご確認ください。
なお、ここで示した区分は70歳未満のものです。70歳以上は外来だけの上限が別に設けられるなど、区分の仕組みが変わります。
※実際の区分は標準報酬月額や課税所得によって判定されます。払い戻しを受けるには申請が必要で、限度額適用認定証やマイナ保険証を使えば、窓口での支払いを上限額までに抑えられる場合もあります。
65歳以上の平均在院日数を病気別に見ると、特に脳血管疾患で入院日数が長引いていることがわかります5。
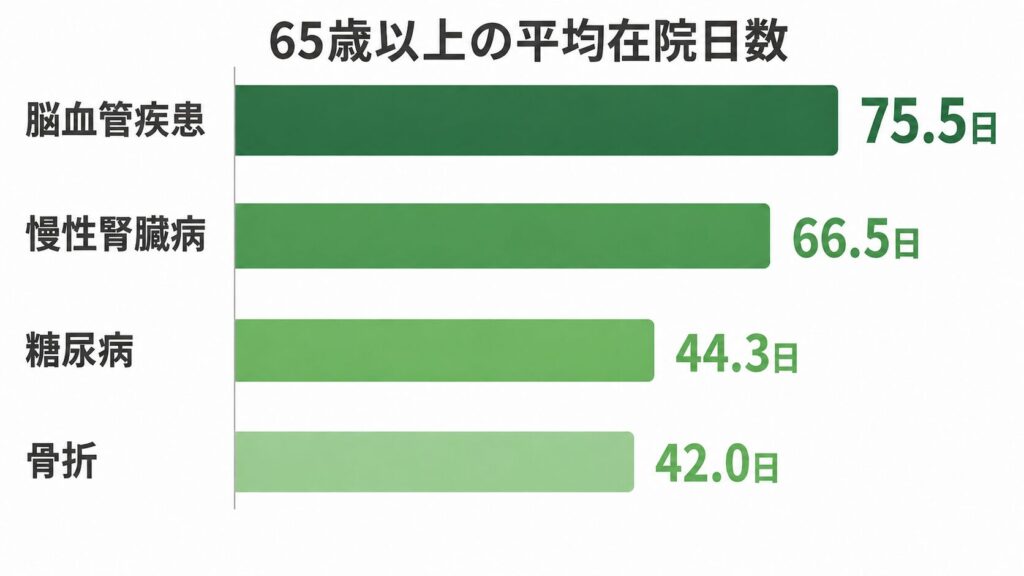
これらの病気は、退院後も負担が続きます。脳血管疾患なら後遺症のリハビリ、糖尿病や慢性腎臓病なら通院と投薬が長期にわたることもあります。
退職後に収入が年金中心に変わる場合は、入院や長期治療による支出を貯蓄だけでまかなえるか確認し、不足する部分があれば保障を見直します。
つまり60代の医療保険は、「入院する可能性」だけでなく、「入院や治療が長期化した場合にどう備えるか」まで含めて自己資金で対応できるか判断の分かれ目となります。
60代で医療保険が必要な人と不要な人
必要性が上がるとはいえ、全員に医療保険が要るわけではありません。
- 治療費に使える預貯金が少なく、老後資金を取り崩すと生活に影響する
- 退職などで収入が減り、入院による医療費や生活費の負担が大きくなりやすい
- 加入中の医療保険が60歳・65歳で満了するなど、保障が切れる予定がある
- 治療費に充てる預貯金を、生活資金と分けて確保できる
- 公的年金以外に収入があり、取り崩しても生活水準が変わらない
- 加入している健康保険組合に付加給付があり、自己負担がさらに抑えられる
一方、医療保険に加入すると保険料を継続して支払う必要があります。
たとえば月5,000円なら、年間6万円、10年間で60万円です。すでに医療費に充てられる預貯金が十分にあり、今後支払う保険料と比べても貯蓄で備えるほうが負担が小さい場合は、医療保険に加入しない選択肢もあります。
60代の医療保険を見直すときのポイント
保障期間・保険料・保障内容の3点から、現在の契約に足りない部分を補います。
- 保障を一生涯続けられる形になっているか
- 年金収入になっても保険料を払い続けられるか
- 入院・長期治療など、必要な保障をどう組み合わせるか
医療保険の主な保障内容
| 区分 | 種類 | 内容 |
|---|---|---|
| 主契約 | 入院給付金 | 入院したときに、1日あたり定額(日額)または1回あたり定額(一時金)で受け取れます |
| 手術給付金 | 約款所定の手術を受けたときに受け取れます | |
| 特約 | 三大疾病・生活習慣病特約 | がん・心疾患・脳血管疾患や、糖尿病などの生活習慣病で所定の状態になったときに上乗せして受け取れます |
| 先進医療特約 | 公的医療保険の対象外である先進医療の技術料に備えます | |
| 通院特約 | 退院後の通院に対して給付金を受け取れます | |
| 女性疾病特約 | 女性特有の疾病について保障を上乗せします |
※保障の名称と給付の対象範囲は保険会社・商品ごとに異なります。上表は一般的な区分であり、特定の商品の構成を示すものではありません。特約は主契約に付帯するのが一般的で、主契約が消滅すると特約も消滅します。既契約に特約だけを追加できるかは、商品と契約時期によって異なります。
60代の保障期間は終身型を基本に考える
病気や入院のリスクは60代以降も上がり続けるため、保障期間は一生涯続く終身型が基本になります。
終身型は、一般に加入後の保険料が変わらないため、年金中心の生活になった後も保険料を見通しやすいのがメリットです。
一方、定期型は10年や「〇歳まで」で保障が終わり、更新のたびに保険料が上がります。そのうえで、次のようなケースでは検討する余地があります。
- すでに終身型があり、一定期間だけ保障を厚くしたい
- 終身型では保険料が予算に収まらず、当面の保障を優先したい
- 年金受給開始までなど、保障が必要な期間が区切られている
年金収入だけになっても払える保険料に抑える
保険料は、退職後の年金収入でも払い続けられる化を軸に決めます。
終身払は月々の負担を抑えやすい一方、保障が続く限り支払いが続きます。短期払は保険料が高くなりますが、一定年齢で支払いを終えられます。
保障が60歳・65歳などで終了する契約は、満了前に更新後の保険料や新規加入の条件を確認します。
定年退職後の保険の選び方に関する記事はこちら
定年退職後に必要な保険とは?必要な保障の考え方や選ぶときのポイントを解説
短期入院と長期治療の両方に備えて保障を組み合わせる
一時金は短期入院、日額は長期入院に備えやすいため、両方を組み合わせる方法があります。
たとえば、入院一時金10万円+入院日額5,000円なら、次のようになります。
| 入院日数 | 日額のみ | 一時金10万円+日額 |
|---|---|---|
| 5日 | 2.5万円 | 12.5万円 |
| 15日 | 7.5万円 | 17.5万円 |
| 30日 | 15万円 | 25万円 |
| 60日 | 30万円 | 40万円 |
※日額5,000円で算出した参考値です。給付には約款所定の支払要件があり、1入院あたりの支払限度日数や通算限度は商品ごとに定められています。
60歳代の平均入院日数(16.5日)における自己負担平均24.7万円からみると、日額5,000円のみの保障では約8万円の支給となり、一時金を追加した場合との不足額の差が大きく開きます。
ただし、実際の自己負担額は治療内容や差額ベッド代などによって変わります。平均額はあくまで参考とし、貯蓄や高額療養費制度で対応できる金額を踏まえて保障額を決めましょう。
長期化しやすい病気やがんの治療に備える場合は、特約を追加する方法もあります。
また、がんは入院日数が比較的短い一方、通院治療が長期化しやすい特徴があります。そのため、退院後の通院にかかる費用も含めて備えを考えます。
がん保険の選び方については以下の記事で詳しく解説しています。
【2026最新】がん保険の正しい選び方|自分に最適な保障内容と最新データをもとにした備え方を徹底解説
健康状態によって通常の医療保険への加入が難しい場合は、引受基準緩和型が選択肢になります。一般の医療保険より告知項目が少ない一方、保険料が割高になりやすく、一定期間は給付額が削減される商品もあります。まず通常の医療保険への加入可否を確認し、難しい場合に引受基準緩和型を選択肢に入れます。
持病がある場合に検討したい保険について以下の記事で解説しています
【2026年最新】持病があっても入れる医療保険(引受基準緩和型)とは?必要な保険の選び方・告知内容を解説
60代で医療保険に入り直すときに注意すべきこと
医療保険を見直すときは、保障が切れる時期・保障内容・告知の3点を押さえます。
- 保険期間が切れる前に次の保障内容を決めておく
- 保険料よりも給付条件で比較する
- 告知は現在の健康状態まで正確に伝える
保険料は無理なく払い続けられることが前提ですが、60代では安さだけでなく、今後必要な保障が確保できるかを優先します。
また、告知では入院・手術歴や通院・投薬、健康診断での指摘などを正確に伝える必要があります。判断に迷う場合は、保険会社への確認しましょう。
まとめ|60代の医療保険は、今の保障を活かして不足分を補おう
60代の医療保険は、「今の保険を変えるべきか」と迷ったときこそ、焦って解約しないことが大切です。
長く加入してきた保険には、今の年齢では新たに得にくい条件が付いていることもあります。反対に、昔加入した保障が現在の医療事情に合わなくなっていることもあります。
まずは今の契約をそのまま残した場合と、見直した場合の両方を比べてみましょう。
そのうえで、これから必要になる保障だけを残せば、無理なく医療保険を持ち続けやすくなります。
60代の医療保険に関するよくある質問
- 60代の医療保険の保険料はいくらですか?
-
年齢・性別・保障内容・払込期間などによって異なるため、一律の目安はありません。
参考として、生命保険文化センターの2025年度調査では、60歳代で疾病入院給付金が支払われる生命保険に加入している人の入院給付金日額は、男性10,100円、女性8,100円です。これは保険料ではなく、入院したときに受け取る1日あたりの給付額です。
保険料を比較するときは、入院日額だけでなく、入院一時金や手術給付金なども含めて同じ保障条件で見積もりましょう。
- 更新のお知らせが届きました。更新と新規加入のどちらを選べばよいですか?
-
更新後の保険料と、新しい医療保険の保険料・保障内容を比べて判断します。
更新型は、更新時の年齢や保険料率によって保険料が再計算されるため、一般に更新前より高くなります。一方、更新は原則として健康状態にかかわらず、所定の年齢まで保障を継続できます。
- 健康診断で指摘を受けました。医療保険の告知は必要ですか?
-
告知が必要かどうかは、保険会社・商品ごとの告知項目で決まります。
一般には、一定期間内の入院・手術歴、現在の通院や投薬、健康診断での再検査や精密検査の指示などが対象です。判断に迷う場合は自己判断せず、告知書の質問に沿って正確に回答します。
- 医療保険に加入したら、すぐに給付金を受け取れますか?
-
保障がいつから始まり、どの給付がいつから対象になるかは商品によって異なります。
契約日から保障が始まるものがある一方、引受基準緩和型では契約から一定期間内の給付金が所定の割合で削減される商品もあります。また、がんに関する保障には所定の待機期間が設けられていることが一般的です。
そのため、加入前に保障の開始日、給付の対象となる病気や治療、待機期間の有無を確認します。特に60代で新たに加入する場合は、健康状態によって引受条件が付くこともあるため、契約時の条件まで確認しておくと安心です。
出典・参考リンク一覧
- 生命保険文化センター「2025(令和7)年度 生活保障に関する調査」第Ⅱ章 医療保障(取得日:2026年8月24日)
https://www.jili.or.jp/files/research/chousa/pdf/r7/p053–103.pdf ↩︎ - 厚生労働省「令和5年(2023)患者調査の概況」1 推計患者数(取得日:2026年8月24日)
https://www.mhlw.go.jp/toukei/saikin/hw/kanja/23/dl/suikeikanjya.pdf ↩︎ - 生命保険文化センター「2025(令和7)年度 生活保障に関する調査」図表Ⅱ-8「直近の入院時の入院日数[年齢別]」(取得日:2026年8月24日)https://www.jili.or.jp/files/research/chousa/pdf/r7/p053–103.pdf ↩︎
- 厚生労働省「高額療養費制度の見直しについて」(取得日:2026年8月24日)
https://www.mhlw.go.jp/content/12400000/001661792.pdf ↩︎ - 厚生労働省「令和5年(2023年)患者調査の概況」表6「傷病分類別にみた年齢階級別退院患者の平均在院日数」(取得日:2026年8月24日)https://www.mhlw.go.jp/toukei/saikin/hw/kanja/23/index.html ↩︎
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
