
女性は40代後半にかけて乳がんと子宮体がんの罹患率が上昇します。
こちらの年代の医療保険は、乳房と子宮の病気が給付の対象となる保障を優先的に選ぶ、あるいは見直すのがポイントです。
この記事のポイント
- 40代では乳がんや子宮体がんの罹患率が上昇するため、現在の保障内容を見直しましょう
- 女性疾病特約・手術給付金・入院給付金日額と一時金・通院保障の4つの保障を優先的に考えましょう
- 保障を見直すときは、特約の重複や告知・部位不担保、新契約の成立前の解約に注意が必要です
40代女性に医療保険は必要?
40代女性は、乳がんや子宮体がんなどの罹患リスクが上昇するため、医療保険で備える必要性が高まります。
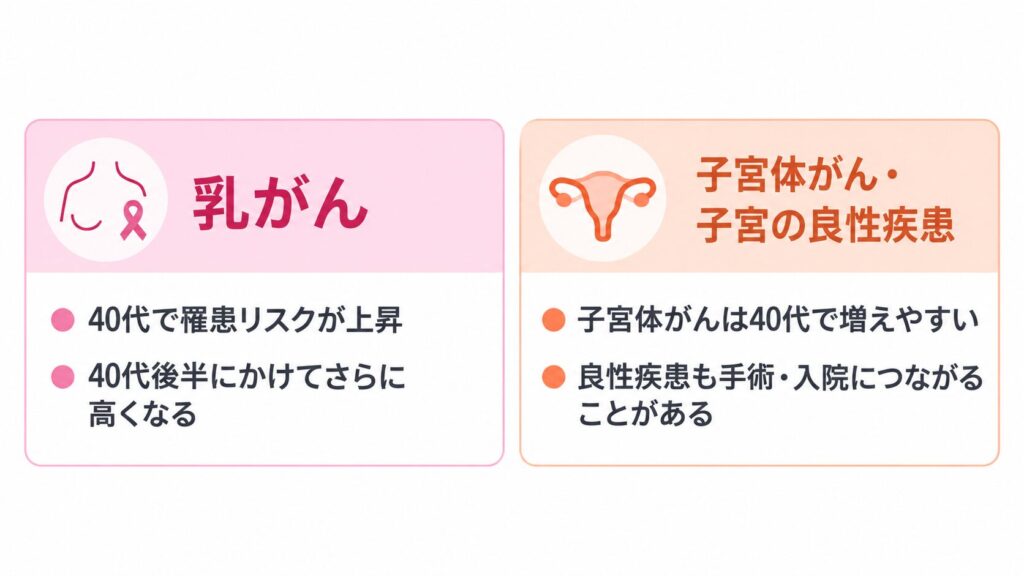
40代後半にかけて乳がんと子宮体がんの罹患率が上昇する
乳がんと子宮体がんは、40代前半から後半にかけて罹患率が上昇します。
厚生労働省『令和5年 全国がん登録 罹患数・率 報告』(2023年診断例。集計:国立がん研究センター)による女性の年齢階級別罹患率は、乳房は40代前半から後半でおよそ1.6倍、子宮体部はおよそ1.8倍に増えています1。
| 部位 | 35〜39歳 | 40〜44歳 | 45〜49歳 |
|---|---|---|---|
| 乳房 | 71.1 | 154.5 | 247.1 |
| 子宮体部 | 13.1 | 23.6 | 41.8 |
| 子宮頸部 | 24.4 | 28.2 | 27.1 |
※人口10万人あたりの罹患率です。上皮内がんを除く数値です。
40代では、子宮頸がんだけでなく、子宮体がんも含めて保障内容を確認しておくとよいでしょう。
また、子宮筋腫や子宮内膜症などの良性疾患も、症状や治療内容によっては手術や入院が必要になる場合があります。
公的な医療保険だけでは足りない?
また、公的医療保険が適用される治療でも、自己負担や対象外の費用が発生する場合があります。
このような自己負担となる費用を貯蓄などで備えられるかを踏まえ、医療保険の必要性を判断しましょう。
高額療養費についての詳細はこちら(2026年8月からの自己負担限度額)3
高額療養費制度は、1か月(月の初日から末日まで)に支払った医療費の自己負担が一定額を超えたとき、超えた分があとから払い戻される仕組みです。
上限額は所得によって区分が分かれており、2026年8月から段階的に引き上げられています。
| 所得区分(標準報酬月額/年収の目安) | 月ごとの上限額 | 多数回該当 | 年間上限 |
|---|---|---|---|
| 住民税非課税 | 36,900円 | 24,600円 | 29万円 |
| 約370万円未満 | 61,500円 | 44,400円 | 53万円 |
| 約370万〜770万円 | 85,800円+(総医療費-286,000円)×1% | 44,400円 | 53万円 |
| 約770万〜1,160万円 | 179,100円+(総医療費-597,000円)×1% | 93,000円 | 111万円 |
| 約1,160万円以上 | 270,300円+(総医療費-901,000円)×1% | 140,100円 | 168万円 |
※約370万円未満の区分のうち、標準報酬月額15万円以下と確認された場合は年間上限41万円が適用され、2027年8月以降に払い戻されます。
上限額は2027年8月に所得区分の細分化が予定されるなど、今後変更される可能性があります。最新の内容は厚生労働省の公表資料をご確認ください。
※実際の区分は標準報酬月額や課税所得によって判定されます。払い戻しを受けるには申請が必要で、限度額適用認定証やマイナ保険証を使えば、窓口での支払いを上限額までに抑えられる場合もあります。
40代女性の医療保険の選び方
40代女性は、乳房と子宮の病気が給付の対象になっているかで判断しましょう。
まず基本保障をおさえたうえで、病気リスクに応じた保障を選択しましょう。
- 女性疾病特約:約款所定の女性特有の病気による入院・手術について、給付金を上乗せする
- 手術給付金:約款所定の手術を受けた場合に支払われる
- 入院給付金:約款所定の入院をした場合に、入院1日あたり決まった金額が支払われる
- 入院一時金:約款所定の入院をした場合に、日数にかかわらずまとまった金額が支払われる
- 通院保障:約款所定の通院をした場合に支払われる
※給付の名称や支払要件は保険会社および商品によって異なります。また、がん保険にも入院・手術などの保障があるため、加入している場合は重複も確認しましょう。
通常の民間医療保険でも、女性の病気を含めた病気やけがによる入院・手術などが保障されますが、女性医療保険ではさらに、対象となる女性の病気について通常の保障に給付を上乗せすることができます。
通常の医療保険の仕組みについての解説記事はこちら
【2026年最新】 医療保険とは?|公的医療保険との違いと選ぶときのポイント
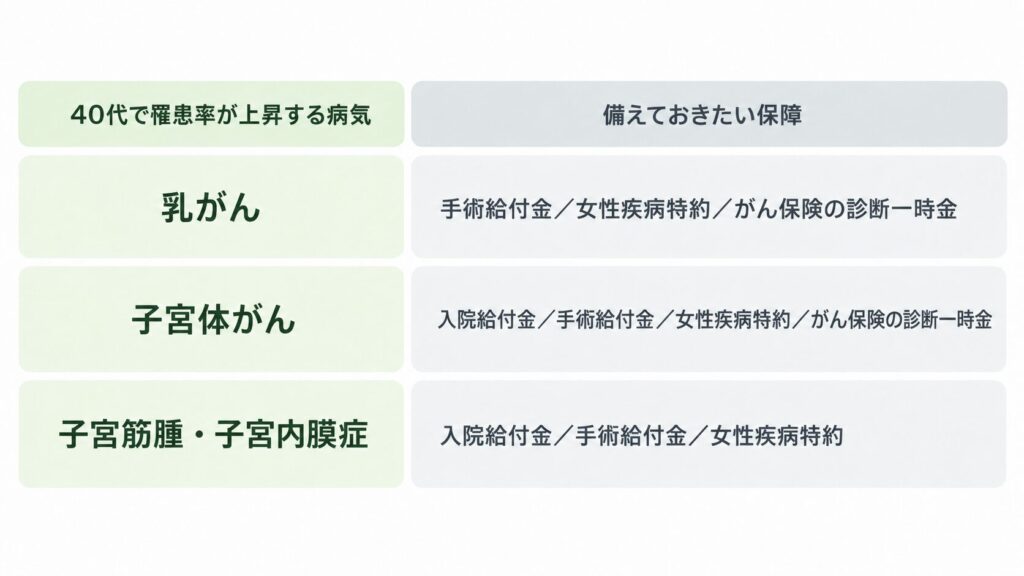
女性疾病特約は対象疾病と上乗せされる保障を確認する
女性疾病特約は、対象となる病気と、どの保障が上乗せされるのかを確認することが重要です。
- 乳房・子宮・卵巣などの病気がどこまで対象に含まれているか
- 子宮筋腫や子宮内膜症などの良性疾患も対象になるか
- 入院給付金だけでなく、手術給付金や一時金も上乗せされるか
また、女性疾病特約を付けるとその分の保険料が上乗せとなるため、主契約の保障内容を確認したうえで、追加の保障が必要か、保険料とのバランスを考えて判断しましょう。
女性医療保険の選び方についての記事はこちら
【2026最新】女性医療保険とは?普通の医療保険との違いや保障内容、選び方のポイントを徹底解説
手術給付金は支払回数と経過日数で選ぶ
手術給付金は、対象となる手術の範囲と、複数回手術を受けた場合の支払条件を確認しましょう。
- 乳がんや子宮の病気で受ける具体的な手術が対象か
- 1回の手術でいくら給付されるか
- 複数回手術を受けた場合も給付されるか
特に乳がんでは、治療内容によって複数回の手術を受ける場合があります。
乳房再建は複数回に分けて行われることがあるため、2回目以降の手術も給付対象になるのか、前回の手術から一定期間を空ける必要があるのかを確認しておきましょう。
乳がんの手術で失った乳房の形を取り戻す手術です。人工物(インプラント)や自分の組織を使う方法があり、再建の方法や時期によって複数回の手術が必要になる場合があります。
入院への備えは日額と一時金を組み合わせて考える
入院への備えは、日額と一時金の特徴を踏まえ、必要に応じて組み合わせて考えましょう。
- 入院給付金日額:入院1日ごとに給付されるため、入院日数に応じて増える費用に備える
- 入院一時金:入院1回ごとに給付されるため、短期入院でもまとまった費用に備えられる
45~49歳女性の平均在院日数は15.2日4ですが、入院日数は病気や治療内容によって異なります。
厚生労働省の2023年「患者調査」では、「新生物<腫瘍>(乳房の悪性新生物<腫瘍>)」の平均在院日数は7.5日です5。この数値を参考に、乳がんで7日間入院した場合を例に、費用と医療保険の給付額を見てみましょう。
【かかる費用の目安】
- 1人部屋の差額ベッド代:1日平均8,625円6
- 7日間入院した場合:8,625円 × 7日 = 約6万4,000円
- このほかに治療費や食事代などの自己負担もかかる
【医療保険での備えの例】
- 入院給付金日額8,000円の場合:8,000円 × 7日 = 5万6,000円
- 入院一時金10万円を追加した場合:5万6,000円 + 10万円 = 15万6,000円
例えば、入院給付金日額8,000円で7日間入院すると5万6,000円を受け取れます。さらに入院一時金10万円を組み合わせると、合計15万6,000円となり、差額ベッド代や治療費などの自己負担に充てられます。
上記はあくまで平均値を使った目安です。実際には貯蓄でまかなえる金額や現在の保障内容を踏まえて設定しましょう。
通院への給付は入院後の通院まで確認する
退院後の治療に備えて通院への給付も確認しておきましょう。
乳がんなどでは、退院後も薬物療法や放射線治療などで通院が続くことがあります。
現在の契約で入院後の通院が給付対象になるか、給付期間や日数の上限はいくらかを確認しましょう。
加入中の契約を見直すときの注意点
見直しでは、現在の保障と新しい契約の条件を確認します。
- 特約の重複がないか、医療保険やがん保険などの保障を見比べる
- 勤務先の団体保険や共済、健康保険組合の付加給付も把握する
- 告知・加入条件を確認し、加入できない場合や部位・疾病が保障対象外になる場合に注意する
- 新しい契約が成立し、保障が開始されてから現在の保険を解約する
まずは加入中の保険と勤務先などの保障を一覧にし、保障の重複や不足がないか把握しておきます。そのうえで新しい保険の加入条件と保障内容を確認し、契約が成立してから不要な保険を解約するようにしましょう。
なお、勤務先の団体保険や共済、家族が契約者の保険に入院保障が付いていることもあります。まずは加入している保険証券で、入院給付金の日額や特約を確かめてみましょう。
40代女性の医療保険はリスクに合わせて見直そう
40代女性は、年齢とともに高まるリスクに応じて、医療保険の保障を見直しましょう。
乳がんや子宮体がんなどのリスクが高まるため、現在の保障内容や貯蓄状況に応じて判断することが重要です。
また、医療費をすべて保険で賄うのではなく、貯蓄で備える部分と保険で備える部分を分け、家計への負担も考慮しながら不足する保障を補うことを心がけるとよいでしょう。
40代女性の医療保険に関するよくある質問
- 妊娠や出産に関わる保障は40代でも必要ですか。
-
40代でも妊娠・出産の可能性があるため、必要に応じて備えを検討します。
女性疾病特約などを確認する場合は、妊娠・出産に関する保障だけでなく、乳房や子宮の病気が対象に含まれているかも確認しましょう。対象となる疾病や給付条件、上乗せされる保険料を確認して判断します。
- 40代女性の入院給付金日額はいくらが目安ですか。
-
疾病入院給付金のある保険に加入している40代女性の日額は、平均8,200円です7。 (生命保険文化センター2025年度調査)。
ただし、これは加入者の実態であり、必要額を示すものではありません。入院時の自己負担を貯蓄でどこまで支払えるかを確認し、不足する金額を目安に設定しましょう。
- 乳房再建の手術でも手術給付金は受け取れますか。
-
乳房再建が手術給付金の対象になるかは、保険の約款で確認する必要があります。
対象となる手術であっても、支払回数や手術間の期間などの条件が設けられている場合があります。また、健康保険が適用されるかどうかと、医療保険の手術給付金の対象になるかどうかは別に判断されます。
- 子宮筋腫の手術は医療保険の対象になりますか。
-
子宮筋腫の手術でも、約款所定の手術に該当すれば手術給付金の対象になります。
一方、女性疾病特約の上乗せ給付は、子宮筋腫などの良性疾患が対象に含まれるかどうかが商品によって異なります。対象疾病と給付条件を確認しましょう。
- 40代から医療保険に新しく入ることはできますか。
-
40代からでも医療保険には加入できますが、健康状態などによって加入条件が変わります。
告知内容によっては加入できなかったり、特定の部位や疾病が保障対象外になったりする場合があります。通常の医療保険への加入が難しい場合は、引受基準緩和型・限定告知型を検討できますが、一般の医療保険より保険料が高くなる傾向があり、一定期間は給付金が削減される商品もあります。
出典・参考リンク一覧
- 厚生労働省『令和5年 全国がん登録 罹患数・率 報告』(2023年診断例。集計:国立がん研究センター)表3-1
https://www.mhlw.go.jp/content/10901000/001630323.pdf
(2026年1月14日公表/2026年9月3日取得) ↩︎ - 生命保険文化センター「2025(令和7)年度 生活保障に関する調査」医療保障編
https://www.jili.or.jp/files/research/chousa/pdf/r7/p053–103.pdf
(2026年1月発行/2026年9月3日取得) ↩︎ - 厚生労働省保険局「高額療養費制度を利用される皆さまへ」https://www.mhlw.go.jp/content/000333280.pdf
厚生労働省「高額療養費制度の見直しについて」(令和8年8月施行)https://www.mhlw.go.jp/content/12400000/001661792.pdf (2026年9月3日取得) ↩︎ - 厚生労働省「令和5年(2023)患者調査」全国編・第121表「退院患者平均在院日数,性・年齢階級(5歳)×傷病分類×病院-一般診療所別」、45~49歳・女性・総数https://www.e-stat.go.jp/dbview?sid=0004026014&utm
(2026年9月10日取得) ↩︎ - 厚生労働省「令和5年(2023)患者調査 全国編」第124-2表「退院患者平均在院日数,性・年齢階級(5歳)×傷病小分類×病院-一般診療所・病床の種類別(病院)」
傷病分類: 2 新生物<腫瘍>(乳房の悪性新生物<腫瘍>)https://www.e-stat.go.jp/index.php/dbview?sid=0004026018&utm(2026年9月10日取得) ↩︎ - 厚生労働省 中央社会保険医療協議会 総会(第613回)資料「主な選定療養に係る報告状況」
特別の療養環境の提供 1日当たり平均徴収額(推計)
(該当箇所:令和6年8月1日現在の表、「1人室」の1日当たり平均徴収額8,625円)
https://www.mhlw.go.jp/content/10808000/001521279.pdf
(2025年7月23日公表/2026年9月10日取得) ↩︎ - 出典:生命保険文化センター「2025(令和7)年度 生活保障に関する調査」P86「疾病入院給付金日額(全生保)・図表Ⅱ-48 疾病入院給付金日額(全生保)〔性・年齢別〕」https://www.jili.or.jp/files/research/chousa/pdf/r7/2025honshi_all-.pdf?(2026年9月3日取得) ↩︎
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
