
逓減(ていげん)定期保険とは、保険料は変わらないまま保険金額が年々減っていく定期保険で、お子様の成長などでご家族に残したい額が減っていく方に向いています。
ただし、減り方は契約のときに決まるため、残したい額と保険金額のずれには注意が必要です。
逓減定期保険とは?保険料は一定で保険金額が減る保険
逓減定期保険は、保険料は変わらずに経過年数などに応じて保険金額が減っていく定期保険です1。
もともと定期保険は、保険期間が決まっていて、その間に亡くなったり所定の高度障害状態になったりした場合に保険金を受け取れる保険です1。その中では平準定期保険が一般的ですが、保険金額が減っていく逓減定期保険を扱う生命保険会社もあります1。
「逓減」は、次第に減るという意味です。その名のとおり、お子様の成長などで遺族への責任が軽くなっていく点に着目した保険です2。
平準定期保険や逓増定期保険とは何が違う?
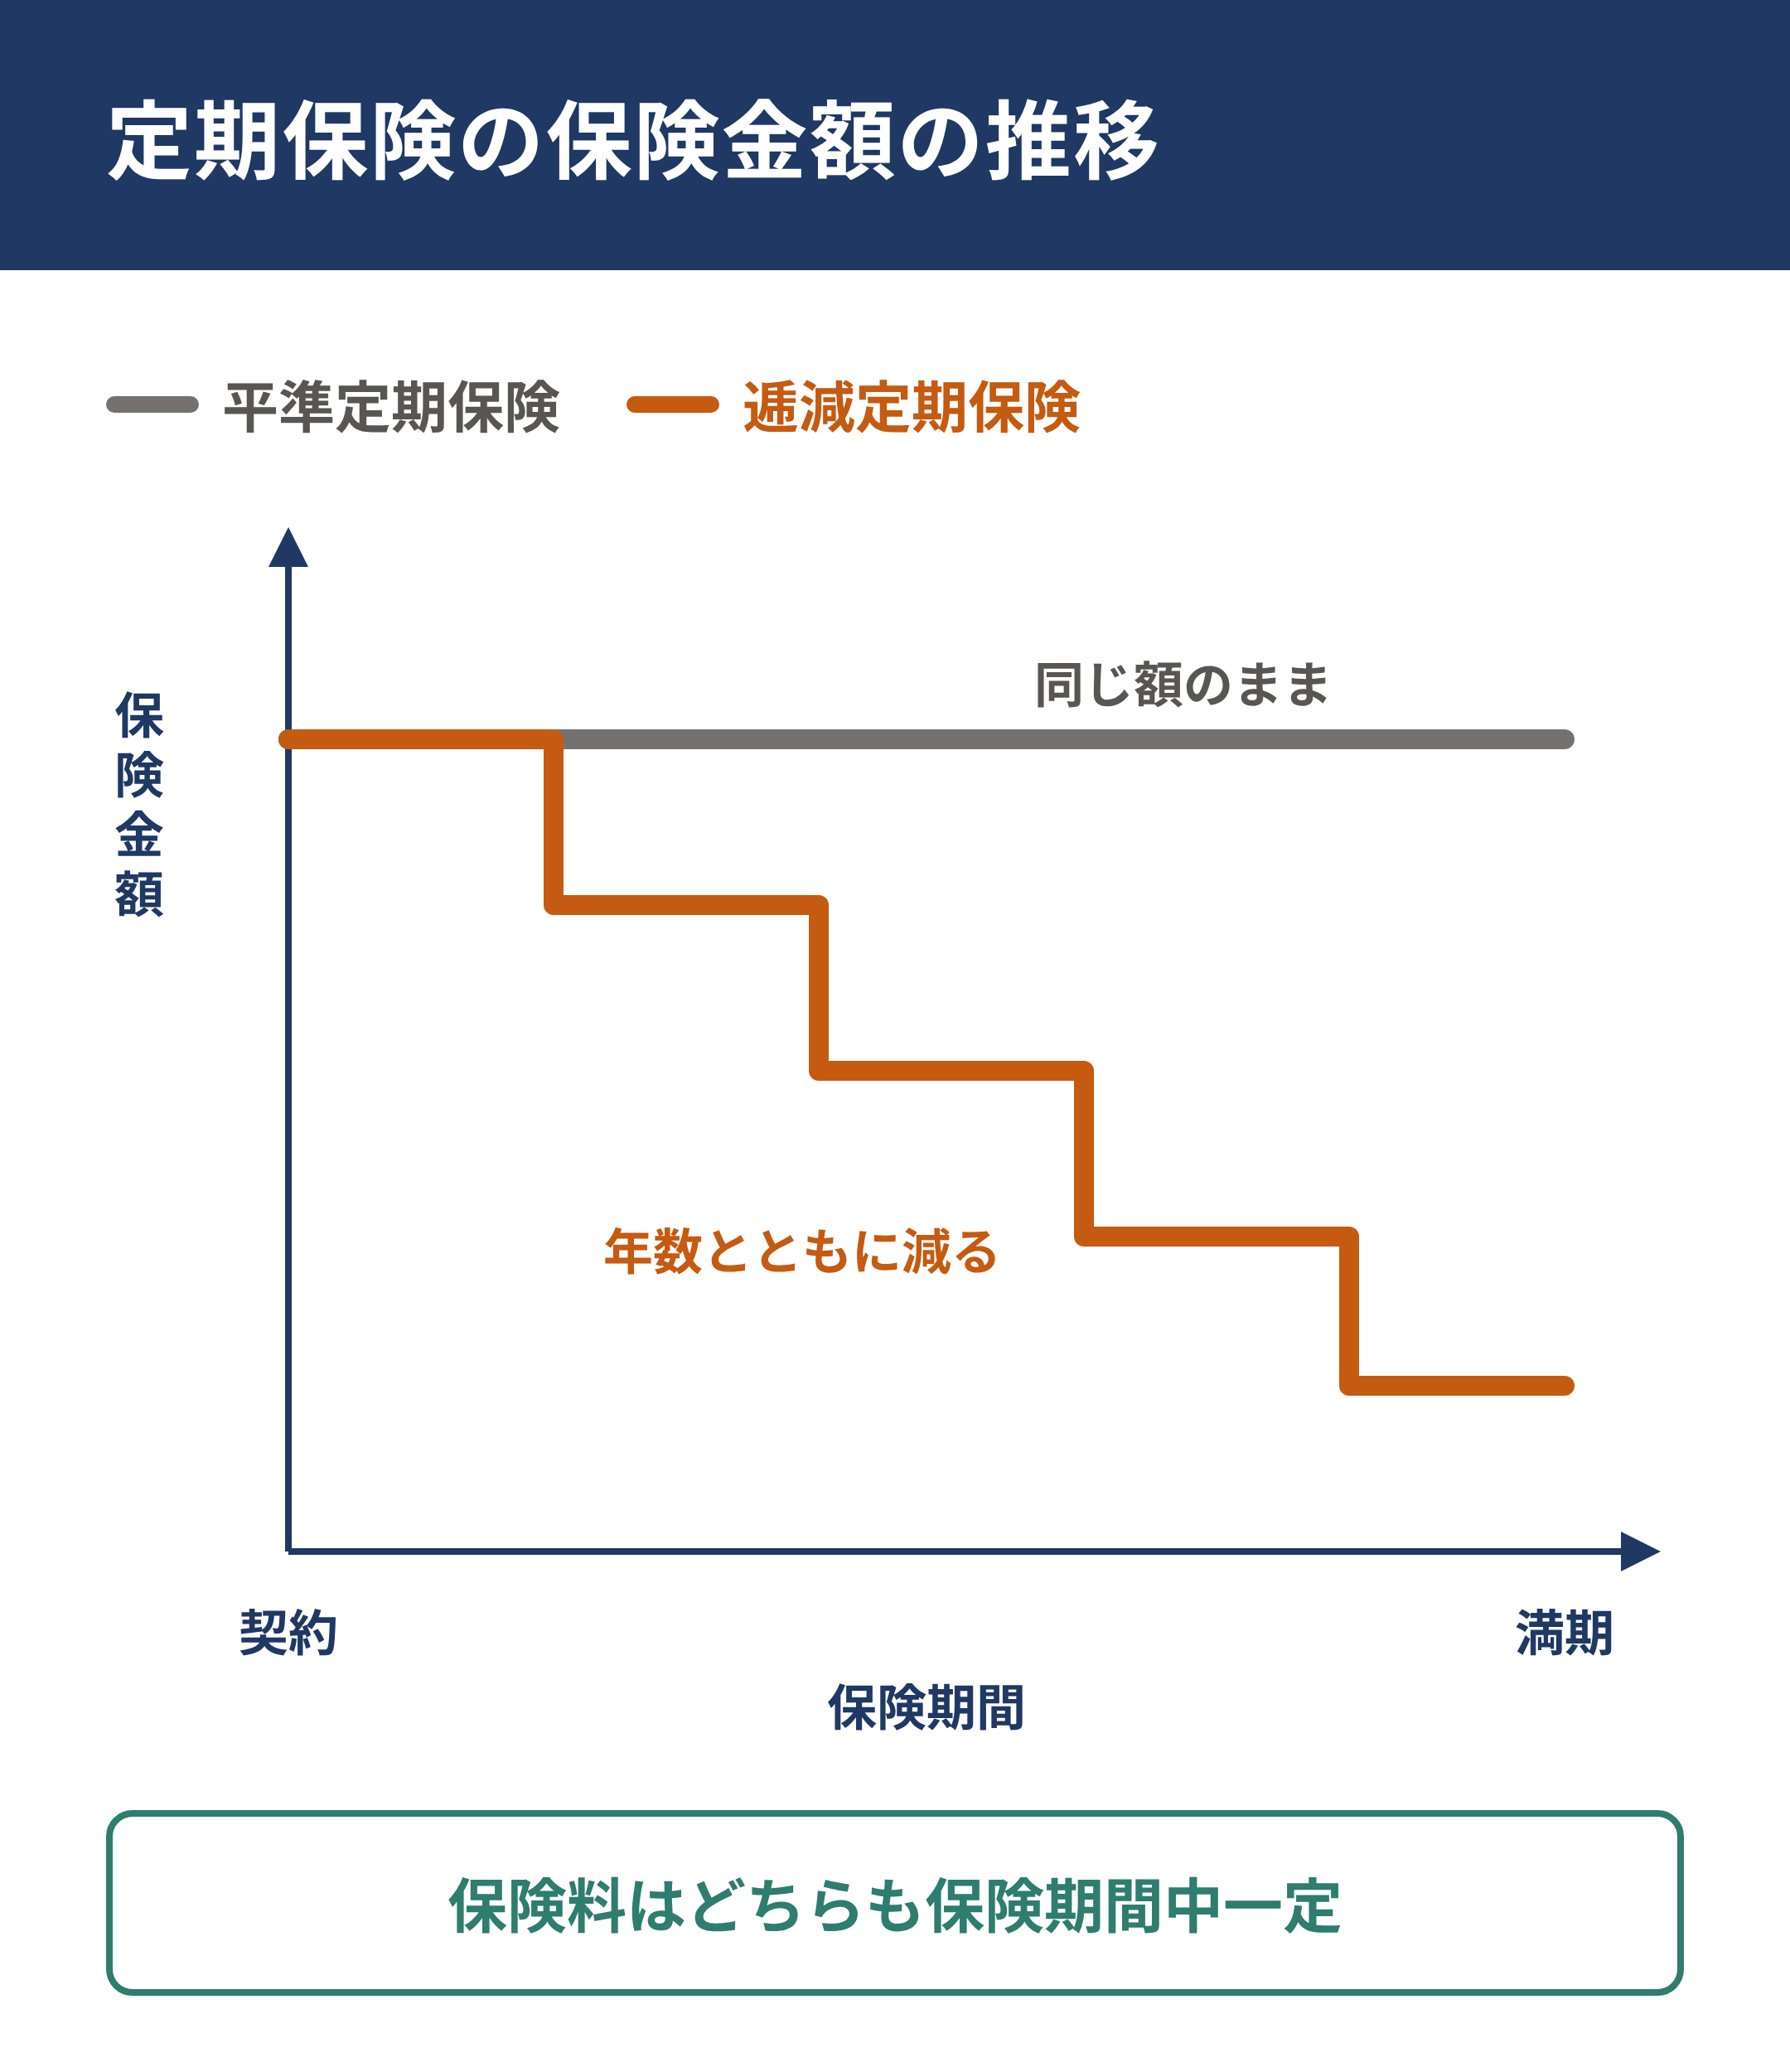
逓減定期保険と、平準定期保険・逓増定期保険の違いは、保険期間中の保険金額の推移です2。
| 比べる点 | 平準定期保険 | 逓減定期保険 | 逓増定期保険 |
|---|---|---|---|
| 保険金額の推移 | 保険期間中一定 | 一定期間ごとに減る | 一定期間ごとに増える |
| どんな保険か | 定期保険と総称される一般的な型 | 遺族への責任が軽くなっていく点に着目した保険 | 主に経営者向けで、事業主の責任が重くなることに対応する保険 |
いずれも保険期間中の保険料は通常一定で、変わるのは受け取れる保険金額のほうです2。ただし、逓減定期保険は保険期間の後半ほど保険金額が小さくなるため、最初の保険金額が同じ平準定期保険より、保険料を抑えられる傾向にあります。そのため、どの形を選ぶかは、ご家族に残したい額がこれから先どう変わっていくかで決まります。
逓減定期保険のメリットは?
- 保障を無駄なく準備できる:ご自身(世帯主)が亡くなったときにご家族へ残したい額は、お子様の成長とともに小さくなります。その減り方に合わせて、保険金額も減っていきます1。
- 家計の見通しを立てやすい:保険期間中の保険料は通常一定で、お子様の進学や住宅ローンの返済が続く間も途中で上がりません2。
逓減定期保険のメリットは、ご家族に残したい額が減っていくのに合わせて、保障を無駄なく準備できることです1。
逓減定期保険が向いているのはどんな人?
逓減定期保険が向いているのは、亡くなったときにご家族へ残したい額が、年数とともに減っていく方です2。
| 状況 | 逓減定期保険の必要性 | 理由 |
|---|---|---|
| ご自身が亡くなったときの、お子様が独立するまでのご家族の生活費や教育費に備えたい方 | 高い | お子様の成長とともに遺族への責任が軽くなり、残したい額が減っていくため2 |
| 団信に加入していない住宅ローンの返済に備えたい方 | 高い | 返済が進むとローン残高が減り、備えたい額も小さくなるため(減り方がそろうかは事前に確かめる) |
| 亡くなったあとにまとまった資金を残したい方 | 高い | 死亡保険金を一時金で受け取るため2 |
| 葬儀費用のように、いつ亡くなっても同じ額を残したい方 | 比較的低い | 保険金額が年々減り、保険期間が終わると保障もなくなるため1 |
| これからお子様が生まれる予定があるなど、残したい額が増えそうな方 | 比較的低い | 保険金額は契約のときに決めた形で減り、後から残したい額が増えても増えないため1 |
| 保障とあわせて貯蓄もしたい方 | 比較的低い | 満期保険金がなく、解約返戻金もほとんどないため1 |
表の「高い」に当てはまる方は、逓減定期保険で無駄の少ない備えができる可能性があります。一方で、残したい額が減っていかない方や、貯蓄もしたい方には、必要性は比較的低いといえるでしょう。
 保険相談Times編集部
「高い」に当てはまった方は、いつまでに、いくら残したいかを書き出しておくと、保険期間と保険金額を決めやすくなります。
逓減定期保険で注意したいこと
逓減定期保険で注意したいのは、後から残したい額が増えても、保険金額は契約のときに決めた形で減っていくことです1。
たとえば、加入後にお子様が生まれたり、住まいを買ったりすると、ご家族に残したい額は増えることがあります。しかし、逓減定期保険の保険金額は予定どおり減っていくため、残したい額に対して保険金額が足りなくなります。
そのため、残したい額と保険金額を定期的に確かめることが大切です1。
満期保険金はなく解約返戻金もほとんどない
逓減定期保険を含む定期保険には満期保険金がなく、解約返戻金も多くの場合あまりありません1。
保険期間が終わると、それまでに払い込んだ保険料は戻らず、保障もそこで終わります。逓減定期保険は、貯蓄としてではなく、決めた期間の万一に備える保険として考えることが大切です。
貯蓄性も踏まえて生命保険を選ぶ場合は、終身保険などを検討すると良いでしょう。
保険金額の減り方は商品ごとに必ず確かめよう
保険金額が毎年減るのか、一定期間ごとに減るのか、どこまで減るのかは、加入前に確かめておきたい点です。
減り始める時期や減る割合は、商品の約款やご契約のしおりで確かめられます。
保険相談Times編集部加入前に年ごとの保険金額を確かめ、お子様の年齢と並べてみると、減り方が合うかを判断しやすくなります。
住宅ローンに備えるなら残高と減り方を比べよう
団体信用生命保険(団信)に入っていないローンに備えるなら、ローン残高と保険金額の減り方を比べておくと良いでしょう。
団信に入っていない場合、万一のときに残るローンの返済に、逓減定期保険の保険金を充てることを考える方もいるでしょう。
ただし、毎月の返済額が一定の元利均等返済は、元金均等返済に比べて元金の減りが遅い返済方法です3。そのため、ある時期にローン残高が保険金額を上回ることもあります。返済予定表の各年のローン残高と、その年の保険金額を並べて確かめておくと安心です。
※住宅を購入したときの保険の見直しは、住宅を購入したら見直したい保険と選び方のポイントの記事にて解説していますのであわせてご確認ください。
加入前に確かめておきたいこと
保険期間の決め方には、30年・40年などの年数で決める「年満期」と、70歳・80歳までなどの年齢で決める「歳満期」があります1。
お子様の独立やローンの完済の時期に合わせて決めると、必要な期間だけ保障を持てます。
また、たばこを吸わない方や、生命保険会社の定める健康状態の基準を満たす方の保険料が割安になる定期保険もあります1。保険料を抑えたい方は、ご自身が対象になるかも確かめてみてください。
収入保障保険とは何が違う?
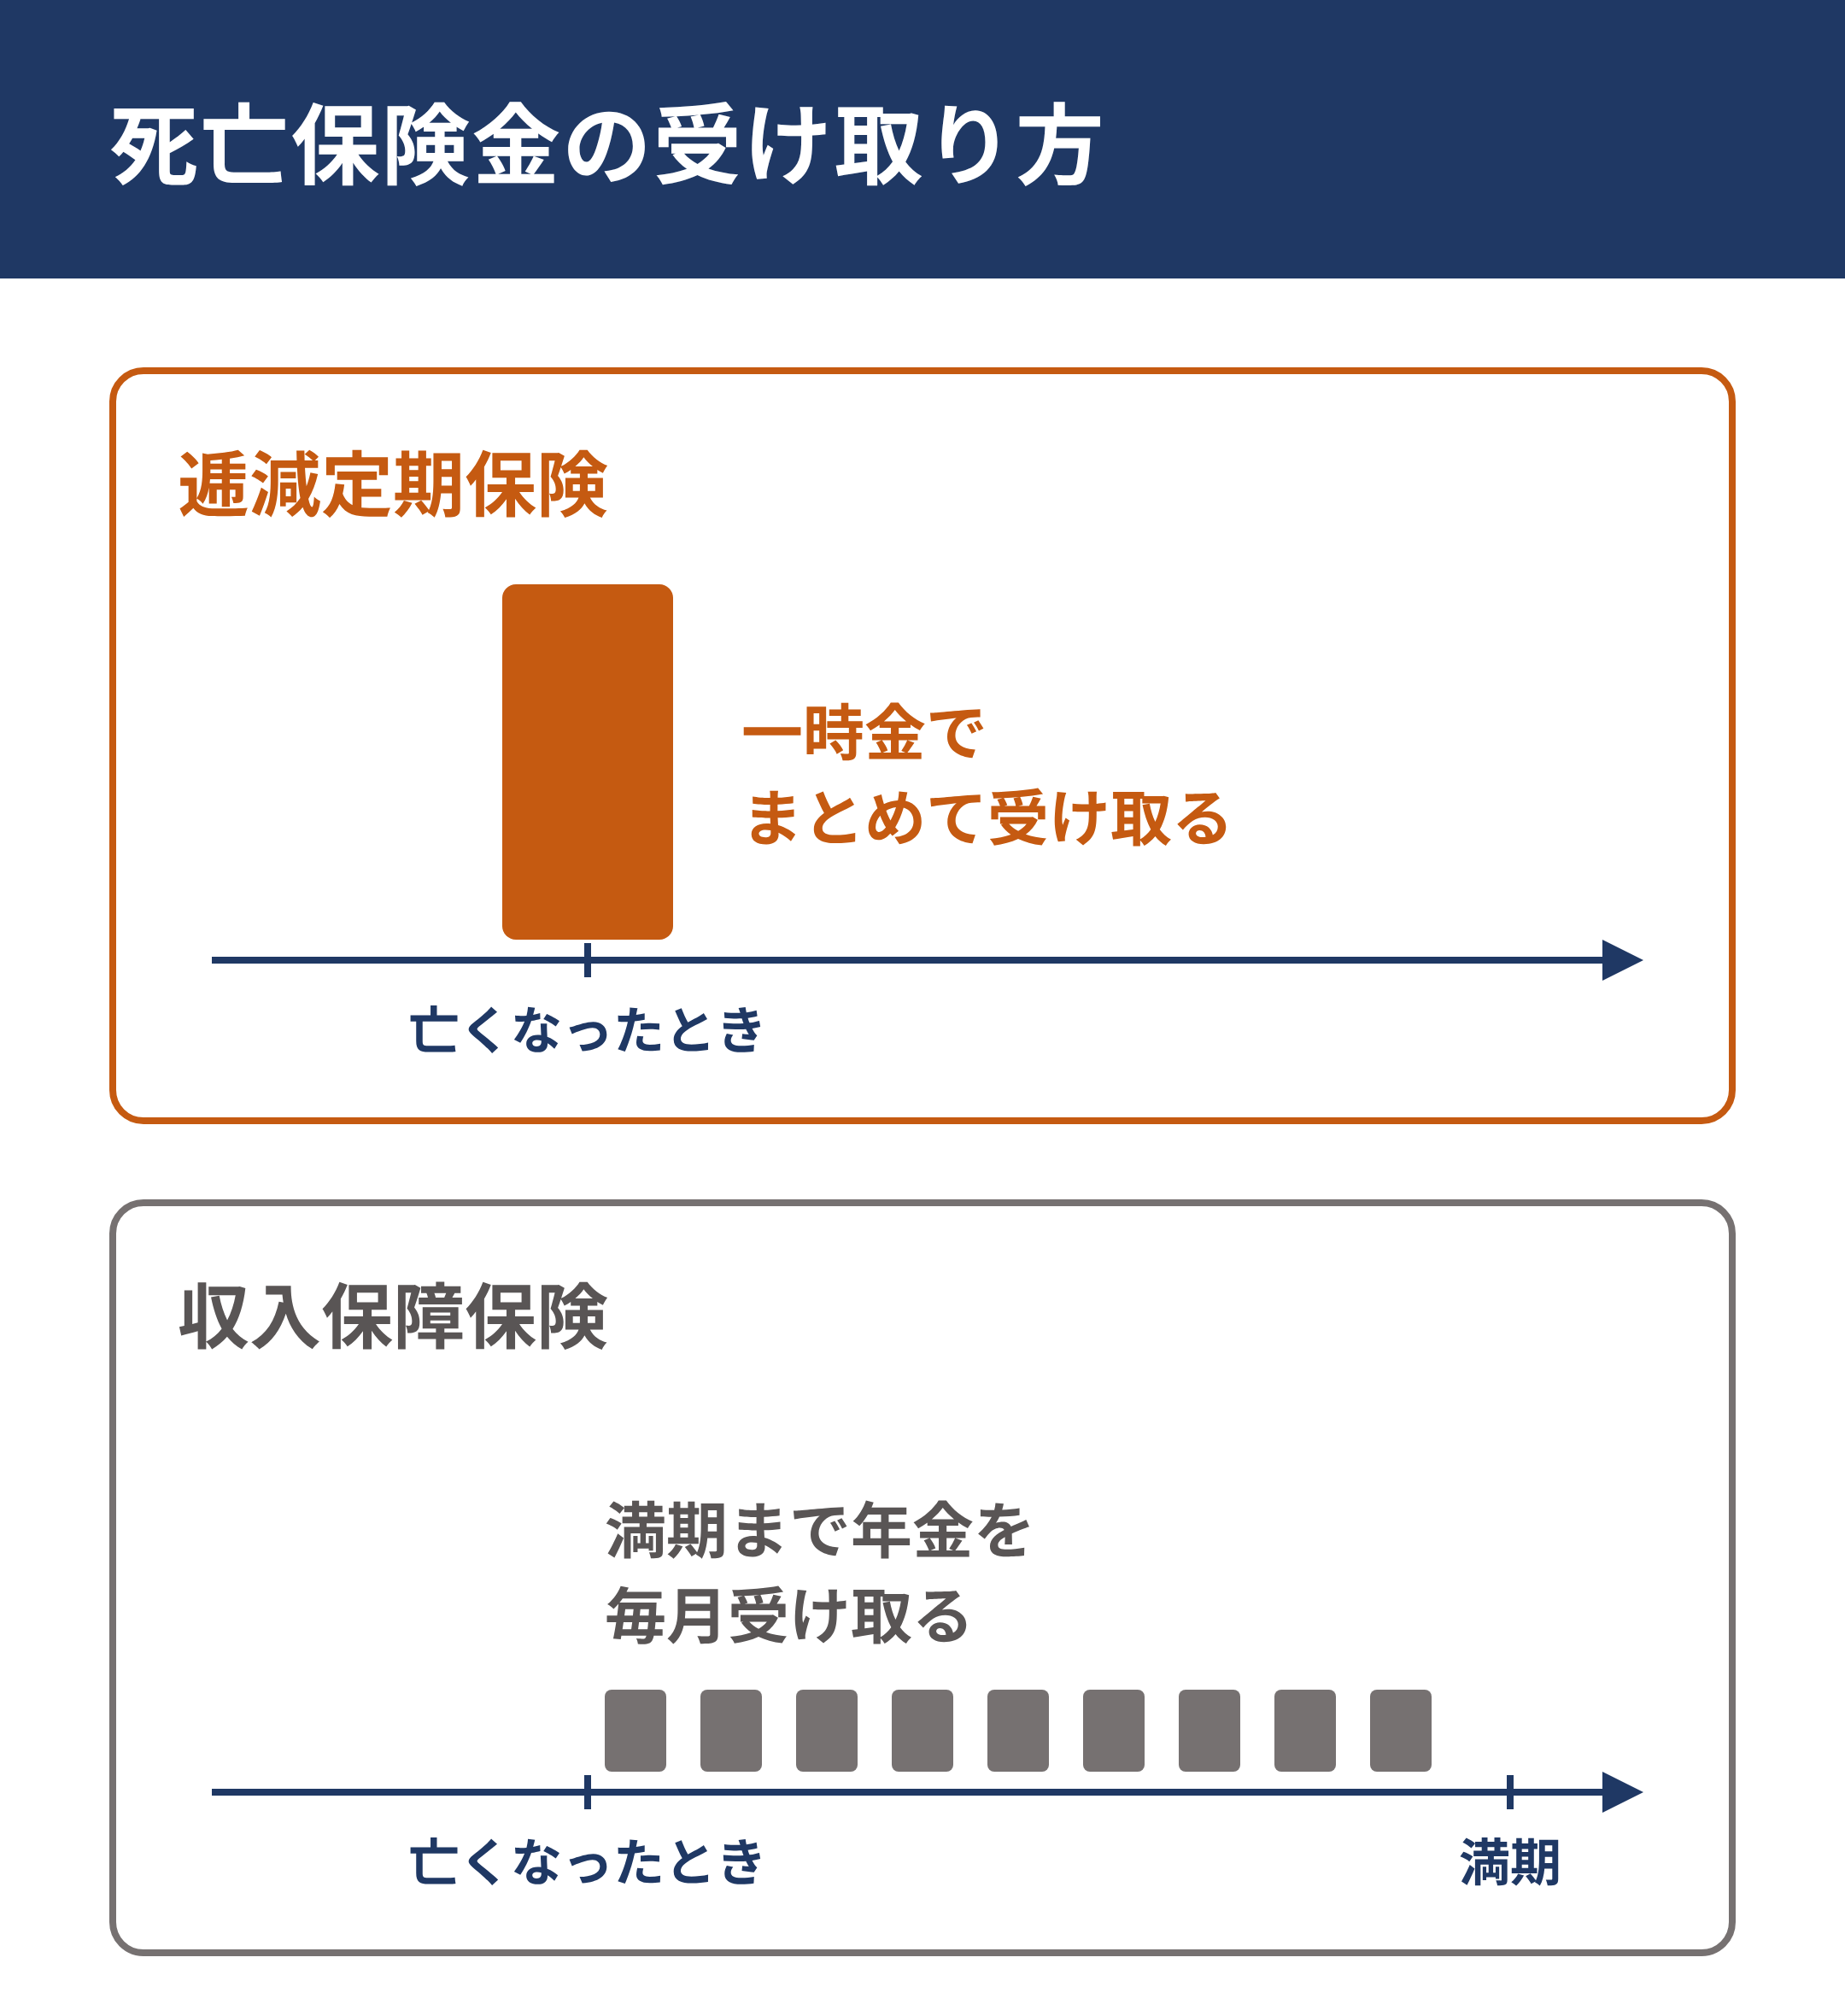
収入保障保険との違いは、死亡保険金を一時金で受け取るか、年金で受け取るかです2。
収入保障保険は、亡くなったときから契約で定めた満期まで、年金を受け取れる保険です4。期間の経過とともに受け取れる額が減る点は逓減定期保険と似ていますが、受け取り方が異なります2。
一時金で受け取ると使い道を決めやすい
逓減定期保険は死亡保険金を一時金で受け取るため、まとまった資金が要るときに使いやすい保険です2。
収入保障保険でも、年金に代えて一時金で受け取れる商品はあります。ただし、その一時金は、年金で受け取る場合の総額より少なくなります4。進学時の学費や残ったローンの返済など、一度に用意したいお金には、一時金の逓減定期保険が合っています。
年金で受け取ると所得税もかかる
年金で受け取る収入保障保険は、毎年の年金の課税部分に所得税もかかる点が逓減定期保険と異なります5。
なお、相続税はどちらにもかかりますが、契約者と被保険者が同じで相続人が受け取る場合は、「500万円×法定相続人の数」までは非課税です6。たとえば法定相続人が3人なら、1,500万円までは相続税をかけずに残せます6。年金で受け取る収入保障保険も、この非課税の対象になります7。
まとめ:残したい額の減り方に合わせて備える保険
逓減定期保険は、保険料は一定のまま保険金額が年々減っていく定期保険で、死亡保険金は一時金で受け取るタイプです。お子様の独立やローンの返済のように、ご家族に残したい額が減っていく期間の備えに向いています。
ただし、保険金額は契約のときに決めた形で減るため、加入前も加入後も残したい額との差を確かめることが大切です。ご家族に残したい額の減り方に合わせて無駄なく備えたい方は、逓減定期保険でどこまで備えられるかを確かめてみてください。
※本記事に記載の制度・保険料に関する情報は記事更新時点のものであり、今後変更される可能性があります。最新の情報は各公式サイトや保険会社の資料をご確認ください。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
出典・参考
- 生命保険文化センター「定期保険」 https://www.jili.or.jp/knows_learns/kind/main/41.html (2026年10月29日取得) ↩
- 生命保険文化センター「死亡の時期によって死亡保険金が変動する保険とは?」 https://www.jili.or.jp/knows_learns/q_a/life_insurance/137.html (2026年10月29日取得) ↩
- 住宅金融支援機構【フラット35】よくある質問「元金均等返済と元利均等返済の違いは何ですか。」 https://jhffaq.jp/jhffaq/flat35/web/knowledge349.html (2026年10月29日取得) ↩
- 生命保険文化センター「収入保障保険」 https://www.jili.or.jp/knows_learns/kind/main/40.html (2026年10月29日取得) ↩
- 国税庁 タックスアンサー「死亡保険金を受け取ったとき」(コード1750)(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1750.htm (2026年10月29日取得) ↩
- 国税庁 タックスアンサー「相続税の課税対象になる死亡保険金」(コード4114)(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4114.htm (2026年10月29日取得) ↩
- 国税庁 相続税法基本通達「3-6 年金により支払を受ける保険金」 https://www.nta.go.jp/law/tsutatsu/kihon/sisan/sozoku2/01/02.htm (2026年10月29日取得) ↩