
がん保険の必要性が特に高いのは、がんの治療費と、治療のために仕事を休む間に減る収入を、公的制度と貯蓄で補いきれない方です。
がんの治療は通院が中心になり、診断されたときに働いていた人の半数以上が休職・休業しています。傷病手当金が原則ない自営業・フリーランスの方や、先進医療も治療の選択肢に残したい方は、がん保険で備える必要性が高いといえます。
がん保険は必要か?必要性が高い人・比較的低い人
がん保険が必要かどうかは、がんになったときに出ていくお金のうち、公的制度で補えない部分を貯蓄で払えるかで分かれます。
公的医療保険では、1か月の医療費の自己負担に高額療養費制度の上限が設けられます1。ただし、上限がかかるのは保険診療の自己負担だけで、先進医療の技術料など保険外の部分や差額ベッド代、入院中の食事代は高額療養費制度の対象外です1。
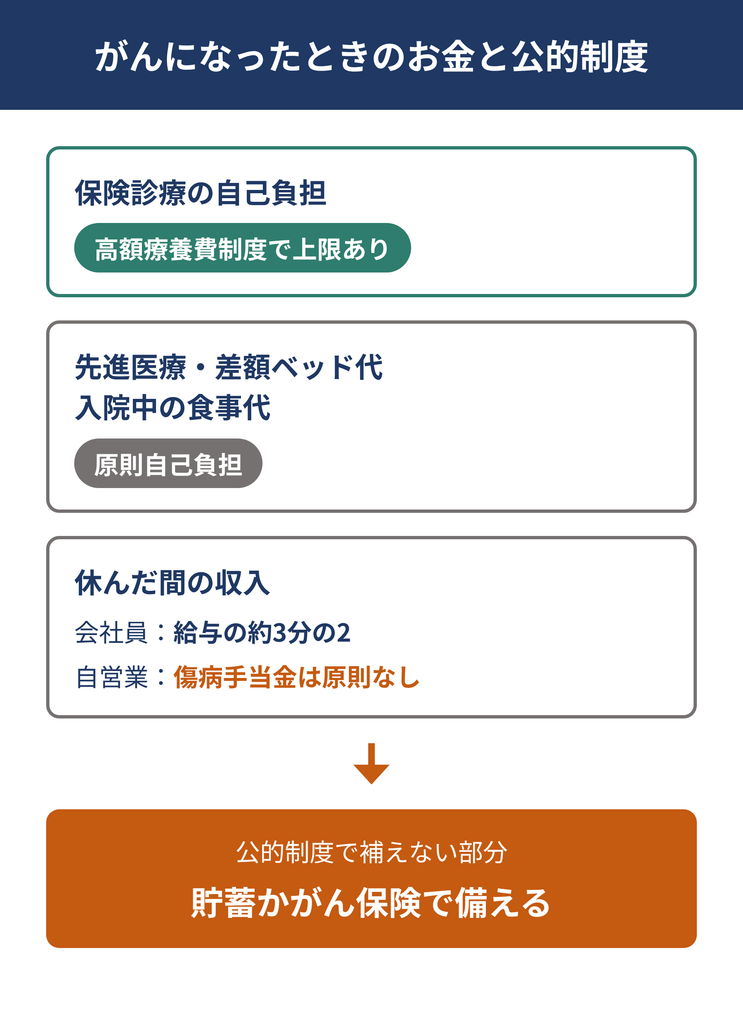
治療で仕事を休む間の収入も、会社員などは傷病手当金で補われますが、受け取れるのは給与の約3分の2にとどまります2。自営業の方などが加入する国民健康保険では、傷病手当金は任意給付のため3、休んだ分の収入の減少を自分で補うことになります。
| 状況 | がん保険の必要性 | 理由 |
|---|---|---|
| 自営業・フリーランスの方 | 高い | 国民健康保険の傷病手当金は任意給付で、治療で休んだ分の収入の減少を自分で補うことになるため3 |
| 治療費と休職中の生活費を払うと、貯蓄がほとんど残らない方 | 高い | 休職・退職で収入が減る間も治療費がかかり、治療費と生活費を同時に払うことになるため4 |
| 先進医療など、公的医療保険の対象外の治療も選択肢に残したい方 | 高い | 陽子線治療の技術料は1件あたり平均約278万円で、全額が自己負担になり、高額療養費制度の上限もかからないため5 |
| 会社員・公務員で傷病手当金を受け取れ、治療費と収入の減少を貯蓄で補える方 | 比較的低い | 休んだ間も給与の約3分の2を通算1年6か月まで受け取れ、残りの減収と治療費を貯蓄でまかなえるため2 |
| 医療保険や生命保険に付けた特約で、がんの入院・通院や診断への保障をすでに準備している方 | 比較的低い | がんへの保障は主契約のがん保険でなくても特約で備えられ、準備済みの保障で治療費や休んだ間の生活費をまかなえるため6 |
 保険相談Times編集部
表で「高い」に当てはまった方は、治療で休んだときに毎月の収入がいくら減るかを確かめてみてください。
がん保険がいらないと言われる理由は?
がん保険がいらないと言われるのは、若いうちはがんにかかる人が少なく、高額療養費制度で医療費の自己負担に上限があるためです。
ただ、データで確かめると、長く続く通院治療の費用や、休職による収入の減少がある点は知っておくと良いでしょう。
若いうちはがんにかかる人が少ないから
若い世代でがんと診断される人は、実際に多くありません。
国立がん研究センターがん情報サービスの集計では、2023年のがんの罹患率(1年間に人口10万人あたり何人ががんと診断されるか)は、20歳代で32.4、30歳代で105.4で7、全年齢の798.9を大きく下回ります8。ただし、多くの部位のがんは、年齢が上がるほど罹患率が高くなります9。
一方で、30歳代の女性では、診断されるがんのうち乳がんが30%、子宮頸がんが14%を占めており7、女性特有のがんは若いうちから身近です。また、国立がん研究センターが2021年にがんと診断された18歳以上の患者に聞いた「令和5年度患者体験調査」では、40歳未満の若年の患者の78.6%が、診断されたときに働いていました4。若いうちにかかると、治療費と同時に、働けない間の収入をどう補うかが問題になります。
医療を受けるための金銭的な負担が原因で生活に影響があった人は、若年の患者で44.9%にのぼり、がん患者全体(24.2%)の約2倍でした4。若いうちはがんにかかる確率こそ低いものの、かかったときに家計へ響く度合いは、むしろ大きいといえます。
がんにならなければ保険料が無駄になるから
がん保険は、がんと診断されなければ給付金を受け取れないため、保険料が無駄になると感じる方もいます。ただ、国立がん研究センターの集計では、日本人が一生のうちにがんと診断される確率は、男性で61.1%、女性で50.1%です10。
厚生労働省の人口動態統計でも、2025年にがんで亡くなった人は378,829人で、死亡総数の23.8%を占め、死因の第1位でした11。がんは、多くの方が一生のうちに向き合うことになる病気です。
その一方で、2018年にがんと診断された人の5年相対生存率は64.8%で10、診断されたあとも治療を続けながら暮らす人が多くいます。がん保険は、こうした治療と暮らしが続く期間のお金に備える保険です。
がん保険に入っておけばよかったと後悔するのはなぜ?
がん保険に入っておけばよかったと後悔するのは、がんと診断されてからでは、告知の内容によって契約できなかったり12、契約できても90日の待ち期間のうちは保障されなかったりするためです13。
告知の内容によっては、割増保険料などの特別な条件付きで契約することになる場合もあります12。また、体調に不安を感じてから入ると、待ち期間のうちに診断され、給付金を受け取れないことがあります。
加入していても、がん保険の対象となる「がん」の範囲は、保険の種類や保険会社によって違います6。上皮内新生物(上皮内がん)などの扱いは、加入前に約款で確かめておくことが大切です。
保険相談Times編集部加入を考えるときは、90日の待ち期間も含めて、保障が始まる時期を確かめておきましょう。
がん保険の月々の保険料はいくら?
がん保険の月々の保険料は、加入するときの年齢や診断給付金の額、保障期間、保険料を払い込む期間で変わるため、一律の相場はありません。
がん保険の保障期間には、一定期間を保障する定期型と、一生涯保障が続く終身型があります13。終身型の払い方には、決めた期間や年齢で払い終える「有期払」と、一生涯払い続ける「終身払」があり、終身払は有期払より毎回の保険料が割安になる一方、払込が一生涯続きます13。
保険料は保険会社や商品ごとに設定されています。そのため、診断給付金の額や保障期間をそろえたうえで、複数の保険会社の保険料を見比べると、ご自身に合うがん保険を選びやすくなります。
高額療養費制度で自己負担に上限があるから
がんの治療にかかる医療費は、公的医療保険を使う前の総額で見ると、1回の入院でも高額になります。全日本病院協会の2023年度の集計では、急性期の病院にがんで1回入院したときの医療費の平均は、胃がんで約99万円、肺がんで約89万円でした14。
高額療養費制度は、こうした医療費のうち保険診療の自己負担に、1か月ごとの上限を設ける仕組みです。
高額療養費についての詳細はこちら(2026年8月からの自己負担限度額)
高額療養費制度は、1か月(月の初日から末日まで)に支払った医療費の自己負担が一定額を超えたとき、超えた分があとから払い戻される仕組みです。
上限額は所得によって区分が分かれており、2026年8月から段階的に引き上げられています1。
| 所得区分(年収の目安) | 月ごとの上限額 | 多数回該当 | 年間上限 |
|---|---|---|---|
| 住民税非課税 | 36,900円 | 24,600円 | 29万円 |
| 約370万円未満 | 61,500円 | 44,400円 | 53万円 |
| 約370万〜770万円 | 85,800円+(総医療費-286,000円)×1% | 44,400円 | 53万円 |
| 約770万〜1,160万円 | 179,100円+(総医療費-597,000円)×1% | 93,000円 | 111万円 |
| 約1,160万円以上 | 270,300円+(総医療費-901,000円)×1% | 140,100円 | 168万円 |
上限額は2027年8月に所得区分の細分化が予定されるなど、今後変更される可能性があります。最新の内容は厚生労働省の公表資料をご確認ください。
※実際の区分は標準報酬月額や課税所得によって判定されます。払い戻しを受けるには申請が必要で、限度額適用認定証やマイナ保険証を使えば、窓口での支払いを上限額までに抑えられる場合もあります。
ただし、年間上限も、対象は保険診療の自己負担だけです1。保険外の治療のうち先進医療の技術料は、中央社会保険医療協議会の資料では、陽子線治療で1件あたり平均約278万円、重粒子線治療で約319万円にのぼり5、年間上限の53万円を大きく上回ります。
医療保険でがんにも備えられるから
医療保険でも、がんで入院や手術をしたときには給付金を受け取れます。ただ、医療保険の入院給付金には、1回の入院で受け取れる日数の上限が設けられています15。そのうえ、がんの治療は入院より通院で受ける人のほうが多くなっています。
厚生労働省の「令和5年(2023)患者調査」では、調査日にがん(悪性新生物)で受療した推計患者数は、入院が106,100人だったのに対し、外来は186,400人でした16。入院した場合の平均在院日数も、胃がんで14.7日、大腸がん(結腸及び直腸)で15.3日、肺がんで14.1日と、全傷病の28.4日の約半分です17。
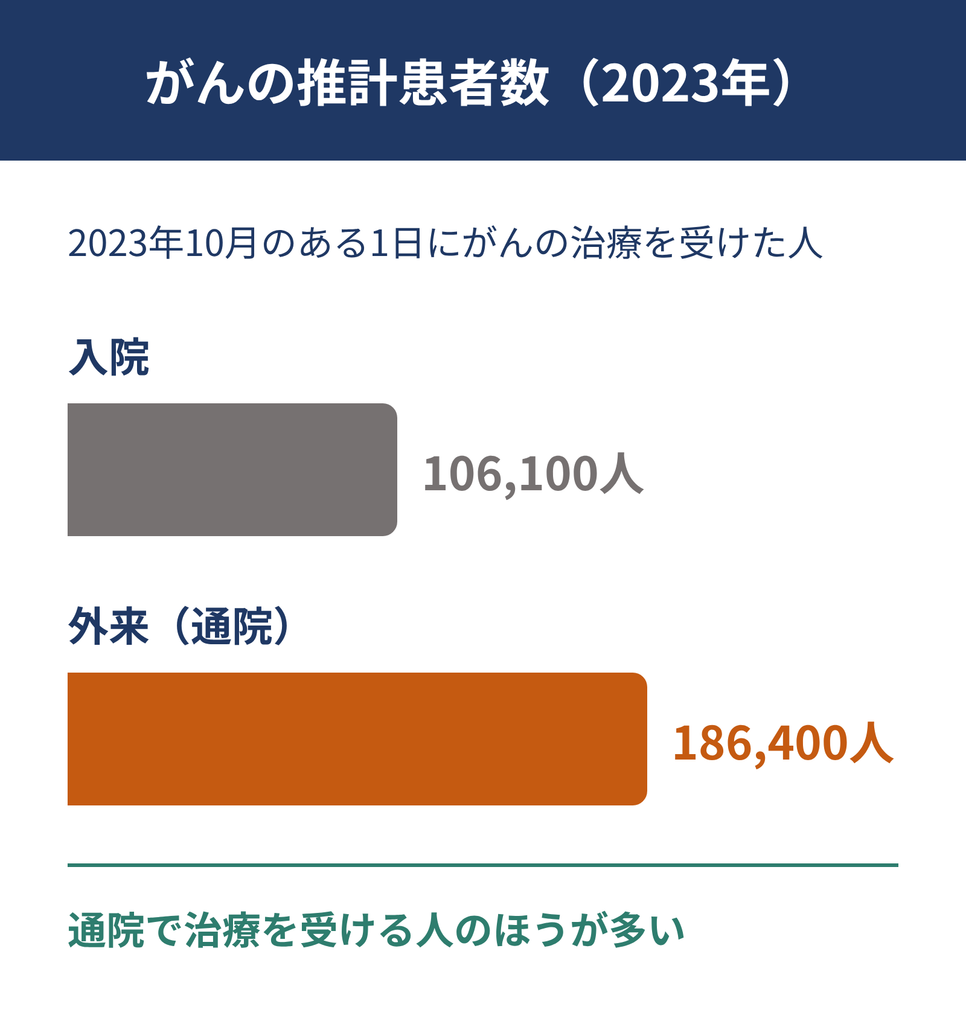
入院や手術を中心にした給付金だけでは、通院で続く抗がん剤治療などの期間を、カバーしきれない場合があります。
がん保険には、入院・手術の給付金のほか、がんと診断されたときに受け取れる診断給付金や、退院後の通院に出る通院給付金などがあります6。診断されたときの給付金のように用途を決めずに支払われるものは、治療費だけでなく、休んでいる間の生活費にもあてられます6。
| 比べる点 | がん保険 | 医療保険 |
|---|---|---|
| 保障の対象 | がん | 病気やケガ全般 |
| 給付金を受け取れるとき | がんと診断されたとき、がんで入院したとき、所定の手術を受けたときなど | 病気やケガで入院したとき、所定の手術や放射線治療を受けたときなど |
| 入院給付金の支払日数 | 無制限 | 1回の入院と通算の日数に上限がある |
保険相談Times編集部医療保険に入っている方は、通院での治療にも給付金が出るかを、保険証券やご契約のしおりで確かめてみてください。
貯蓄でまかなえるから
治療費と休んだ間の生活費を、貯蓄で払える方には、この考え方が当てはまります。ただし、「令和5年度患者体験調査」では、がん患者全体の24.2%が、医療を受けるための金銭的な負担が原因で生活に影響があったと答えています4。がんの治療では、医療費と並んで、収入の減少も家計に響きます。
国立がん研究センターの同じ調査では、診断されたときに収入のある仕事をしていた人の半数以上が、がん治療のために休職・休業していました4。
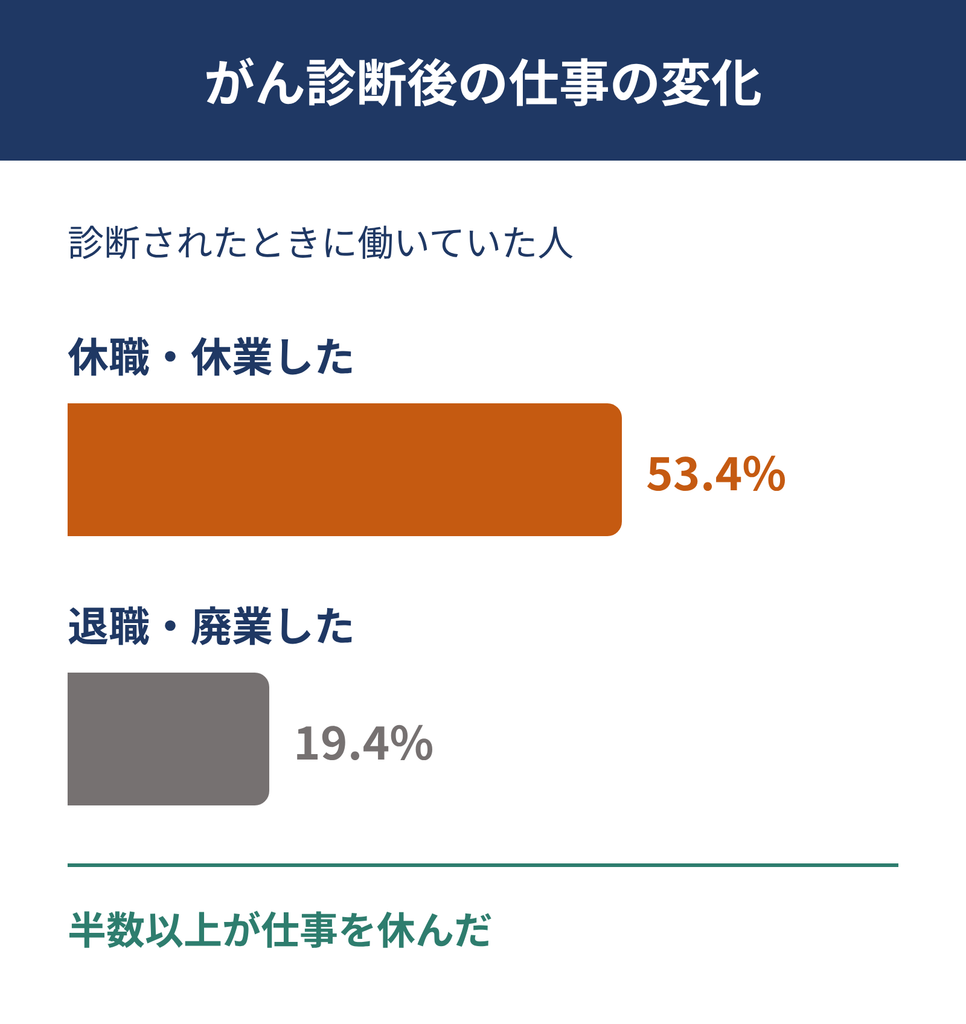
退職・廃業した人のうち58.3%は、治療が始まる前に仕事を辞めていました4。治療が始まる前から収入が途絶える人もいるため、休職・退職による減収は、治療費とは別に見込んでおきたいお金です。
まとめ:公的制度の外のお金を貯蓄で払えるかで決まる
がん保険の必要性は、先進医療の技術料など高額療養費制度では賄えない費用と、治療で休んだ間に減る収入を、貯蓄で払えるかで決まります。
がんの治療は通院が中心で、診断されたときに働いていた人の半数以上が休職・休業しています。傷病手当金が原則ない自営業・フリーランスの方や、貯蓄だけでは治療費と生活費を払いきれない方、先進医療も選択肢に残したい方は、がん保険で治療と暮らしの両方に備えておくと安心です。
※本記事に記載の制度・保険料に関する情報は記事更新時点のものであり、今後変更される可能性があります。最新の情報は各公式サイトや保険会社の資料をご確認ください。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
出典・参考
- 全国健康保険協会「高額療養費」(令和8年8月〜令和9年7月の自己負担限度額・年間上限額) https://www.kyoukaikenpo.or.jp/benefit/high_cost_medical_expenses/002/ (2026年10月26日取得) ↩
- 全国健康保険協会「病気やケガで会社を休んだとき(傷病手当金)」 https://www.kyoukaikenpo.or.jp/g3/sb3040/r139/ (2026年10月26日取得) ↩
- e-Gov法令検索「国民健康保険法」(第58条第2項) https://laws.e-gov.go.jp/law/333AC0000000192 (2026年10月26日取得) ↩
- 国立がん研究センター「令和5年度患者体験調査」の結果報告(2021年にがんと診断された18歳以上の患者が対象) https://www.ncc.go.jp/jp/information/pr_release/2025/0703_1/index.html (2026年10月26日取得) ↩
- 生命保険文化センター「先進医療とは?どれくらい費用がかかる?」(中央社会保険医療協議会「令和7年6月30日時点における先進医療に係る費用」による) https://www.jili.or.jp/lifeplan/lifesecurity/1204.html (2026年10月26日取得) ↩
- 国立がん研究センター がん情報サービス「がんになったら手にとるガイド」民間保険(p.114〜117) https://ganjoho.jp/public/qa_links/book/public/pdf/25_114-118.pdf (2026年10月26日取得) ↩
- 国立がん研究センター がん情報サービス「小児・AYA世代のがん罹患」(罹患率は2023年、がん種の内訳は2016〜2018年の全国がん登録に基づく) https://ganjoho.jp/reg_stat/statistics/stat/child_aya.html (2026年10月26日取得) ↩
- 国立がん研究センター がん情報サービス「全がん」 https://ganjoho.jp/reg_stat/statistics/stat/cancer/1_all.html (2026年10月26日取得) ↩
- 国立がん研究センター がん情報サービス 用語集「年齢階級別罹患率」 https://ganjoho.jp/reg_stat/statistics/qa_words/word/nenreikaikyuubeturikanritu.html (2026年10月26日取得) ↩
- 国立がん研究センター がん情報サービス「最新がん統計」(罹患は2023年、生存率は2018年診断例のデータに基づく) https://ganjoho.jp/reg_stat/statistics/stat/summary.html (2026年10月26日取得) ↩
- 厚生労働省「令和7年(2025)人口動態統計(確定数)の概況」 https://www.mhlw.go.jp/toukei/saikin/hw/jinkou/kakutei25/dl/05_gaikyouR07.pdf (2026年10月26日取得) ↩
- 生命保険文化センター「健康上問題があると、生命保険は契約できないの?」 https://www.jili.or.jp/knows_learns/q_a/life_insurance/145.html (2026年10月26日取得) ↩
- 生命保険文化センター「がん保険」(生命保険の種類:主契約の種類) https://www.jili.or.jp/knows_learns/kind/main/34.html (2026年10月26日取得) ↩
- 全日本病院協会「医療費(重症度別)【年間】」2023年度・急性期グループ(胃の悪性新生物994,478円、気管支および肺の悪性新生物892,949円) https://www.ajha.or.jp/hms/qualityhealthcare/pdf/2023/all/2023all_outcome_acute_09a.pdf (2026年10月26日取得) ↩
- 生命保険文化センター「医療保険」(生命保険の種類:主契約の種類) https://www.jili.or.jp/knows_learns/kind/main/35.html (2026年10月26日取得) ↩
- 厚生労働省「令和5年(2023)患者調査の概況」(推計患者数) https://www.mhlw.go.jp/toukei/saikin/hw/kanja/23/dl/suikeikanjya.pdf (2026年10月26日取得) ↩
- 生命保険文化センター「入院した場合、入院日数は何日くらい?」(厚生労働省「令和5年 患者調査」による) https://www.jili.or.jp/lifeplan/lifesecurity/1212.html (2026年10月26日取得) ↩