
85歳まで入れる死亡保険には、告知の項目が少ない引受基準緩和型があり、持病があることだけで加入をあきらめる必要はありません。
告知のいらない無選択型の終身保険は80歳程度までの商品が一般的なため、85歳で入るなら、引受基準緩和型の告知に「いいえ」と答えられるかが分かれ目になります。
持病ありでも85歳まで入れる死亡保険はある?
85歳で持病があっても、引受基準緩和型の死亡保険なら、告知の内容しだいで入れる可能性があります。
契約できる年齢は、終身保険の場合、引受基準緩和型が85歳程度まで、告知も医師の診査もいらない無選択型が80歳程度までとされています1。
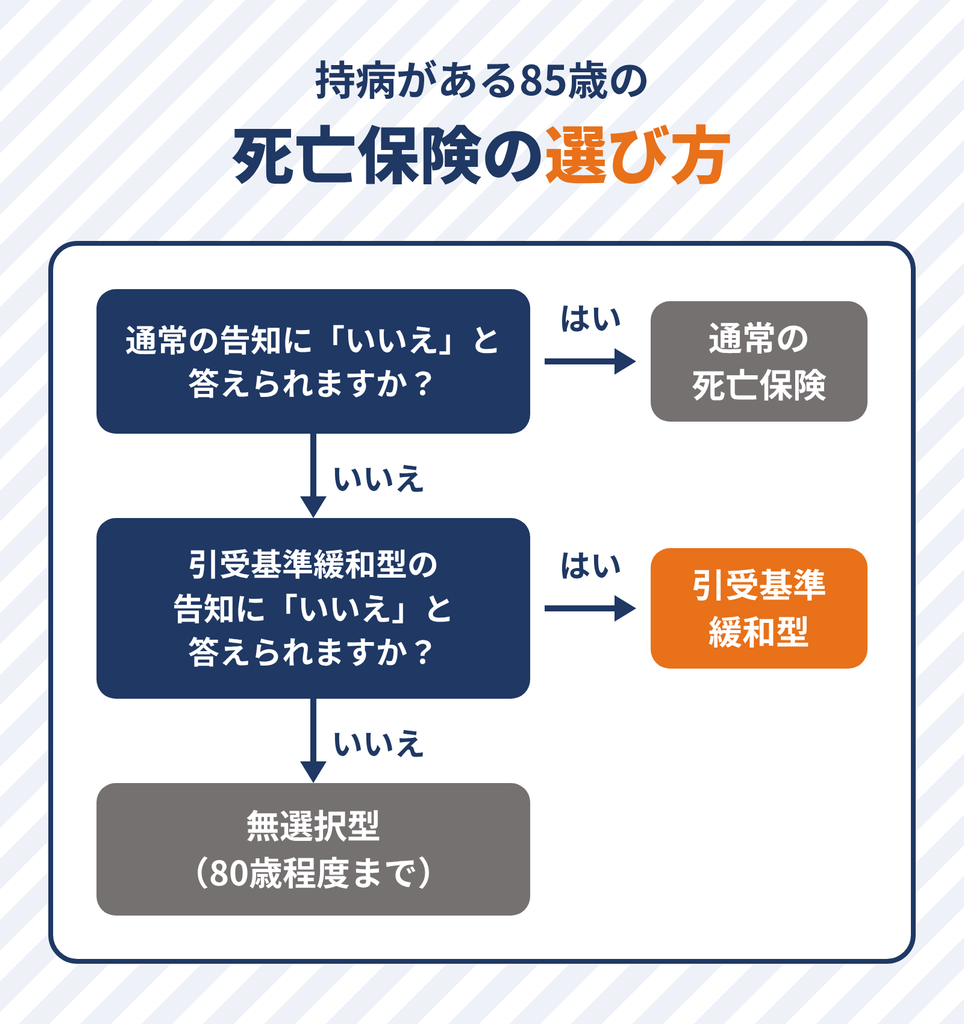
85歳で無選択型を選べることは少ないため、どの死亡保険を検討するかは、通常の告知、引受基準緩和型の告知の順に「いいえ」と答えられるかで決まります。
引受基準緩和型と無選択型は何が違う?
引受基準緩和型と無選択型の大きな違いは、告知の有無と、申し込める年齢・保険金額の上限です。
85歳で入るときに主な選択肢になるのは、契約できる年齢が高い引受基準緩和型です1。
| 比べる点 | 引受基準緩和型 | 無選択型 |
|---|---|---|
| 告知・医師の診査 | 簡単な告知(3〜5項目程度) | 不要 |
| 契約できる年齢 | 20歳から85歳程度 | 40歳から80歳程度 |
| 死亡保険金額の上限 | 1,500万円程度 | 500万円程度 |
| 医療関係の特約 | 引受基準緩和型の医療特約を付けられる場合がある | 付けられない |
(終身保険で、保険料を月払・半年払・年払にする場合)をもとに作成
引受基準緩和型の告知は商品によって異なり、例として、次の3つの有無を尋ねる形があります1。
- 医師から最近3か月以内に、入院や手術をすすめられたこと
- 過去2年以内に、入院や手術をしたこと
- 過去5年以内に、がん・上皮内がん、肝硬変、統合失調症、認知症、アルコール依存症で、医師の診察・検査・治療・投薬を受けたこと
この例の3項目には、通院や服薬だけを尋ねる項目はありません。持病で通院や服薬を続けていても、入院や手術のすすめ・最近の入院や手術がなく、所定の病気に当たらなければ、申し込める可能性があります。
また、告知項目は商品ごとに違うため、1つの商品の告知に当てはまっても、ほかの引受基準緩和型の告知を確かめる余地があります。
85歳で入る前に確かめておきたいこと
85歳で入る死亡保険は、加入してすぐのときと長生きしたときの両方で、受け取れる額や払う額が想定と違うことがあります。
契約から1年以内の病気による死亡は保険金が減ることがある
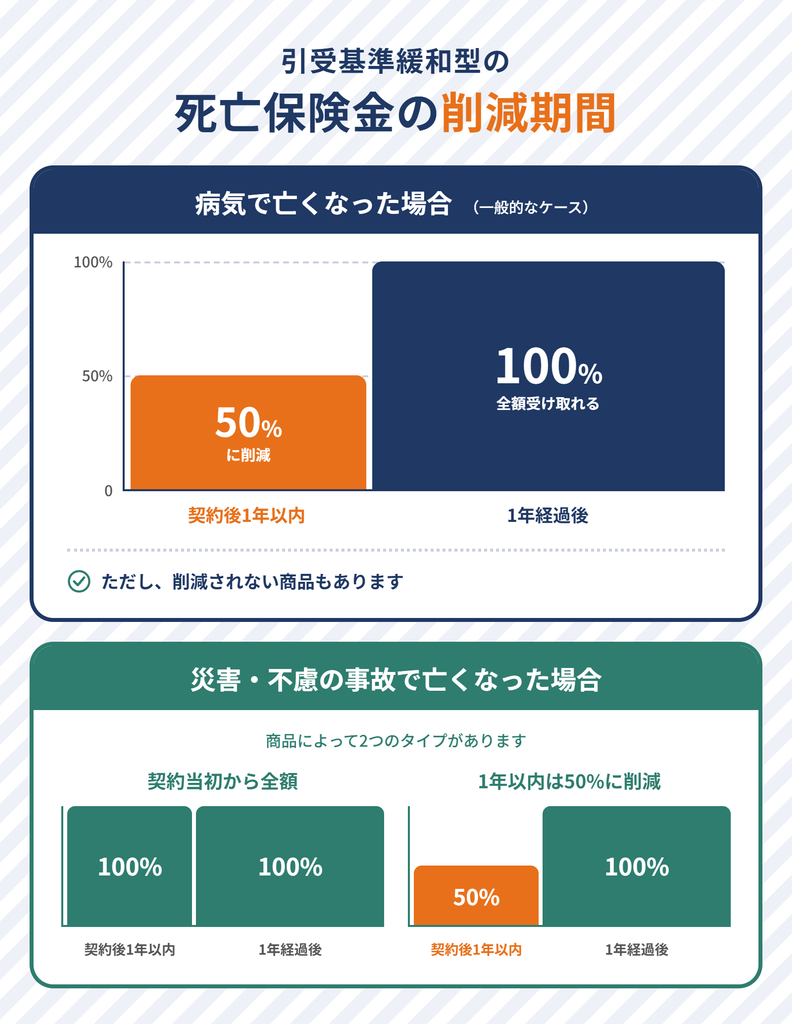
引受基準緩和型では、契約後1年以内に病気で亡くなると、死亡保険金が50%に削減されるのが一般的です1。
ただし、削減されない商品もあります。また、災害や不慮の事故による死亡は、契約当初から全額を受け取れるものと、1年以内は50%に削減されるものがあります1。
無選択型では、契約後2年・3年以内に病気で亡くなると、死亡保険金ではなく、それまでに払い込んだ保険料の累計額相当を受け取るのが一般的です1。加入してすぐに保険金の全額で備えたい方ほど、削減の有無と期間を確かめておく意味があります。
 保険相談Times編集部
「1年目は保険金が半分」の商品なら、半分になっても当面の支払いに足りるかを考えておくとさらに安心です。
保険料を払い続けると保険金を上回ることがある
保険料を一生払い続ける「終身払」の場合、払い込んだ保険料の総額が、死亡保険金を上回ることがあります1。
保険料の総額だけで比べると損に見えることもありますが、死亡保険は、いつ亡くなっても決まった額をご家族に残せることに意味があります。
そのうえで、毎月の保険料を、年金などの毎月の収入から無理なく払い続けられるかを確かめることが大切です。
少額短期保険の死亡保険は保険金300万円まで
死亡保険には、保険会社のほか、少額短期保険業者が扱うものもあります。こちらは制度上、病気による死亡の保険金額が300万円までで、保険期間は原則1年以内です2。
そのため、続けて備えるには毎年の更新が必要で、更新のときに保険料が見直されることがあります3。保険会社と違い、公的セーフティネットの対象ではなく、その代わりに保証金を供託する制度があります2。
葬儀などの当面の支払いに絞って備えるなら選択肢になりますが、次の章の相続税の非課税枠まで使いたい場合は、保険金額が足りないことがあります。
告知は事実のとおりに答える
死亡保険に申し込むときは、被保険者の今の健康状態や過去の病気などを、ありのまま告知する義務があります4。告知項目が少ない引受基準緩和型でも、尋ねられた項目には事実のとおりに答えます。
保険相談Times編集部告知の質問に当てはまるか迷うときは、答える前に保険会社に確かめておくと安心です。
死亡保険金はいくらにすればいい?
85歳で入る死亡保険の保険金額は、葬儀や医療費の精算など亡くなってすぐに必要になる支払いに足りる額を下限にします。
相続税をかけずにご家族へ残したい額があれば、その額までを目安にします。
亡くなった方の預貯金から払い戻せる額には上限がある
亡くなった方の預貯金は、死亡が確認された時点で、遺産分割が終わるまで原則として払い戻せなくなります5。
遺産分割の前でも、民法の改正で2019年7月から、家庭裁判所の判断を経ずに払い戻せる制度があります6。ただし、払い戻せるのは口座ごとに「預貯金額×3分の1×その相続人の法定相続分」までで、上限は150万円です5。この上限は、亡くなった方が預貯金を預けていた金融機関ごとに決まります7。
たとえば、相続人が配偶者の方とお子様の2人で、1つの銀行に750万円の預金がある場合、配偶者の方が1人で払い戻せるのは125万円にとどまります5。葬儀や医療費の精算など、亡くなってすぐの支払いがこの額を超えそうなら、死亡保険金で用意しておく意味があります。
保険相談Times編集部葬儀などの支払いは亡くなってすぐに発生するお金です。ご家族がどこからお金を出すかを、一度話し合っておくと安心ですよ。
相続人が受け取る死亡保険金には非課税枠がある
亡くなった方が保険料を負担していた死亡保険金を相続人が受け取る場合、「500万円×法定相続人の数」までは相続税がかかりません8。たとえば、法定相続人が配偶者の方とお子様2人の3人であれば、1,500万円までは相続税をかけずにご家族へ残せます。
ただし、相続人以外の方が受け取る死亡保険金には、この非課税の扱いはありません8。非課税枠まで備えたい場合、無選択型(500万円程度)や少額短期保険(300万円)では保険金額の上限に届かないことがあり、1,500万円程度まで設定できる引受基準緩和型の終身保険が選択肢になります1。
保険料はどう決まる?
死亡保険の保険料は、被保険者の健康状態などから見た危険度に見合って決まり、同じ保険金額でも人によって変わります。生命保険は、加入する人それぞれの危険度に見合った保険料を出し合う仕組みだからです4。
そのため、保険料の額から選ぶ前に、前の章で考えた保険金額を基準にし、その保険料を年金などの収入から払い続けられるかを確かめると、必要な額に届かない死亡保険を選ばずに済みます。
保険相談Times編集部月々の保険料だけで選ぶと、保険金が少なすぎることがあります。受け取れる額も一緒に見てみてくださいね。
持病があっても入れる死亡保険で安いのはどの種類?
持病があっても通常の死亡保険に入れるなら、それが最も保険料を抑えやすい選び方です。引受基準緩和型や無選択型は、通常の死亡保険より保険料が割高に設定されているためです1。
持病があっても、症状が治療を受けるほどでない方や、病気が完治して一定の年数がたった方は、通常の死亡保険に無条件で契約できる場合があります4。また、割増保険料や保険金の削減などの特別条件を付けて契約できる場合もあります4。
まとめ:85歳で持病があっても引受基準緩和型の告知しだいで入れる
85歳で持病がある方が死亡保険を検討するなら、85歳程度まで申し込める引受基準緩和型が主な選択肢です。
引受基準緩和型は告知が3〜5項目程度に限られる一方、契約後1年以内の病気による死亡で保険金が50%に削減されるのが一般的です。保険金額は、亡くなってすぐの支払いと相続でご家族に残したい額から決め、その額を払い続けられる保険料で用意できる引受基準緩和型の死亡保険を選んで、ご家族への備えを整えておきましょう。
※本記事に記載の制度・保険料に関する情報は記事更新時点のものであり、今後変更される可能性があります。最新の情報は各公式サイトや保険会社の資料をご確認ください。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
出典・参考
生命保険文化センター「告知や医師の診査なしで契約できる生命保険とは?」 https://www.jili.or.jp/knows_learns/q_a/life_insurance/147.html (2026年10月23日取得) ↩
金融庁「少額短期保険業制度について」(令和8年8月6日更新) https://www.fsa.go.jp/ordinary/syougaku/index.html (2026年10月23日取得) ↩
金融庁 報道発表資料(平成17年12月28日) https://www.fsa.go.jp/news/newsj/17/hoken/f-20051228-1.html (2026年10月23日取得) ↩
生命保険文化センター「健康上問題があると、生命保険は契約できないの?」 https://www.jili.or.jp/knows_learns/q_a/life_insurance/145.html (2026年10月23日取得) ↩
生命保険文化センター「亡くなった人の預貯金はどうなる?」 https://www.jili.or.jp/lifeplan/houseeconomy/9869.html (2026年10月23日取得) ↩
法務省「相続に関するルールが大きく変わります」 https://www.moj.go.jp/content/001288804.pdf (2026年10月23日取得) ↩
全国銀行協会「遺産分割前の相続預金の払戻し制度のご案内」 https://www.smbc.co.jp/kojin/souzoku/resources/pdf/souzoku_haraimodoshi_zenginkyo.pdf (2026年10月23日取得) ↩
国税庁「No.4114 相続税の課税対象になる死亡保険金」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4114.htm (2026年10月23日取得) ↩