
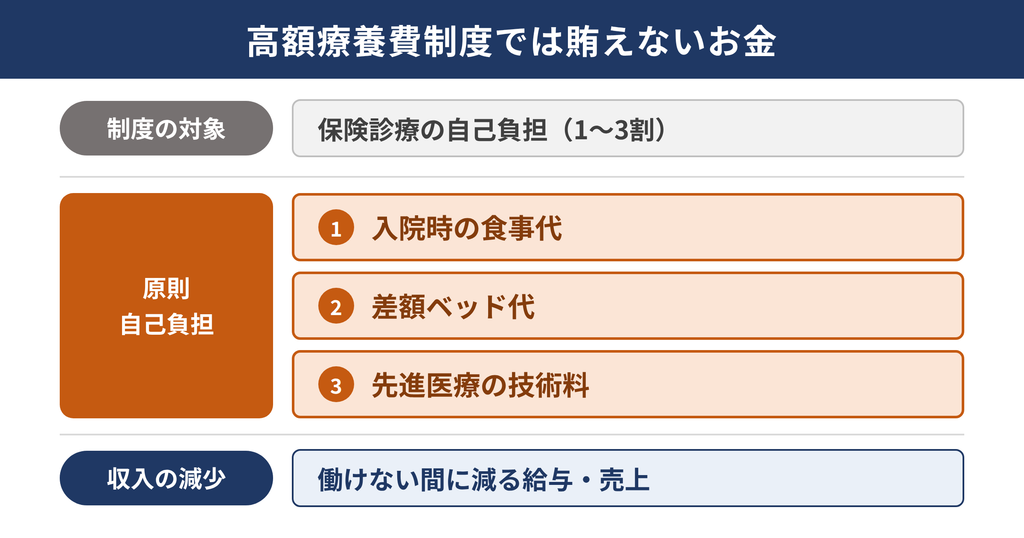
医療保険が必要かどうかは、入院したときの食事代や差額ベッド代、働けない間の収入の減少といった、高額療養費制度では賄えないお金を、貯蓄で不自由なく払えるかで決まります。
そのため、貯蓄が少ない方や、傷病手当金のない自営業・フリーランスの方にとって、医療保険は必要性の高い備えといえます。
医療保険はいらない?必要性が高い人・低い人
「医療保険はいらない」と言われるときの医療保険は、国民が加入する公的医療保険ではなく、保険会社などが扱う民間の医療保険のことです。
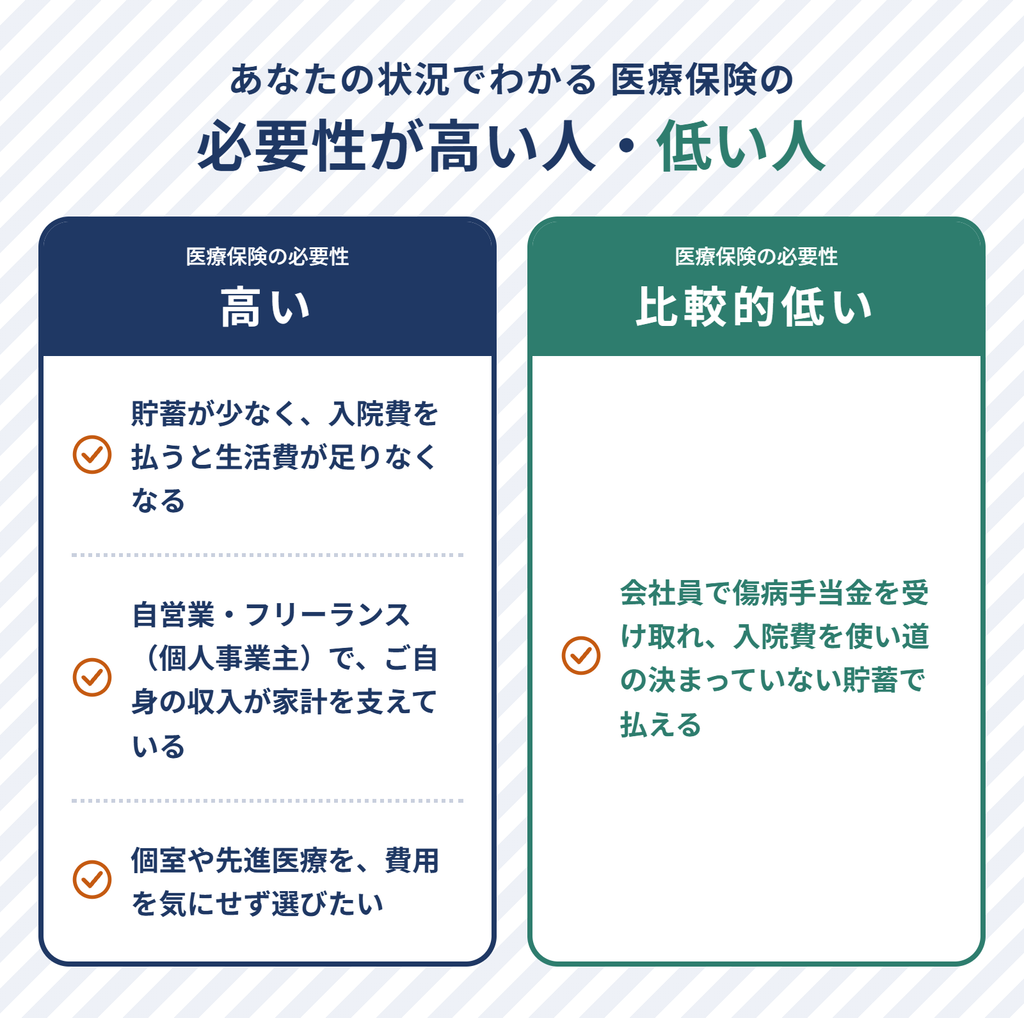
まずはシンプルに、それぞれの貯蓄や生活の状況別で医療保険の必要性が高いかどうかをチェックしましょう。
| 状況 | 医療保険の必要性 | 判断の理由 |
|---|---|---|
| 貯蓄が少なく、入院費を払うと生活費が足りなくなる | 高い | 入院の自己負担は平均18.7万円、30万円以上の人も約2割とされています。貯蓄が少ないと入院費を払ったあとの生活費が不足するリスクがあります。1 |
| 自営業・フリーランス(個人事業主)で、ご自身の収入が家計を支えている | 高い | 国民健康保険の傷病手当金は原則として自営業やフリーランスの方は受け取れません。支給がなければ働けない間の収入の減少を自分で補う必要があります。2 |
| 個室や先進医療を、費用を気にせず選びたい | 高い | 差額ベッド代や先進医療の技術料は全額自己負担で、高額療養費制度では保障されません。3 |
| 会社員で傷病手当金を受け取れ、入院費を使い道の決まっていない貯蓄で払える | 比較的低い | 働けない間は給与の約3分の2を通算1年6ヶ月まで受け取れます。残りの減収と入院費を貯蓄でまかなえるなら必要性は低いでしょう4 |
 保険相談Times編集部
表の「高い」に当てはまった方は、入院費と休業した場合に減る可能性のある収入金額を貯蓄から出せるかを、一度書き出してみてください。
医療保険がいらないと言われる理由
民間の医療保険はいらないという考え方が当てはまるのは、貯蓄に余裕のある方で、次のような理由がよく挙げられます。
自己負担は1〜3割で済むから
医療機関の窓口で払う医療費は、70歳未満の方は原則3割、義務教育就学前のお子様は2割、70歳以上の方は所得に応じて1〜3割です5。このように窓口で払うのは医療費の一部で済むため、民間の医療保険はいらないと考える方がいるのは自然なことです。
ただ、生命保険文化センターが全国の18〜79歳の男女4,837人に聞いた「2025(令和7)年度 生活保障に関する調査」では、ご自身の医療費を公的医療保険だけでまかなえると思う人は48.4%、まかなえるとは思わない人は48.1%でした1。つまり、公的医療保険だけで足りると考えている人は、全体の半分ほどにとどまります。
高額療養費制度で自己負担に上限があるから
高額療養費の1か月の上限は2026年8月に引き上げられ、年収約370万〜770万円の70歳未満の方で「85,800円+(総医療費−286,000円)×1%」になりました3。ただし、上限は1か月ごとに決まるため、入院が月をまたいだり長引いたりすると、上限額までの自己負担がそれぞれの月にかかります。
※2027年8月からは、所得区分がさらに細かく分けられる予定なので、詳しくは協会けんぽなどの公式情報をご覧ください3。
高額療養費制度では賄えない費用も含めると、負担はさらに増えます。実際に、生命保険文化センターの調査では、過去5年間に入院した人の直近の入院の自己負担は、治療費のほか食事代・差額ベッド代・交通費・日用品などを含めて平均18.7万円で、30万円以上かかった人も約2割いました1。
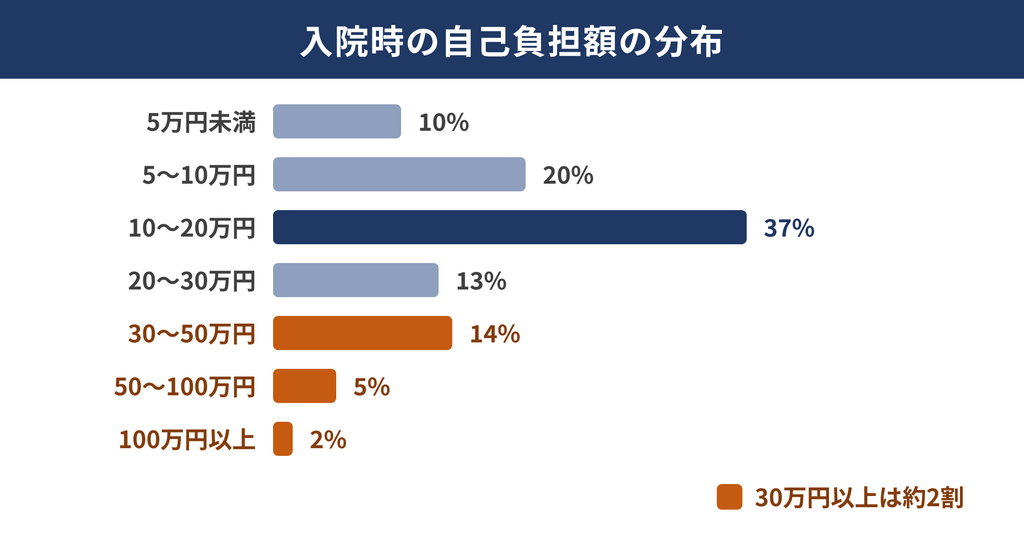
各割合は小数点以下を四捨五入しています。
このため、高額療養費の上限額だけで入院費を見込むと、実際の負担を少なく見積もってしまうおそれがあります。
| 高額療養費制度では賄えない費用 | 金額の目安 |
|---|---|
| 入院時の食事代(一般の方) | 1食550円(2026年6月から)6 |
| 差額ベッド代(1人部屋) | 1日平均8,710円(2025年8月1日現在)7 |
| 先進医療の技術料(陽子線治療) | 1件平均約278万円(2024年7月〜2025年6月の実績)8 |
| 先進医療の技術料(重粒子線治療) | 1件平均約319万円(2024年7月〜2025年6月の実績)8 |
特に、差額ベッド代は1日ごと、食事代は1食ごとにかかるため、入院が長くなるほど、自己負担は増えていく点に注意しましょう。
保険料が家計の負担になるから
毎月の保険料が家計の負担になるため、医療保険はいらないと考える方もいます。
実際に、生命保険文化センターの調査では、医療・死亡・老後などへの備えについて「現在の生活を切りつめてまで、自ら準備する必要はない」と答えた人は40.9%で、前回(2022年度)より2.5ポイント増えています1。
ただし、保険料を払わずに貯蓄に回す場合、その貯蓄が貯まる前に入院すると、入院費と収入の減少を手元の預貯金から出すことになります。
貯蓄で医療費を払えるから
入院費と収入の減少を、使い道の決まっていない貯蓄で払える方にとっては、この考え方は当てはまります。ただし、生命保険文化センターの調査では、医療保障の準備手段として預貯金を挙げた人は44.5%で、生命保険(70.2%)を下回りました1。
実際に入院した人が自己負担や減った収入に充てた手段も、生命保険が66.7%、預貯金が43.3%です1。このように、預貯金で入院に備えている人は半数に届かず、多くの人は生命保険を入院費の主な備えにしています。
また、入院で収入が減った人は18.3%で、減った額は平均27.3万円でした1。ですから、貯蓄で払えるかは、入院費だけでなく、収入の減少と合わせた額で確かめてみてください。
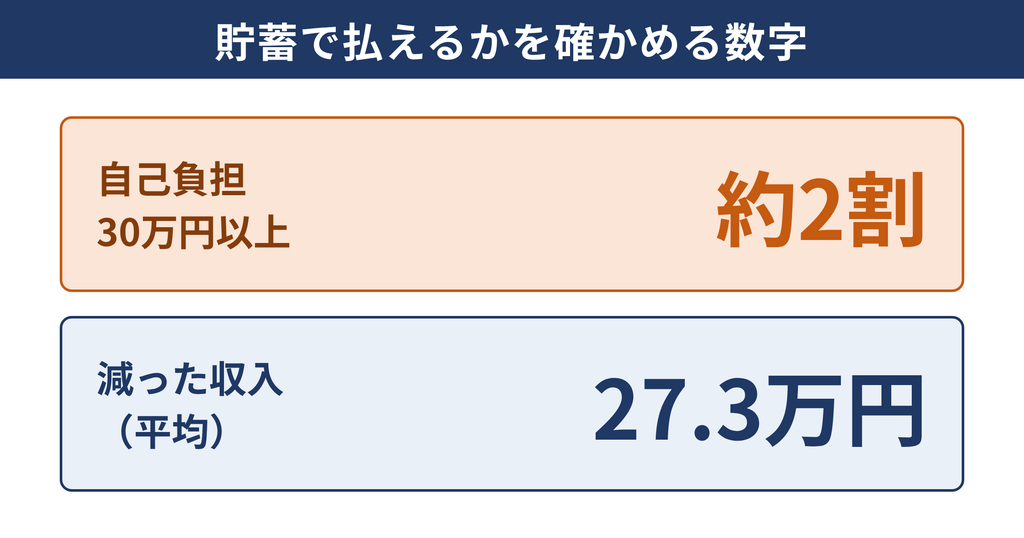
30万円以上の割合は、30〜50万円・50〜100万円・100万円以上の合計です。
会社員などが加入する健康保険では、病気やケガで仕事を休んだ4日目から、給与の約3分の2にあたる傷病手当金を、通算1年6か月まで受け取れます4。一方、自営業の方などが加入する国民健康保険では、傷病手当金は市区町村などが条例で定めたときに支給できる任意給付です2。
そのため、傷病手当金がなければ、自営業・フリーランスの方は、働けない間の収入の減少を貯蓄で補うことになります。
入院は短く、保険料に見合わないと考えるから
生命保険文化センターの調査では、過去5年間に入院した人は17.7%で、約6人に1人でした1。また、直近の入院日数は平均16.0日で、5日未満の入院が21.3%を占めます1。このように、入院する人は多くなく、入院しても短いことが多いため、払った保険料ほど給付金を受け取れないと考える方がいるのはもっともです。
一方で、31日以上入院した人も約1割いて、自己負担が30万円以上だった人も約2割います1。つまり、医療保険は、起きる確率は低くても、起きたときに貯蓄では払いにくい額に備えるためのものです。
また、医療保険は、加入するときに健康状態や過去の病気などを告知する必要があり、内容によっては特別な条件付きになったり、契約できなかったりする場合があります9。そのため、いらないと判断したあとで病気が見つかると、希望どおりに入れないことがある点も判断に含めておきたいところです。
医療保険に入っている人の割合は?
生命保険文化センターの調査では、入院給付金が支払われる生命保険(医療保険や医療特約など)に加入している人は65.6%で、約3人に2人です1。
また、加入している人が設定している入院給付金の日額は、平均8,500円です1。入院時の1日あたりの自己負担の平均(24,300円)と比べると1、給付金だけで入院費を必ずしも賄えているとは限らず、貯蓄と組み合わせて備えることを前提とした保障設計の人が多いのではないでしょうか。
医療保険の保障設計の仕方を具体的に知りたい方は、下記の記事をご覧ください。
医療保険が本当に不要かを改めて見直してみよう
医療保険の必要性は、高額療養費制度では賄えない費用と、働けない間の収入の減少を、使い道の決まっていない貯蓄で払えるかどうかで決まります。貯蓄が少ない方や、自営業・フリーランスの方は、医療保険で入院や手術に備えることをぜひ検討してみてください。
※本記事に記載の制度・保険料に関する情報は記事更新時点のものであり、今後変更される可能性があります。最新の情報は各公式サイトや保険会社の資料をご確認ください。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
出典・参考
- 生命保険文化センター「2025(令和7)年度 生活保障に関する調査《速報版》」 https://www.jili.or.jp/files/research/chousa/pdf/r7/seikatuhoshouchousa_2025sokuhouban.pdf(2026年10月22日取得)
- e-Gov法令検索「国民健康保険法」(第58条第2項) https://laws.e-gov.go.jp/law/333AC0000000192(2026年10月22日取得)
- 全国健康保険協会(協会けんぽ)「高額療養費」 https://www.kyoukaikenpo.or.jp/benefit/high_cost_medical_expenses/002/index.html(2026年10月22日取得)
- 全国健康保険協会 広島支部「傷病手当金について」 https://www.kyoukaikenpo.or.jp/~/media/Files/hiroshima/kouhou/2023051601.pdf(2026年10月22日取得)
- 厚生労働省「医療費の一部負担(自己負担)割合について」 https://www.mhlw.go.jp/bunya/shakaihosho/iryouseido01/dl/info02d-37.pdf(2026年10月22日取得)
- ユニチカ健康保険組合「令和8年6月から入院時の食費・居住費が変わります」 https://www.kenpo.gr.jp/unitika/contents/topics/2026/0601.html(2026年10月22日取得)
- 中央社会保険医療協議会「主な選定療養に係る報告状況」(令和8年7月22日 総-4-2) https://www.mhlw.go.jp/content/10808000/001726223.pdf(2026年10月22日取得)
- 生命保険文化センター「先進医療とは?どれくらい費用がかかる?」 https://www.jili.or.jp/lifeplan/lifesecurity/1204.html(2026年10月22日取得)
- 生命保険文化センター「健康上問題があると、生命保険は契約できないの?」 https://www.jili.or.jp/knows_learns/q_a/life_insurance/145.html(2026年10月22日取得)