
「生命保険不要論」が謳われることもあるようですが、必要性を分けるのは、ご自身に万一のことがあったときに、ご自身の収入で暮らしている家族がいるかどうかです。
遺族年金と貯蓄だけでは、その家族の生活費をまかなえない方にとって、生命保険は検討する価値のある保険といえます。
生命保険はいらない?必要性が高い人・低い人の判断基準
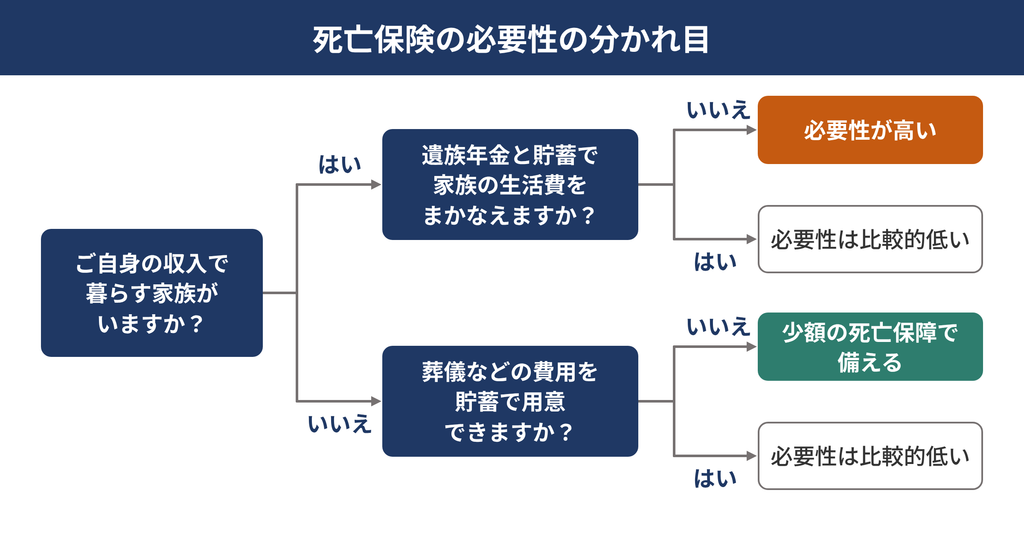
生命保険には、亡くなったときに保険金を受け取れる死亡保険のほか、病気やケガに備える医療保険なども含まれます。このうち死亡保険の必要性は、ご自身の収入で暮らす家族がいるかどうかで分かれます。
そうした家族がいる場合は、遺族年金と貯蓄でその家族の生活費をまかなえるかを確かめ、まかなえない生活費を死亡保険で備えることになります1。扶養する家族がいない場合も、ご自身の葬儀などの費用を貯蓄で用意できるかは確かめておきたいところです。
| あなたの状況 | 死亡保険の必要性 | 判断の理由 |
|---|---|---|
| 小さなお子様がいて、ご自身の収入が家計の中心 | 高い | お子様が独立するまでの生活費や教育費がかかる一方、遺族基礎年金は子1人の配偶者で年額約109万円にとどまるため2 |
| 自営業・フリーランスで、ご自身の収入で暮らす家族がいる | 高い | 亡くなった方が厚生年金に加入したことがない場合、遺族厚生年金が出ないから3 |
| お子様のいないご夫婦で、配偶者の方がご自身の収入で暮らしている | 高い | 子のない配偶者は、遺族基礎年金を受け取れないから2 |
| 扶養するご家族がいない | 比較的低い | 亡くなったあとに生活費が必要になるご家族がおらず、備えるのは葬儀などの費用が中心になるから |
| 遺族年金と貯蓄で、ご家族の生活費をまかなえる | 比較的低い | 死亡保険金がなくても、ご家族に必要な支出をまかなえるから |
 保険相談Times編集部
表の状況に当てはまった方は、家族の生活費を遺族年金と貯蓄でどこまでまかなえるかを、このあとの章で確かめてみてください。

生命保険がいらないと言われる3つの理由
生命保険がいらないと言われる主な理由は、
- 公的保障が十分あるから
- 万一のことが起きる確率は低いから
- 貯蓄があればまかなえるから
の3つがよく言われます。順番に見ていきましょう。
公的保障が十分あるから
病気やケガの医療費は、公的医療保険の高額療養費制度により、1か月の自己負担に上限があります。
年収約370万〜770万円の方が、1か月に100万円の医療費(窓口負担30万円)がかかった場合、2026年8月からの自己負担限度額は92,940円です4。
ただし、差額ベッド代や入院時の食事代の一部負担、先進医療の技術料などは、高額療養費の対象外です5。
また、遺族年金の場合、受け取れる年金は家族の形と働き方で変わります。遺族基礎年金を受け取れるのは、子のある配偶者か子です。2026年4月分からの年額は、子1人の配偶者(昭和31年4月2日以後生まれ)の場合で1,091,100円(847,300円に子の加算243,800円を加えた額)です2。
遺族厚生年金は、厚生年金に加入していた方などが亡くなったときに、亡くなった方の老齢厚生年金の報酬比例部分の4分の3の額が支給されます3。
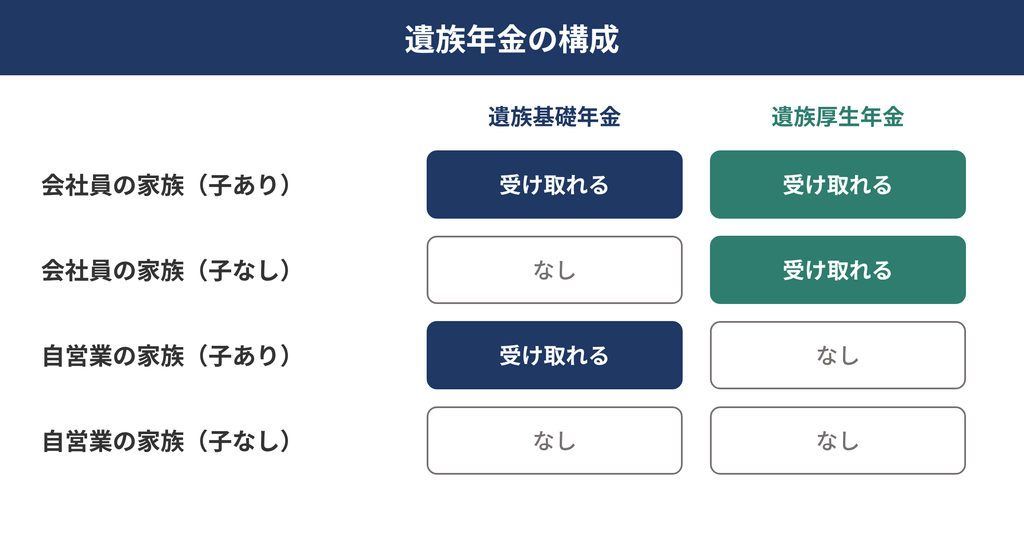
図は、遺族年金のうち遺族基礎年金と遺族厚生年金を受け取れるかどうかを、一般的な例で示したものです3。自営業の方でも、過去の厚生年金の加入期間を含めて老齢厚生年金の受給資格を満たしていれば、遺族厚生年金が支給されます3。受け取れるかどうかは、保険料の納付状況や、亡くなった方に生計を維持されていたかなどの要件でも変わるので注意が必要です。
子のない配偶者が受け取る遺族厚生年金は、30歳未満の妻は5年間のみで、夫は55歳以上の方に限られます3。国民年金の第1号被保険者の期間がある方が亡くなった場合は、寡婦年金や死亡一時金を受け取れる場合があります3。
万一のことが起きる確率は低いから
厚生労働省の「令和7年簡易生命表」によると、40歳の男性が1年間に亡くなる割合は1,000人に約1人と、たしかに高くはありません6。ただ、50歳では約2人、60歳では約6人と、年齢とともに上がっていきます6。
ただし確率は低くても、万一のときにご家族が必要とするお金は小さくありません。生命保険文化センターが全国の18〜79歳の男女4,837人に聞いた「2025(令和7)年度 生活保障に関する調査」では、万一のときに必要だと考える死亡保険金の額は平均1,569万円でした。これに対し、実際に加入している死亡保険金の額は平均887万円にとどまります7。
※あくまで平均なので、実際に不足する可能性のある金額は人それぞれ大きく異なります。死亡保険で備えるべき金額の目安は、下の「貯金がいくらあれば生命保険はいらない?」をご覧ください。
貯蓄でまかなえると考えるから
貯蓄でまかなえるという主張もありますが、実際にどれだけの貯蓄が必要かをイメージできている人は少ないのではないでしょうか。
実際には、自分が亡くなったときに備えて預貯金で準備している人は44.1%で、生命保険で準備している人(60.2%)を下回ります8。公的保障や勤務先の保障、ご自身の準備を合わせても、死亡保障が「足りない」と感じている人は54.6%と、半数を超えています9。
貯蓄で足りるかどうかは、お子様が独立するまでの年数や、住まいの費用によって変わります。お子様が小さいほど、ご家族の生活費が必要な期間は長くなり、今の貯蓄額では足りない場合もあります。どれくらい必要かは、下の「貯金がいくらあれば生命保険はいらない?」で確かめられます。
貯金がいくらあれば生命保険はいらない?
生命保険がいらないと言える貯金の額は一律ではなく、ご家族に必要な支出から、受け取れる収入と今ある資産を引いた額がゼロ以下になるかどうかで決まります1。
ご家族に必要な支出 − ご家族が受け取れる収入 − 今ある資産 = 死亡保険で備える額の目安1
ご家族に必要な支出には、遺族の生活費やお子様の教育・結婚資金、住居費用、葬儀費用などが入ります。受け取れる収入は死亡退職金や遺族年金、配偶者の方の就労収入など、今ある資産は預貯金や有価証券などです1。
計算した額がプラスになる場合は、その額が今の貯蓄では足りない分で、死亡保険で備えることになります。ゼロ以下であれば、今の貯蓄で備えられているため、死亡保険の必要性は比較的低いといえるでしょう。
保険相談Times編集部式の3つの項目を書き出してみると、死亡保険で備える額が見えてきますよ。
生命保険に入っている人の割合は?
生命保険文化センターの「2025(令和7)年度 生活保障に関する調査」では、生命保険に入っている人は全体の80.0%で、入っていない人は約2割と少数派です9。
世帯別でみると、2人以上世帯の加入率が89.2%なのに対し、単身世帯は45.6%と半数を下回ります10。扶養するご家族がいるかどうかで、加入するかどうかの判断が分かれていることがうかがえます。
加入している人の平均の加入金額(病気で亡くなったときの普通死亡保険金額)は、男性で1,261万円、女性で610万円です9。周りの加入率や加入金額に合わせるのではなく、ご自身の家族に必要な額から考えることが大切です。
死亡保険の種類と生命保険料控除について
死亡保険には、保険期間の決まった定期保険・収入保障保険と、一生涯の保障が続く終身保険があります1。死亡保障が必要な期間は、お子様の独立時期や配偶者の方の平均余命などから考えます1。
| 死亡保険の種類 | 保障が続く期間 | 保険金の受け取り方 |
|---|---|---|
| 定期保険 | 一定期間 | 一定期間内に亡くなった場合に、死亡保険金を受け取る |
| 収入保障保険 | 一定期間 | 一定期間内に亡くなった場合に、保険期間満了まで毎月に分けて受け取る |
| 終身保険 | 一生涯 | 何歳で亡くなっても、死亡保険金を受け取る |
※詳細の解説は、上記表内のリンク先の各保険の解説をご覧ください。
払い込んだ保険料は、生命保険料控除の対象となります。所得税では一般・介護医療・個人年金の3つの控除を合わせて12万円までを所得から差し引けます11。
※23歳未満の扶養親族がいる方は、2026年分と2027年分に限り、一般生命保険料控除の上限が4万円から6万円になります11。
また、ご自身が保険料を払っていた死亡保険金をご家族(相続人)が受け取ると、相続税の対象になりますが、相続人が受け取る死亡保険金には、「500万円×法定相続人の数」の非課税限度額があります12。
たとえば、法定相続人が配偶者の方とお子様2人の3人であれば、1,500万円までは相続税をかけずにご家族へ残すことができます。
まとめ:生命保険がいらないかは家族の生活費で決まる
生命保険のうち死亡保険の必要性は、ご自身の収入で暮らしている家族がいるかどうかと、その家族の生活費を遺族年金と貯蓄でまかなえるかで決まります。
自営業・フリーランスの方や、お子様のいないご夫婦は、受け取れる遺族年金が限られる場合があります。家族に必要な支出が、遺族年金などの収入と貯蓄を上回る方は、その差を死亡保険で備えることを検討してみてください。
※本記事に記載の制度・保険料に関する情報は記事更新時点のものであり、今後変更される可能性があります。最新の情報は各公式サイトや保険会社の資料をご確認ください。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
出典・参考
- 生命保険文化センター「生命保険の契約にあたっての手引(2026年3月改訂版)」 https://www.jili.or.jp/files/keiyaku_tebiki/tebiki.pdf(2026年10月20日取得) ↩
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」 https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html(2026年10月20日取得) ↩
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」 https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150424.html(2026年10月20日取得) ↩
- 厚生労働省「高額療養費制度の概要」 https://www.mhlw.go.jp/content/001729632.pdf(2026年10月20日取得) ↩
- 生命保険文化センター「高額療養費制度について知りたい」 https://www.jili.or.jp/lifeplan/lifesecurity/8455.html(2026年10月20日取得) ↩
- 厚生労働省「令和7年簡易生命表(男)」 https://www.mhlw.go.jp/toukei/saikin/hw/life/life25/dl/life25-06.pdf(2026年10月21日取得) ↩
- 生命保険文化センター「生活保障に関する調査」(2025(令和7)年度、2026年1月発行) https://www.jili.or.jp/research/report/chousa10th.html(2026年10月21日取得) ↩
- 生命保険文化センター「自分が死亡したときのためにどう備えている?」(2025年度) https://www.jili.or.jp/lifeplan/lifesecurity/1222.html(2026年10月21日取得) ↩
- 生命保険文化センター「生命保険に加入している人はどれくらい?加入金額は?(2025年度)」 https://www.jili.or.jp/lifeplan/lifesecurity/1221.html(2026年10月20日取得) ↩
- 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査(速報版)」 https://www.jili.or.jp/files/press/2024zennkoku_sokuhou.pdf(2026年10月20日取得) ↩
- 国税庁「保険と税」 https://www.nta.go.jp/publication/pamph/koho/kurashi/html/04_2.htm(2026年10月20日取得) ↩
- 国税庁「No.4114 相続税の課税対象になる死亡保険金」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4114.htm(2026年10月21日取得) ↩