
「終身保険はやめたほうがいい」と言われることもあるようですが、葬儀費用やご家族に残したいお金がある方にとって、終身保険は検討する余地があります。
終身保険の必要性の判断材料を解説し、人それぞれ終身保険がどれくらい必要か、ぜひヒントにしてください。
まずは確認!終身保険の必要性が高い人・低い人
終身保険とは、保険期間が一生涯(終身)で、被保険者が何歳で亡くなっても死亡保険金が支払われることが特長の生命保険です1。
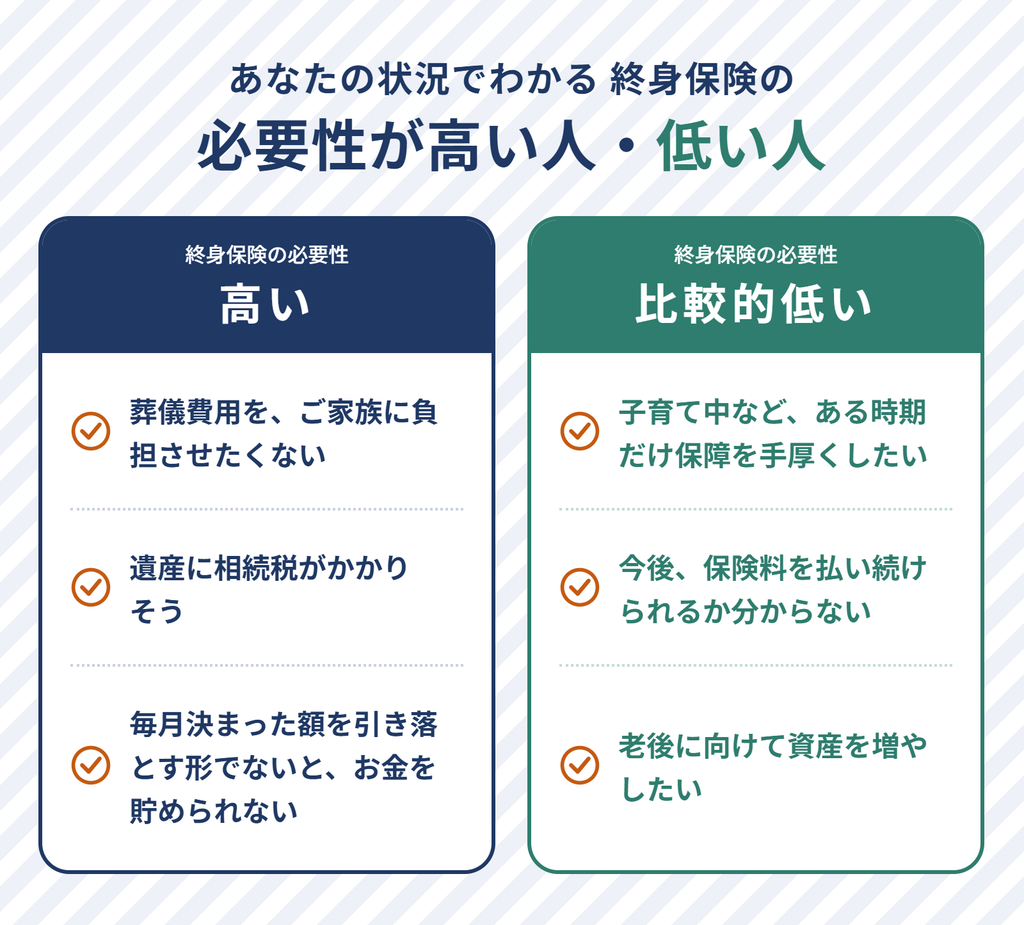
| あなたの状況 | 終身保険の必要性 | 判断の理由 |
|---|---|---|
| 葬儀費用を、ご家族に負担させたくない | 高い | 亡くなる時期を問わず保険金が支払われるため(葬儀費用の総額は平均約97万円2) |
| 遺産に相続税がかかりそう | 高い | 死亡保険金の一部が相続税の非課税になるため |
| 毎月決まった額を引き落とす形でないと、お金を貯められない | 高い | 年数がたつほど解約返戻金が増えていくため |
| 子育て中など、ある時期だけ保障を手厚くしたい | 比較的低い | 必要なのが一生涯の保障ではないため |
| 今後、保険料を払い続けられるか分からない | 比較的低い | 払込期間の途中で解約すると、解約返戻金が払い込んだ保険料の合計を下回りやすいため |
| 老後に向けて資産を増やしたい | 比較的低い | 目的は資産形成で、死亡保障とは役割が違うため |
上記の表で必要性が「高い」に多く当てはまるなら、終身保険に加入する価値があるといえます。ご家族に残したい金額から保険金額を考えてみてください。
※終身保険の仕組みや、他の生命保険との違いを詳しく知りたい方は下記もご覧ください。
終身保険はなぜ入るのをやめたほうがいいと言われるの?
終身保険の仕組み上、以下の点で必要性が低いと言われることがあります。
定期保険より保険料が高いと感じられるから
終身保険の保険料には、将来の保険金の支払いに備えて積み立てられる分が含まれます1。そのため、一定期間の保障だけを買う定期保険と並べると、毎月の負担が重く見えやすくなります3。
定期保険と終身保険、どちらを選ぶべき?
何歳で亡くなってもご家族に残したいお金がある方には、一生涯保障が続く終身保険が向いています。
| 比べる点 | 定期保険 | 終身保険 |
|---|---|---|
| 保障が続く期間 | 30年などの年数、または80歳などの年齢まで(更新型は所定の年齢まで更新) | 一生涯 |
| 保険料 | 更新型は更新のたびに再計算され、通常は更新前より高くなる | 一般的に加入時から一定 |
| 同じ保険金額にかかる保険料 | 終身保険より少ない | 定期保険より多い |
| 解約返戻金 | 多くの場合あまりない | 年数とともに増える |
令和7年の平均寿命は、男性が81.35年、女性が87.33年です6。定期保険は満期を迎えると契約が終了します3。
そのため、満期のあとに亡くなった場合の葬儀費用などには、その定期保険では備えられないので、それぞれのメリットを比較したうえで選択しましょう。
終身保険に入るときは、保険金でまかなう用途を葬儀費用など一生涯必要な分に絞ると、毎月の保険料を抑えやすくなります。
必要な保障額の変化に合わせにくいから
子育て中は大きな保障が必要でも、お子様が独立したあとは必要な額が小さくなるように、必要な死亡保障の額は時期によって変わります。
終身保険は保険金額を減らす(減額する)ことは原則できますが7、増やすには、今の契約に加えて別の保険を契約するか、特約を途中で付ける必要があり、どちらも告知(診査)が必要です8。特約の保険料は、付けるときの年齢や保険料率で計算されます8。
入るときは、終身保険の保険金額を、葬儀費用のように時期によって変わりにくい金額に合わせて決めると、後から見直す必要が出にくくなります。
払込期間の途中で解約すると、払った額を下回りやすいから
保険料を払っている途中で解約すると、受け取る解約返戻金は、それまでに払い込んだ保険料の合計を下回ることがほとんどです1。
契約してから日が浅いうちは、解約返戻金がまったくないか、ごくわずかな場合もあります9。
払込期間中の解約返戻金を低く抑える代わりに、保険料を通常の終身保険より割安にした「低解約返戻金型」もあります1。保険料は抑えられますが、払込期間中に解約したときの戻りはさらに少なくなります1。商品ごとの特性をよく比較してから加入しましょう。
保険金の価値が物価の上昇で目減りしやすいから
保険金額が契約したときに決まっているタイプでは、物価が上がるほど、同じ保険金で支払える費用は小さくなります。
保険金額が増える可能性がある商品に、積立利率変動型終身保険があります1。ただし、保険金の増額は市場金利に応じて見直される積立利率によるもので、物価に合わせて増えるわけではありません1。
そのため、資産形成だけを目的に加入するのはおすすめできません。
遺族年金があるから
公的な遺族年金があるので死亡保障は要らない、という意見もあります。
ただし、遺族基礎年金の受取人は、亡くなった方に生計を維持されていた「子のある配偶者」か「子」に限られ、子は18歳になった年度の3月31日までが対象です10。
遺族年金は分けて受け取る年金のため、葬儀費用や相続税の納付のように、亡くなってすぐにまとまって必要になるお金は貯蓄や終身保険の保険金などから準備できるようにしておくと良いでしょう。
終身保険のメリットは?入る理由になる5つの特徴
上記に対して、終身保険に加入するメリットを5つご紹介します。重要なのはご自身が終身保険の必要性をどこに感じ、加入する恩恵をどれだけ得られるかを知ることです。
何歳で亡くなっても死亡保険金が支払われるから
定期保険は「10年」など決められた保険期間のみの死亡保障ですが、終身保険は保険期間が一生涯で終わりがないため、亡くなった年齢にかかわらず死亡保険金が支払われます1。
また、生命保険会社所定の高度障害状態になったときは、高度障害保険金を受け取ることができます1。
保険料が加入時から上がらないから
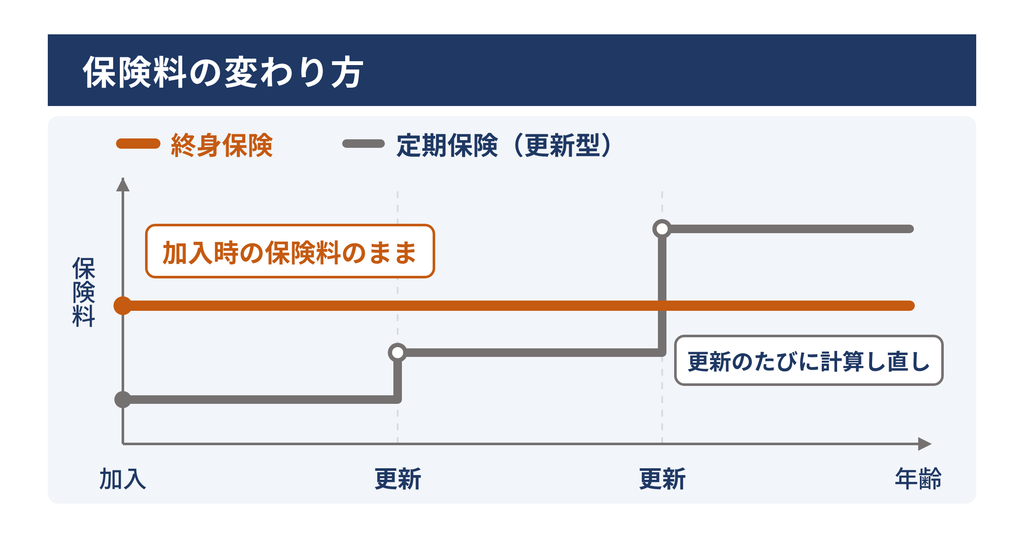
終身保険には更新がないため、保険料の金額は一般的に加入時から一定です5。
出典:生命保険文化センター「生命保険の契約にあたっての手引」をもとに作成
定期保険などの更新型は、更新のたびにその時点の年齢や保険料率で保険料が計算し直され、一般的に更新前より高くなります5。
解約返戻金を老後の資金などに使えるから
解約返戻金は年数とともに増えるため、保障が要らなくなった時点で解約し、老後の資金などに充てられます1。払込が終わったあと、死亡保障の代わりに年金形式などで受け取る形に切り替えられる商品もあります1。
上述した通り、保険料を払っている途中で解約すると、受け取る解約返戻金は、それまでに払い込んだ保険料の合計を下回るのが一般的なので、その点は加入前に留意しておきましょう。
死亡保険金に相続税の非課税枠があるから
相続人が受け取る死亡保険金のうち、被相続人が保険料を負担していたものは、相続人全員の受取額を合わせて500万円×法定相続人の数まで相続税がかかりません4。相続人ではない方が受け取った分には、この非課税枠は使えません4。
もっとも、相続税がかかるのは、相続などで受け取った財産の合計額が、相続税の基礎控除額11(3,000万円+600万円×法定相続人の数)を超えるときに限られます12。令和6年分では、亡くなった1,605,378人のうち、相続税がかかったのは166,730人で、割合は10.4%でした13。
ご自身の相続で相続税がかかりそうにないなら、非課税枠よりも、ほかのメリットで加入を考えるのが現実的です。
生命保険料控除で所得税・住民税が軽くなるから
終身保険に払った保険料は生命保険料控除の対象で、所得税や住民税を計算するときに、一定額を所得から差し引けます14。平成24年1月1日以後に結んだ契約では、一般生命保険料控除の上限は所得税で4万円です15。
23歳未満の扶養親族がいる方は、令和8年分と令和9年分に限り、この上限が6万円に広がります14。
終身保険を解約したいときは?解約する前に確認したいこと
すでに終身保険に加入していてやめたいと感じている人は、解約する前に、保障を残したまま保険料の負担を減らす方法がないかを確かめましょう。
2021年からの3年間に民間の生命保険を解約・失効した世帯に理由を聞いた調査では、「他の生命保険に切り替えたので」が31.8%、「掛金を支払う余裕がなくなったから」が24.8%でした16。
解約すると保障はなくなり、元に戻せない
解約した時点で契約は消滅し、それ以降の保障はなくなります。元に戻すこともできません9。もう一度契約するときは、年齢が上がったことで保険料が割高になったり、健康状態によっては特別条件が付いたり、契約できなかったりする場合があります9。
他の保険に切り替えるときは、新しい契約が成立したことを確かめてから、今の契約を解約しましょう。
解約の手続きには所定の書類の提出が必要です。口頭で申し出たり、保険料の払込を止めたりしただけでは解約にならないのでご注意ください9。
保険料の負担を減らしたいときは?減額・払済保険・延長保険
保険料を払い続けるのが難しいときは、解約せずに次の方法で契約を続けられる場合があります。
| 方法 | 仕組み | 注意点 |
|---|---|---|
| 減額 | 保険金額を減らし、それ以降の保険料の負担を軽くする | 減らした部分は解約したものとして扱われる |
| 払済保険 | 保険料の払込を止め、その時点の解約返戻金をもとに、保険期間はそのままで保障額の少ない保険に変える | 付けている特約は消滅する(リビング・ニーズ特約は継続するのが一般的) |
| 延長(定期)保険 | 保険料の払込を止め、その時点の解約返戻金をもとに、死亡保障だけの定期保険に変える | 死亡保険金はもとの保険と同額だが、保険期間が短くなることがある。特約は消滅する |
いずれも解約返戻金が少ない場合や、保険の種類によっては上記のような変更ができないことがあります7。
急にお金が必要になったときは、配当金の引出しや契約者貸付を使える場合もあります7。
まとめ:終身保険は一生涯残したいお金に備える保険
終身保険に入るべきかどうかは、葬儀費用や相続税の支払いのように、何歳で亡くなってもご家族に残したいお金があるかを主な判断軸にすると良いです。
相続税の非課税枠や生命保険料控除がどれだけ役立つかは、相続税がかかる見込みや、23歳未満のお子様を扶養しているかで変わることも覚えておきましょう。
残したい金額が決まっている方は、終身保険で準備することを検討し、本当に終身保険が必要かどうかわからない場合は、一度保険相談を受けてみることがおすすめです。
※本記事に記載の制度・保険料に関する情報は記事更新時点のものであり、今後変更される可能性があります。最新の情報は各公式サイトや保険会社の資料をご確認ください。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
出典・参考
- 生命保険文化センター「終身保険」 https://www.jili.or.jp/knows_learns/kind/main/37.html(2026年10月14日取得) ↩
- 株式会社鎌倉新書「【第7回】お葬式に関する全国調査(2026年)」 https://www.kamakura-net.co.jp/newstopics/12326/(2026年10月16日取得) ↩
- 生命保険文化センター「定期保険」 https://www.jili.or.jp/knows_learns/kind/main/41.html(2026年10月14日取得) ↩
- 国税庁「No.4114 相続税の課税対象になる死亡保険金」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4114.htm(2026年10月14日取得) ↩
- 生命保険文化センター「生命保険の契約にあたっての手引 その4」 https://jili.or.jp/tebiki/chapter4.html(2026年10月15日取得) ↩
- 厚生労働省「令和7(2025)年簡易生命表の概況」 https://www.mhlw.go.jp/toukei/saikin/hw/life/life25/index.html(2026年10月16日取得) ↩
- 生命保険文化センター「保険料の負担軽減・払込の中止と契約の継続」 https://www.jili.or.jp/knows_learns/basic/continuance/97.html(2026年10月14日取得) ↩
- 生命保険文化センター「生命保険の『見直し方法』と留意点を確認しましょう」 https://www.jili.or.jp/tebiki/chapter3.html(2026年10月15日取得) ↩
- 生命保険文化センター「解約する場合の留意点は?」 https://www.jili.or.jp/knows_learns/q_a/life_insurance/160.html(2026年10月14日取得) ↩
- 日本年金機構「遺族年金」 https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-03.html(2026年10月14日取得) ↩
- 国税庁「暮らしの税情報 財産を相続したとき」 https://www.nta.go.jp/publication/pamph/koho/kurashi/pdf/18.pdf(2026年10月14日取得) ↩
- 国税庁「令和6年分 相続税の申告のしかた」 https://www.nta.go.jp/publication/pamph/sozoku/shikata-sozoku2024/pdf/E4.pdf(2026年10月15日取得) ↩
- 国税庁「令和6年分 相続税の申告事績の概要」 https://www.nta.go.jp/information/release/kokuzeicho/2025/sozoku_shinkoku/pdf/sozoku_shinkoku.pdf(2026年10月14日取得) ↩
- 国税庁「保険と税」 https://www.nta.go.jp/publication/pamph/koho/kurashi/html/04_2.htm(2026年10月14日取得) ↩
- 国税庁「生命保険料控除(タックスアンサー1140)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm(2026年10月14日取得) ↩
- 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査<速報版>」 https://www.jili.or.jp/files/research/zenkokujittai/pdf/r6/2024sokuhou.pdf(2026年10月16日取得) ↩