
収入保障保険は「やめたほうがいい」と言われることがありますが、自分が亡くなったあとの家族の生活費を、遺族年金と貯蓄でまかなえるかで必要性が決まります。
子どもが小さい家庭や自営業の世帯では比較的、続ける意味が大きい生命保険といえます。一方で、独身の方や子どもが独立間近の方は、必要性はどちらかといえば低いケースが多いでしょう。
収入保障保険の必要性が高い人・低い人
まず結論として、収入保障保険が必要かどうかは、子どもの年齢・働き方・共働きかどうかで答えが変わります。
判断の軸は「自分が亡くなったあと、遺族の生活費がいつまで・いくら足りなくなるか」の1点です。
収入保障保険とは、被保険者が亡くなった、あるいは高度障害状態になった際に、残された家族が毎月決まった金額を「お給料」のように受け取れる生命保険です。
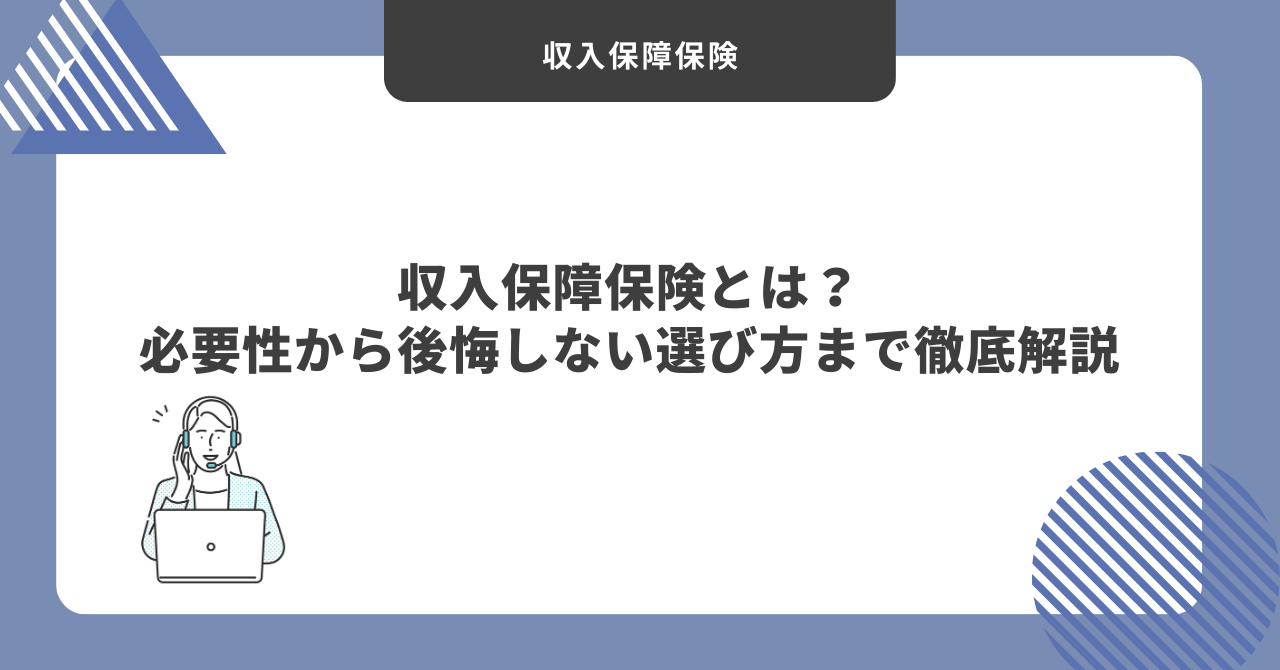
そのため、遺族の生活費が足りない期間が長い家庭ほど、収入保障保険の必要性は高くなります。反対に、遺族年金と貯蓄で生活費をまかなえる家庭は、収入保障保険は比較的低いといえるでしょう。
とくに、小さなお子様がいる自営業・フリーランスの方であれば、ご自身(世帯主)が亡くなった場合に遺族厚生年金がありません。
配偶者の方の給与や遺族基礎年金などで、今後の遺族の家計をやりくりできるのかどうかを、今一度確認する余地があるでしょう。
収入保障保険の注意点は?やめたほうがいいと言われる理由
それではなぜ、「収入保障保険はいらない」と言われることがあるのでしょうか。
それは、収入保障保険の仕組みがデメリットに見える側面もあるからです。
解約返戻金や満期保険金がないから
多くの収入保障保険は解約返戻金のない掛け捨て型で、保険期間が終わるまで万一のことがなければ、払った保険料は戻りません1。
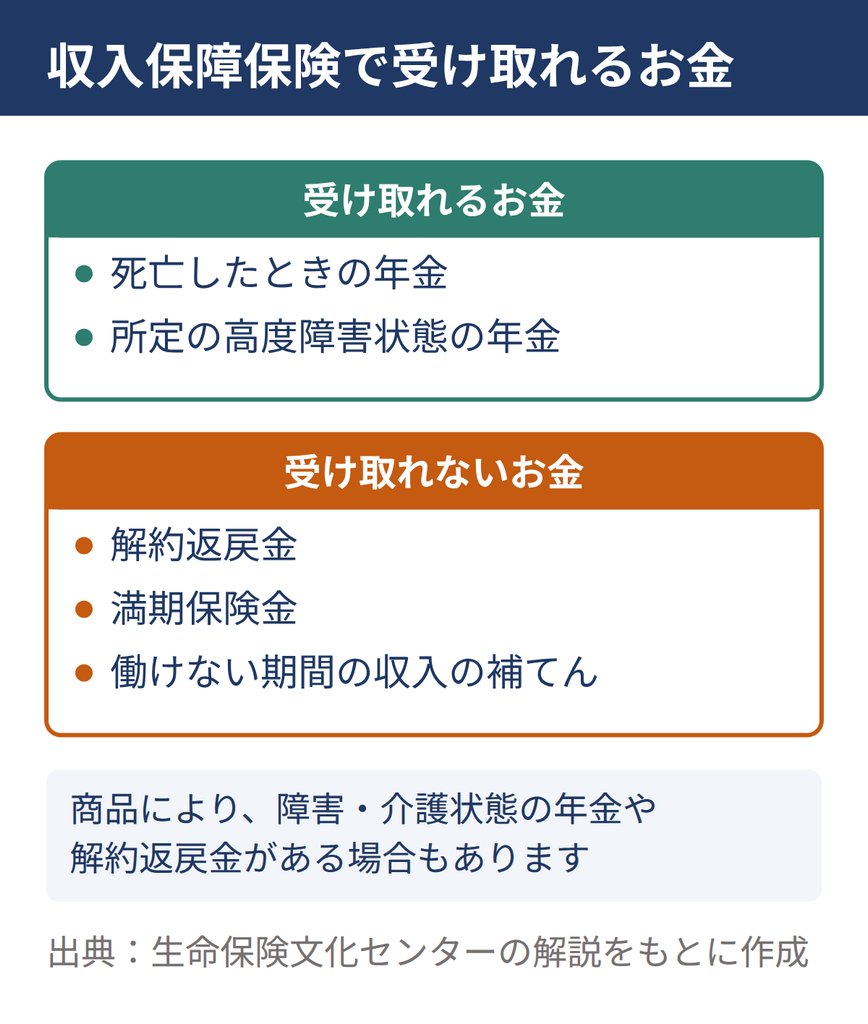
上図のように、保険金として受け取れるお金は限られているため、貯蓄も兼ねたい方には向かない保険です。
貯蓄と保障を分けて考え、死亡保障の部分を解約返戻金のある終身保険よりも割安に確保する死亡保険と理解しておくと良いでしょう。
時間がたつと受け取れる年金の合計が減るから
収入保障保険は、亡くなった時点から保険期間の満了まで年金を受け取る仕組みです。そのため、満了が近いほど遺族が受け取る年金の合計額(受取総額)が少なくなります。
| 年金月額12万円・60歳満了の例 | 受け取る年数 | 受取総額の計算 |
|---|---|---|
| 35歳で死亡した場合(最低支払期間2年) | 25年 | 12万円×12か月×25年=3,600万円 |
| 57歳で死亡した場合(最低支払期間2年) | 3年 | 12万円×12か月×3年=432万円 |
| 59歳で死亡した場合(最低支払期間5年) | 5年 | 12万円×12か月×5年=720万円 |
※仕組みを示すための計算例です。実際の商品の給付額や保険料の例ではありません。
年金を最低限受け取れる期間(最低支払期間)は、2年や5年が一般的です1。上表の3行目のように、満了間近に亡くなった場合でも、この期間分の年金は受け取れます。
一括で受け取ると受取総額が少なくなるから
商品によっては年金をまとめて一括で受け取ることもできますが、一括で受け取る額は年金で受け取る場合の受取総額より少なくなります1。
住宅の購入や葬儀などまとまったお金が必要な場面には、保険金を一度に受け取る定期保険や終身保険のほうが合う場合があります。
遺族年金があれば収入保障保険はいらないのか?
遺族の生活費の補填として、遺族年金制度があります。
それでは遺族年金で、どこまで残された家族の生活費を補うことができるのでしょうか?
たしかに遺族年金は生活費の土台になりますが、受け取れる金額と期間は、子の人数や年齢などで決まります。
子のある配偶者が受け取る遺族基礎年金は、基本額847,300円(昭和31年4月2日以後生まれの方の額)に子の加算(1人目・2人目は各243,800円、3人目以降は各81,300円)を足した額です2。子が1人なら、年額1,091,100円になります(令和8年度の額で、保険料の納付要件などを満たす場合)2。
世帯主が亡くなった場合に家族が必要と考える生活資金は、平均で年354万円、期間は17.3年という調査結果があります3。
調査の年354万円は、会社員世帯も含む2人以上世帯全体の平均です。遺族基礎年金だけになる自営業の家庭で子が1人なら、公的年金から受け取れるのは年1,091,100円、月にすると約9万1千円です(令和8年度の額で、保険料の納付要件などを満たす場合)2。
つまり、年間約250万円ほどは生活費の不足額として穴が空くことになります。その分を配偶者の方の収入やこれまでの貯蓄で埋めることができるのかを実際に計算すると良いでしょう。
 保険相談Times編集部
遺族基礎年金は、原則として子が18歳になった年度末で受け取れなくなります(障害等級1級・2級の子は20歳未満まで)2。子どもの年齢から、受け取れる期間を一度数えてみてください。
自営業・フリーランスは遺族厚生年金がない
会社員・公務員の遺族は、要件を満たせば、遺族基礎年金に加えて遺族厚生年金も受け取れます。遺族厚生年金は、亡くなった方が厚生年金に加入していた場合に受け取れる年金です4。
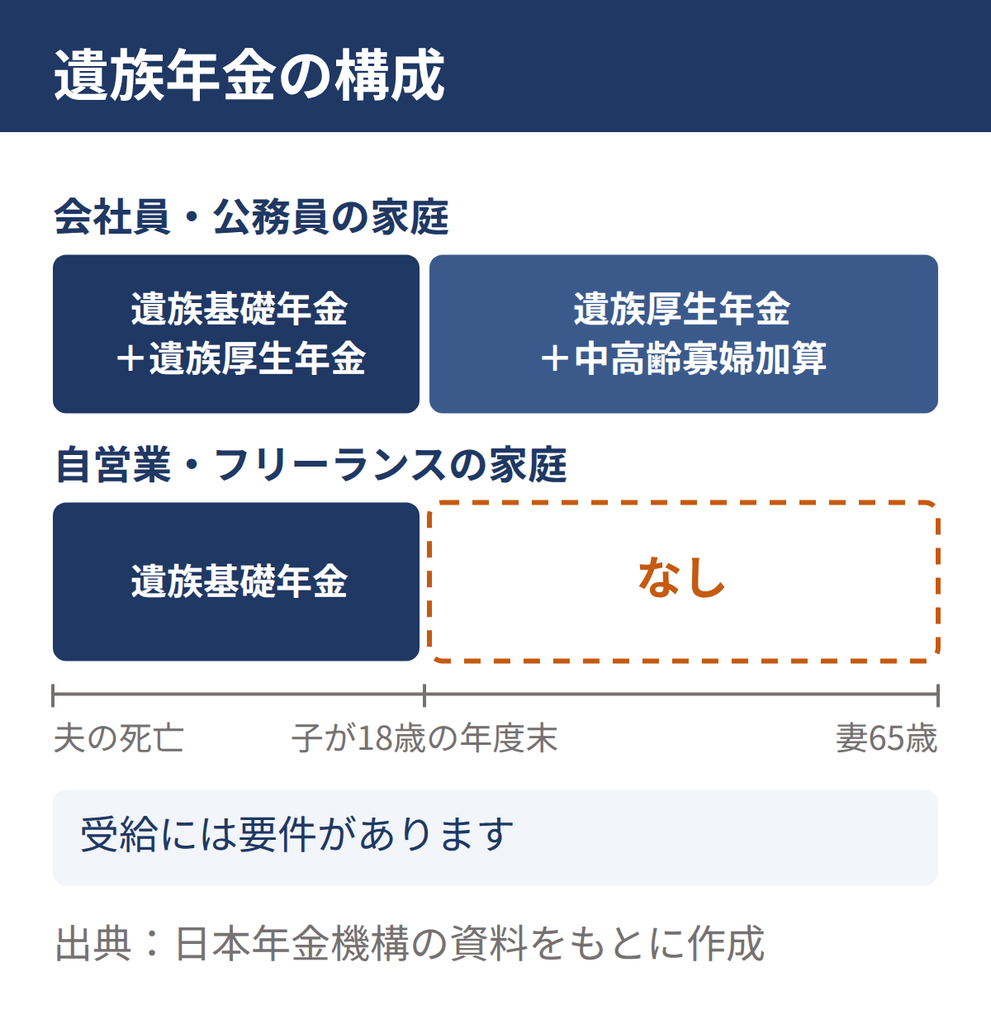
一方で、自営業・フリーランスなど国民年金だけの方の遺族は、遺族厚生年金がありません。自営業は遺族基礎年金だけになるため、会社員より遺族の生活費の不足額が大きくなりやすい点に注意が必要です。子どもがいない場合は、遺族基礎年金ではなく寡婦年金や死亡一時金に限られます5。
遺族基礎年金は「子のある配偶者」か「子」が受け取る年金です2。子どもがいない配偶者や、子が18歳になった年度末を過ぎた配偶者は受け取れません2。
このように、遺族年金に生活費のすべてを補填する役割はありません。
収入保障保険のメリット
やめたほうがいいと言われる理由の「掛け捨て」と「受取総額が減る」は、見方を変えると、収入保障保険を選ぶ理由にもなります。
割安な保険料で大きな死亡保障を準備できる
収入保障保険は、保険金を年金で受け取るタイプの定期保険です6。解約返戻金などのある終身保険などに比べて割安な保険料で多くの保険金を準備できます6。
さらに、解約返戻金のない型や、たばこを吸わない方・健康状態の基準を満たす方向けの料率で、保険料が割安になる商品もあります7。家計の負担を抑えながら大きな保障を確保したいご家庭にとって、検討する価値は大きいといえるでしょう。
必要な保障額の減り方に合わせて合理的に備えられる
たとえば、保険期間を末子が独立する年までにした場合、いつ亡くなっても、遺族は亡くなった月から末子の独立まで、毎月の年金を受け取れます。お子様が小さいうちに亡くなれば受け取る期間は長く、独立が近ければ短くなります。
受け取れる年金の合計が時間とともに減るのは、遺族の生活費を備える必要がある残りの期間が短くなっていくからです。お子様の成長に合わせて、必要な分を必要な期間だけ備えられる点が、収入保障保険の合理的なところといえるでしょう。
高度障害状態になったときも受け取れる
保険会社所定の高度障害状態になった場合も、亡くなった場合と同じように、満期まで年金を受け取れます7。働けなくなったご本人がいるご家庭の生活も支えられる点は、心強いといえるでしょう。
小さなお子様がいるご家庭や、自営業・フリーランスのご家庭では、これらのメリットが、やめたほうがいいと言われる理由を上回ることも多いでしょう。ご自身の家庭で、保険料の負担と、遺族の生活費が足りなくなる期間を並べて、今一度確認する余地があるでしょう。
収入保障保険・定期保険・終身保険、どれに入ればいい?
ここまでのお話で、「収入保障保険・定期保険・終身保険の結局どれに入ればいいの?」と思われた方もいるかもしれません。これらはどれも亡くなったときに備える死亡保険で、違いは保障が続く期間と受け取り方にあります。
| 比べる点 | 収入保障保険 | 定期保険(定額型) | 終身保険 |
|---|---|---|---|
| 保障が続く期間 | 一定期間(満期まで) | 一定期間(満期まで) | 一生涯 |
| 受け取り方 | 毎月などの年金 | 一時金 | 一時金 |
| 受け取れる額 | 亡くなった時期が満期に近いほど、合計が少なくなる | 保険期間中は同じ | 一生涯同じ |
| 解約返戻金 | ない、または終身保険より少ない | ない、または終身保険より少ない | 期間の経過とともに増えていくのが一般的 |
| 保険料 | 定期保険の一種で、終身保険より割安な保険料で備えられる | 終身保険より割安な保険料で多くの保険金を準備できる | 一生涯の保障と解約返戻金がある分、定期保険より割高になりやすい |
出典:生命保険文化センター「収入保障保険」「定期保険」「終身保険」をもとに作成
どれに入ればよいかは、ご家庭で何のお金に備えたいかで決まります。
| 備えたいお金 | 向いている保険 |
|---|---|
| お子様が独立するまでの、遺族の毎月の生活費 | 収入保障保険 |
| 一定の期間に、まとまった額を一度に残したいお金 | 定期保険 |
| 葬儀費用や相続への備えなど、年齢に関係なく一生涯残したいお金 | 終身保険 |
小さなお子様がいるご家庭では、毎月の生活費は収入保障保険で備え、葬儀費用など一生涯残したいお金は終身保険で備える、という組み合わせ方もあります。ご家庭で備えたいお金が「毎月の生活費」なのか「まとまったお金」なのかを、今一度確認する余地があるでしょう。
収入保障保険を見直すべきタイミング
加入中の収入保障保険は、遺族年金と貯蓄だけで生活費をまかなえるようになったときが見直しどきです。解約だけでなく、年金月額を減らす減額という方法もあります。
| あなたの状況 | 判断の目安 |
|---|---|
| 末子が独立した、または独立が近い | 解約する、または年金月額を減らすことを検討してよい時期です |
| 住宅を購入して団体信用生命保険に入った | 住居費が減る分、年金月額を減らせないか確認します |
| 配偶者の収入が増えた | 遺族の生活費の不足額を計算し直します |
| 子どもが生まれた・増えた | 年金月額か保険期間を増やす必要がないか確認します |
| 健康状態が変わった | 新しく入り直せない可能性があるため、解約は慎重に判断します |
別の保険に乗り換えるときは、新しい保険に入れるかを先に確かめましょう。健康状態によっては入り直せないこともあるため、解約は新しい保険の保障が始まってからにしましょう。
保険相談Times編集部保障がまだ少しは必要なら、解約ではなく年金月額を減らす方法もあります。減らせる金額は、加入している保険会社に聞いてみてください。
収入保障保険の保険料はどう決まる?加入前の確認点
保険料は、年齢や性別のほか、年金月額・保険期間・最低支払期間などの契約内容で変わります8。
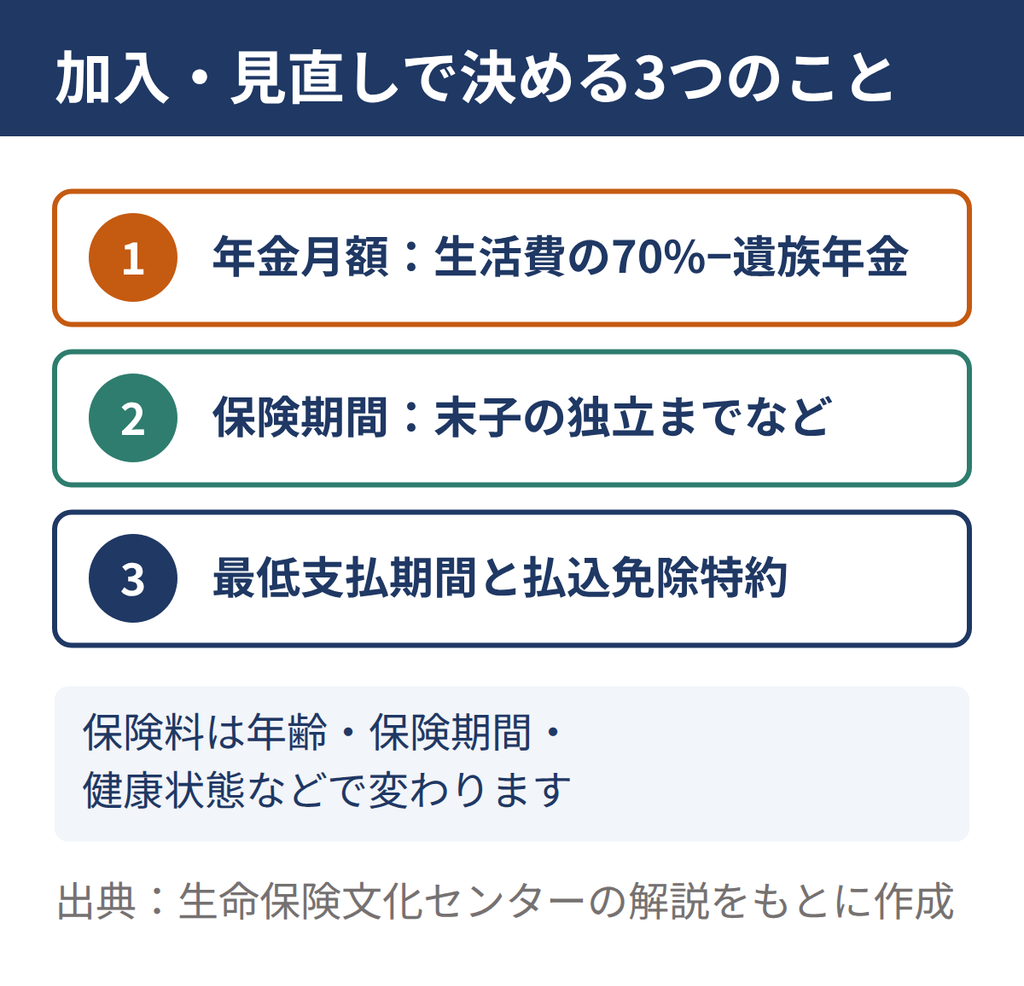
年金月額は、今の生活費の70%を遺族の生活費の目安とし、そこから遺族年金などの公的な保障を引いた額を目安に決めましょう1。保険期間は、末子が独立するまでや、配偶者が老齢年金を受け取るまでを基準にすると、必要な期間に絞れます1。
がんなど所定の状態で保険料の払込が免除される特約を付けられる商品もあります9。どの条件で免除されるかは商品で異なるため、約款や重要事項説明書で確認しましょう。
実際の保険料は年齢や年金月額・保険期間などの契約内容で変わるため、保険会社や保険代理店に問い合わせて見積もりで確認してください。
よくある質問(FAQ)
- 共働きでも収入保障保険は必要ですか?
-
共働きでも、どちらかが亡くなってその人の収入がなくなると生活費が足りなくなる家庭では必要性が比較的高いです。配偶者の収入と遺族年金で生活費をまかなえるかを計算して判断しましょう。
- 住宅ローンの団体信用生命保険があれば収入保障保険はいりませんか?
-
団体信用生命保険は、住宅ローンの残りを返すための保険です。住居費以外の生活費や教育費は残るため、その分を収入保障保険で補うかを考えましょう。
- 独身でも収入保障保険に入ったほうがいいですか?
-
生活費を頼っている家族がいない独身の方は、必要性が低い保険です。資産を残したい遺族がいる場合は、貯蓄性も兼ね備えた終身保険などで備えることが無難といえます。
まとめ:収入保障保険は遺族の生活費の不足額で必要性を判断する
収入保障保険は掛け捨てで受取総額が減る保険ですが、それは子どもの成長とともに、遺族の生活費のうち保険で備える必要がある額が減ることに合わせた仕組みです1。子どもが小さい家庭や自営業の世帯では、遺族年金だけでは生活費が足りない期間を補う役割があります。
入るか迷ったときは、家族の生活費と遺族年金の差を計算して判断しましょう。加入中の方は、子どもの独立などでこの差がなくなったときがやめどきです。遺族の生活費がいくら足りないか分からないときは、ファイナンシャル・プランナーなどに年金月額の試算を頼みましょう。
※本記事に記載の制度・保険料に関する情報は記事更新時点のものであり、今後変更される可能性があります。最新の情報は各公式サイトや保険会社の資料をご確認ください。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
出典・参考
- はなさく生命保険「収入保障保険とは?メリット・デメリットや他の保険との違いをわかりやすく解説!」 https://www.life8739.co.jp/product/shunyuhoshou/column01 (2026年10月13日取得) ↩
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」 https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html (2026年10月13日取得) ↩
- 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」図表Ⅱ-14・Ⅱ-15、参考2(p.148〜150) https://www.jili.or.jp/files/research/zenkokujittai/pdf/r6/1-p140-187.pdf (2026年10月13日取得) ↩
- かんぽ生命保険「遺族年金について」 https://www.jp-life.japanpost.jp/products/lifeevent/decease_02.html (2026年10月13日取得) ↩
- 文京区「寡婦年金・死亡一時金・未支給年金」 https://www.city.bunkyo.lg.jp/b021/p000672.html (2026年10月13日取得) ↩
- 生命保険文化センター「定期保険」 https://www.jili.or.jp/knows_learns/kind/main/41.html (2026年10月14日取得) ↩
- 生命保険文化センター「収入保障保険」 https://www.jili.or.jp/knows_learns/kind/main/40.html (2026年10月14日取得) ↩
- はなさく生命保険「はなさく収入保障の保険料例」 https://www.life8739.co.jp/product/shunyuhoshou/model (2026年10月13日取得) ↩
- はなさく生命保険「はなさく収入保障をご検討の方へ」 https://www.life8739.co.jp/product/shunyuhoshou/kentou (2026年10月13日取得) ↩