
民間介護保険が必要かどうかは、公的介護保険で足りない介護費用を、貯蓄と年金でまかなえるかで決まります。
老後の生活費とは別に介護費用を捻出できるかなどについて、実際にかかる介護費用の実態から必要性を見ていきましょう。
民間介護保険の必要性を分ける3つの問い
民間介護保険の必要性は、介護費用を年金と貯蓄で払い続けられるかを軸に、介護を家族に頼めるか、65歳になる前の介護に備えたいかで変わります。
| 問い1 | 問い2 | 問い3 | |
|---|---|---|---|
| 問い | 介護費用を年金と貯蓄で払い続けられますか? | 介護を家族に頼めますか? | 65歳になる前の介護にも備えたいですか? |
| 必要性が高くなる答え | いいえ | いいえ(施設での介護を考えている) | はい |
| 確かめるポイント | 公的介護保険の自己負担を含む月々の介護費用と、介護が続く期間はどれくらいか? 詳しく見る | 施設の居住費・食費など、公的介護保険でまかなえない費用 詳しく見る | 40〜64歳は特定疾病が原因の場合だけ使え、40歳未満は公的介護保険の対象外 詳しく見る |
各問いで「必要性が高くなる答え」に当てはまる問いが多い方は、「詳しく見る」から必要性の判断材料を確かめてみてください。
公的介護保険と民間介護保険の違いは?
「公的介護保険があるから、民間介護保険はいらないのでは?」と思う方もいるでしょう。
ただし、公的介護保険は介護サービスそのものを受け取る(現物給付)制度で、給付金などはありません。
それに対して、民間介護保険は保険商品によって定められている要介護状態になった場合に、一時金や年金として保険金が支払われる保険です。
| 比べる点 | 公的介護保険 | 民間介護保険 |
|---|---|---|
| 加入 | 65歳以上の方と、40〜64歳の医療保険加入者が加入する | 任意で加入する |
| 使える人 | 65歳以上は原因を問わず、40〜64歳は特定疾病が原因で要介護・要支援と認定された人 | 契約で定めた状態になった人 |
| 受け取り方 | 介護サービス(現物給付)。費用の1〜3割は自己負担 | 一時金・年金などの保険金の現金給付 |
| 給付の条件 | 市区町村の要介護・要支援の認定 | 契約に定める要介護認定、または保険会社独自の支払事由 |
| 負担するお金 | 保険料と、サービス利用時の自己負担 | 保険料 |
公的介護保険の被保険者は65歳以上の方と40〜64歳の医療保険加入者で、65歳以上は原因を問わず、40〜64歳は特定疾病が原因の場合に介護サービスを使えます1。民間介護保険は任意で加入し、契約できる年齢はおおむね15歳から80歳までの間で保険会社によって異なります2。
民間介護保険の給付の条件には、公的介護保険の要介護認定に連動するものと、保険会社独自の基準によるものがあります2。独自の基準では、日常生活動作で介護が必要な状態や、認知症で所定の状態が一定期間続いたと医師が診断確定したときなどが条件になります2。
民間介護保険のメリット
民間介護保険の強みは、公的介護保険でまかなえない費用に、現金で備えられることです。
①現金で受け取り、使い道を選べる
上表の通り、民間介護保険は一時金や年金を現金で受け取ります2。施設の居住費・食費のように、公的介護保険でまかなえない費用にもあてられます。
②備えたい費用に合わせて受け取り方を選べる
受け取り方には、一時金、年金、一時金と年金の3つのタイプがあります2。住宅改造など一時的な費用には一時金、月々の介護費用には年金と、備えたい費用に合わせて選べます。
③65歳未満の介護にも備えられる
40〜64歳で特定疾病以外が原因の介護や、40歳未満の介護は公的介護保険の対象外です。民間介護保険には、65歳未満で介護が必要になった場合にも備えられるものがあります3。
④保険料が生命保険料控除の対象になる
2012年(平成24年)1月1日以後に結んだ契約では、介護保険の保険料は介護医療保険料控除の対象です。所得税の控除額は、年間の保険料が8万円を超える場合で上限4万円です4。
入る前に確かめたい点
民間介護保険を選ぶときは、受け取れる条件と払い続ける保険料を、契約前に確かめておきましょう。
| 確かめる点 | 内容 |
|---|---|
| 給付の条件 | 契約に定める要介護認定を受けたときや、保険会社所定の状態が一定期間続いたときなどに支払われます2。要介護と認定されても、契約の条件に届かなければ受け取れません。 |
| 健康状態の告知 | 健康状態や過去の病気によっては、申し込みを引き受けてもらえない場合や、保険料の割増などの特別条件がつく場合があります5。 |
| 保険料の払込期間 | 終身保障でも、60歳までなどで払い終える型と、一生払い続ける型があります2。 |
※認知症保険とは?仕組み・必要額・選び方にて解説していますのであわせてご確認ください。
公的介護保険だけでは足りない費用
公的介護保険があっても、介護サービス費用の1〜3割の自己負担と、在宅サービスの支給限度額を超えた分は自分で払う必要があります。
※自己負担の割合は一定額の所得に応じて変わります。
例えば、在宅サービスの1か月の支給限度額は要介護1が167,650円、要介護5が362,170円で、支給限度額を超えて使った分は全額自己負担になります6。
施設を利用する場合は、介護サービス費用の1〜3割に加えて、居住費・食費・日常生活費の負担も必要です6。
1か月の自己負担が高額になったときは、高額介護サービス費の制度で、自己負担の上限額を超えた分が払い戻されます。上限額は所得で決まり、課税所得380万円未満の課税世帯では月44,400円(世帯)です6。
40〜64歳と40歳未満の介護は対象が限られる
40〜64歳の方は、末期がんや関節リウマチなど16種類の特定疾病が原因の場合に限って公的介護保険を使えます1。交通事故のケガなど、特定疾病以外が原因の介護は公的介護保険の対象外です。40歳未満の方は公的介護保険の被保険者ではないため、介護が必要になっても公的介護保険のサービスは使えません1。
民間介護保険には、65歳未満で介護が必要になった場合にも備えられるものがあります3。
 保険相談Times編集部
施設を考えている方は、入りたい施設の月々の費用を調べておくと、自己負担の額をつかみやすいですよ。
介護が必要になる割合と介護費用の平均はどれくらい?
介護が必要になる割合は年齢とともに上がり、費用は介護の場所によって大きく変わります。まず割合を、次に費用を確かめましょう。
介護サービスを受ける人は80代後半から増える
人口に占める介護サービス受給者の割合は、80代後半から大きく上がります7。2025年11月審査分の統計を、年齢と性別で見ると次の図のようになります。
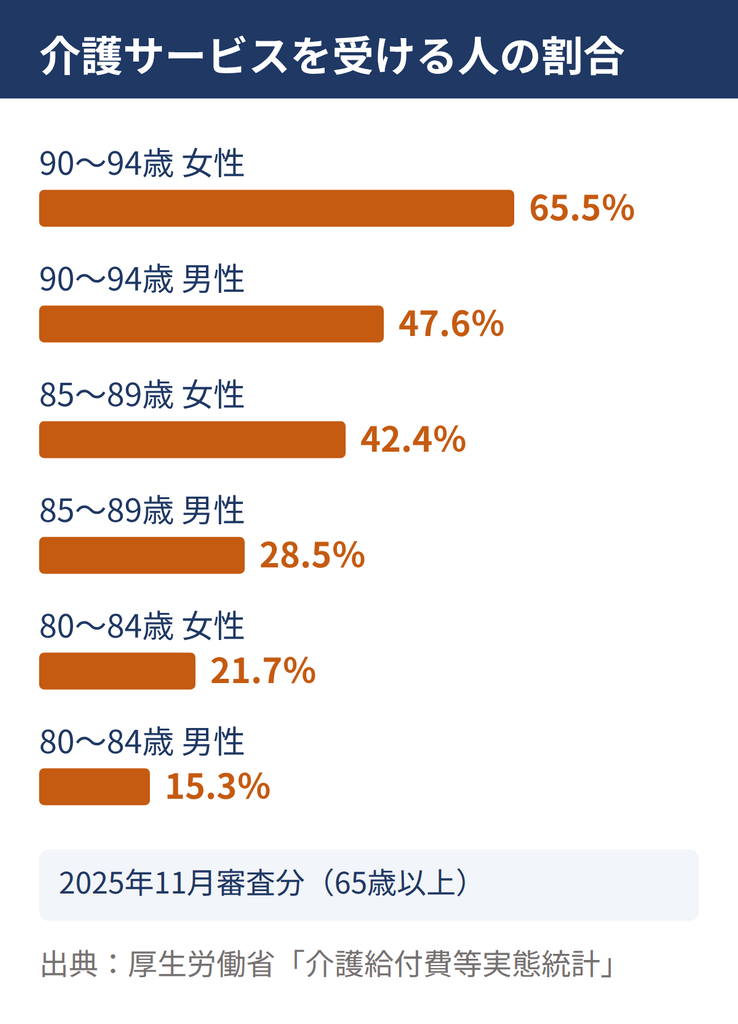
一方で、65〜69歳では女性1.8%・男性2.4%にとどまります7。85〜89歳でも女性42.4%・男性28.5%のため、女性の半数以上、男性の約7割は介護サービスを受けていません7。
早めの介護への備えが必要になるかどうかは、個人差があるといえるでしょう。
介護費用の平均と介護期間
月々の介護費用は平均9.0万円で、住宅改造や介護用ベッドの購入などの一時的な費用は平均47.2万円です8。
この金額は、2024年度生命保険に関する全国実態調査で過去3年間に介護経験がある人に聞いたものです8。公的介護保険サービスの自己負担も含みます。
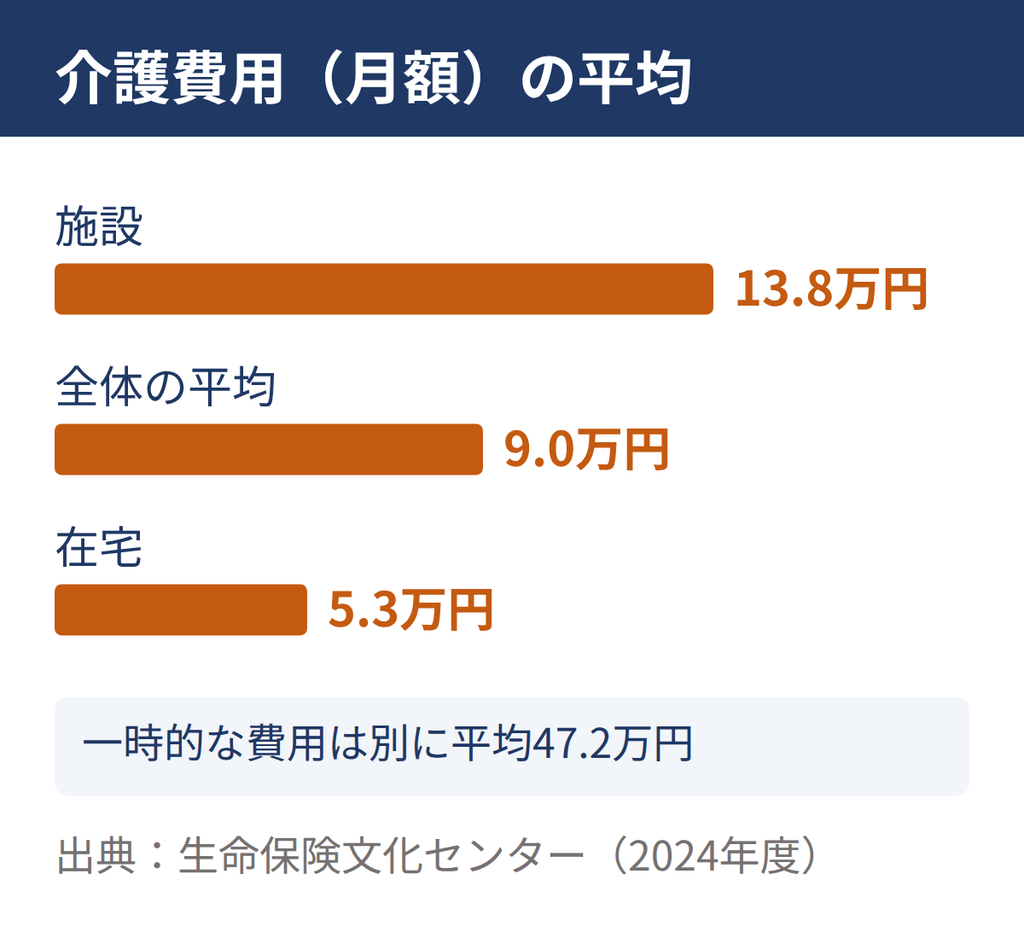
介護を行った場所別では、施設の費用は在宅の約2.6倍です8。介護期間は平均55.0か月(4年7か月)で、4年を超えて介護した人は約4割います8。
これらの平均値を単純に掛け合わせると、月9.0万円×55.0か月の495万円に一時的な費用47.2万円を加えた約542万円になります。調査で聞いた総額の平均ではないため、介護の場所や期間によって実際の金額は大きく変わる点をご留意ください。
介護費用の不足分を民間介護保険で補うには?
民間介護保険で備えるときは、介護費用のうち貯蓄と年金で足りない額を先に出し、その額と形に合わせて、受け取り方・支払いが始まる状態・保障額を選びます。
①介護費用のうち足りない額を出す
介護費用のうち貯蓄と年金で足りない額は、「一時的な費用+(月の介護費用−年金で払える額)×介護期間」で計算できます。年金から毎月の生活費を引いていくら残るかを先に確かめ、その残りで払えない分を貯蓄からまかなえるかを見ましょう。
例えば、年金から生活費を引いて月3万円を介護費用に回せる方が、平均の55.0か月介護を受けた場合で計算してみましょう。在宅介護(介護費用は月平均5.3万円)では、47.2万円+(5.3万円−3万円)×55.0か月で、貯蓄から出す額は約173.7万円です8。施設介護(介護費用は月平均13.8万円)では、47.2万円+(13.8万円−3万円)×55.0か月で、約641.2万円になります。
計算した額を貯蓄から出しても老後の生活費が残るなら、民間介護保険の必要性は率直に低いといえます。足りない場合は、次の②〜④で備え方を決めましょう。
保険相談Times編集部夫婦の方は、2人分の介護費用で計算しておくと見落としが減りますよ!
②足りない費用の形に合わせて受け取り方を選ぶ
民間介護保険の受け取り方には、一時金、年金、一時金と年金の3つのタイプがあります2。
介護を始めるときの一時的な費用が足りないなら一時金、月々の介護費用が足りないなら年金、両方が足りないなら一時金と年金を組み合わせたタイプといったように受取タイプを選択しましょう。
③支払いが始まる要介護度を確かめよう
公的介護保険の要介護認定に連動するタイプでは、要介護1以上、要介護2以上、要介護3以上など、支払いが始まる要介護度が商品ごとに決まっています9。保険会社所定の要介護状態で支払うタイプでは、その状態が180日など一定期間続くことが条件になります9。
支払いが始まる要介護度が重い商品ほど、介護が始まってから受け取れるまでの間の費用は、貯蓄と年金で払うことになります。①で出した足りない額のうち、どの段階の費用を保険で補いたいかを決めて選びましょう。
④保障額を足りない額に合わせよう
取り扱う保険金額は保険会社によって異なりますが、一時金では最低100万円から、年金では年額最低20万円程度から取り扱う保険会社があります9。①で出した足りない額を目安に保障額を決め、払い込む保険料の総額と比べて判断しましょう。
よくある質問(FAQ)
- 民間介護保険の加入率はどのくらいですか?
-
2025年度の調査では、民間介護保険や介護特約に加入している人は10.4%です10。民間の生命保険に加入している2人以上世帯(かんぽ生命を除く)では、介護保険・介護特約の世帯加入率は2024年度の調査で20.1%です。前回の16.7%から上がっています11。
- 民間介護保険が不要といわれる理由は?
-
公的介護保険で介護サービスを1〜3割の自己負担で使えるため、残りを貯蓄と年金でまかなえる方には保険で備える必要が小さいからです。ただし、在宅サービスの支給限度額を超えた分や施設の居住費・食費は自己負担になります6。
- 民間介護保険は使わないと損ですか?
-
介護が必要にならずに終わる場合もありますが、民間介護保険は介護が必要になったときの費用に備えるためのものです。払う保険料の総額が、介護費用のうち貯蓄で足りない額に見合うかで判断しましょう。
- 民間介護保険は何歳まで入れますか?
-
契約できる年齢は、おおむね15歳から80歳までの間で保険会社によって異なります2。
まとめ:公的介護保険と貯蓄で足りない分を民間介護保険で備える
民間介護保険が必要かどうかは、公的介護保険の自己負担と、在宅サービスの支給限度額を超える費用を、貯蓄と年金でまかなえるかで決まります。
介護費用は公的介護保険の自己負担を含めて月平均9.0万円で、施設を選ぶ場合や介護期間が長くなる場合は負担がさらに大きくなります。介護費用のうち足りない額を計算し、民間介護保険に加入すべきかを判断しましょう。
※本記事に記載の制度・保険料に関する情報は記事更新時点のものであり、今後変更される可能性があります。最新の情報は各公式サイトや保険会社の資料をご確認ください。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
出典・参考
- 厚生労働省 社会保障審議会介護保険部会(第103回)参考資料「給付と負担について」 https://www.mhlw.go.jp/content/12300000/001016936.pdf(取得日:2026年10月9日) ↩
- 生命保険文化センター「生命保険会社の介護保険(特約)の概要は?」 https://www.jili.or.jp/knows_learns/q_a/nursing_security/540.html(取得日:2026年10月9日) ↩
- 生命保険文化センター「民間の介護保険について知りたい」 https://www.jili.or.jp/lifeplan/lifesecurity/1107.html(取得日:2026年10月9日) ↩
- 国税庁「No.1140 生命保険料控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm(取得日:2026年10月13日) ↩
- 生命保険文化センター「健康上問題があると、生命保険は契約できないの?」 https://www.jili.or.jp/knows_learns/q_a/life_insurance/145.html(取得日:2026年10月9日) ↩
- 厚生労働省 介護サービス情報公表システム「サービスにかかる利用料」 https://www.kaigokensaku.mhlw.go.jp/commentary/fee.html(取得日:2026年10月9日) ↩
- 厚生労働省「令和7(2025)年度 介護給付費等実態統計の概況」1 受給者の状況 https://www.mhlw.go.jp/toukei/saikin/hw/kaigo/kyufu/25/dl/02.pdf(取得日:2026年10月9日) ↩
- 生命保険文化センター「介護にはどれくらいの費用・期間がかかる?」(生命保険に関する全国実態調査[2人以上世帯]2024年度) https://jili.or.jp/lifeplan/lifesecurity/1116.html(取得日:2026年10月9日) ↩
- 生命保険文化センター「介護保険(主契約の種類)」 https://www.jili.or.jp/knows_learns/kind/main/14.html(取得日:2026年10月13日) ↩
- 生命保険文化センター「民間の介護保険・介護特約の加入率は?」(生活保障に関する調査 2025年度) https://www.jili.or.jp/lifeplan/lifesecurity/9157.html(取得日:2026年10月9日) ↩
- 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」 https://www.jili.or.jp/files/research/zenkokujittai/pdf/r6/2024honshiall.pdf(取得日:2026年10月9日) ↩