
認知症保険のメリットは、認知症と診断されたときに使い道を限定されない現金を受け取れることと、本人が請求できなくても家族が代わりに請求できる仕組みを備えた商品があることです。一方で、給付条件は商品ごとに異なり、掛け捨ての型もあるため、公的介護保険と貯蓄で足りない分があるかどうかで必要性を判断します。
認知症保険の保障内容でできること・できないこと
認知症保険とは、被保険者が所定の認知症と診断されたときなどに現金を受け取る保険です。公的介護保険が介護サービスそのもの(現物給付)を提供するのに対し、認知症保険は受け取ったお金の使い道を本人や家族が決められます。
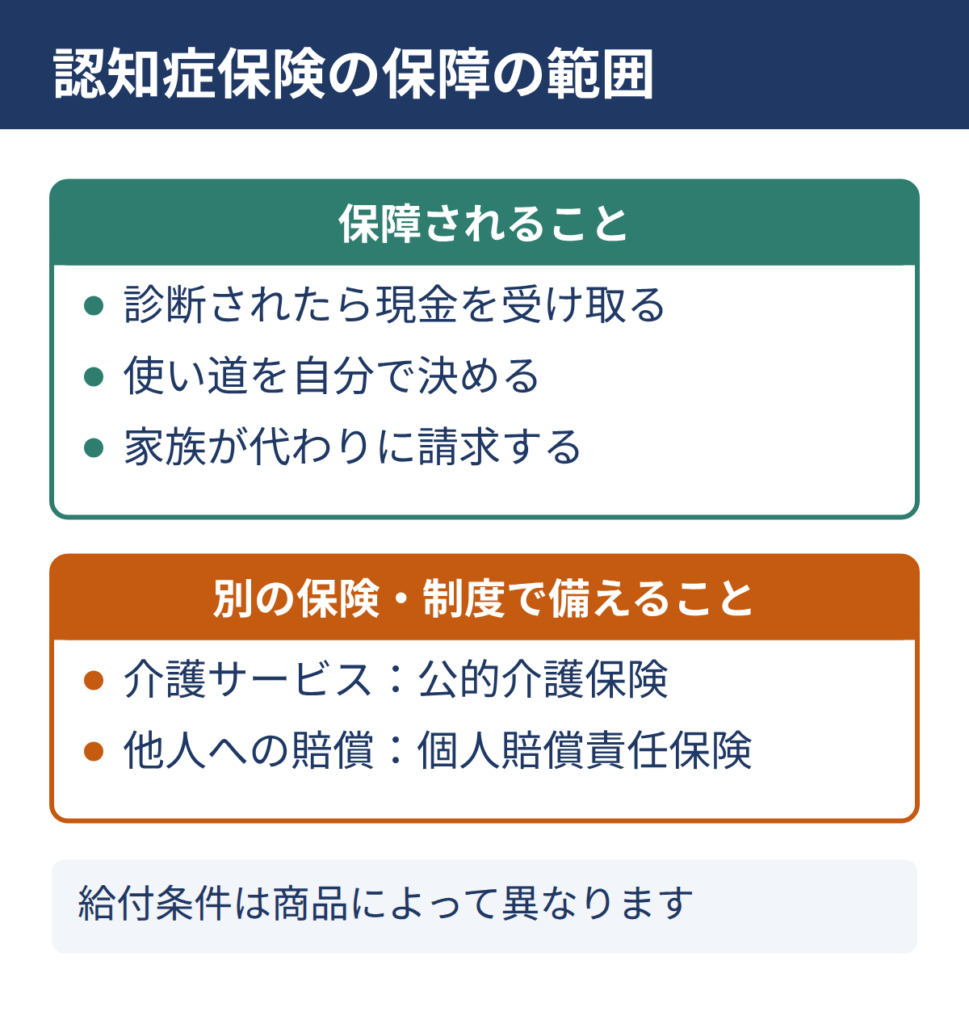
公的介護保険の介護サービスを使うときは、かかった費用の1割(一定以上所得者の場合は2割又は3割)を自己負担します1。認知症保険はこの自己負担や、介護サービスの外でかかる費用に充てる現金を用意する保険と考えると、役割の違いがわかりやすくなります。
ただし、この記事で扱う認知症保険(本人が認知症と診断されたときなどに給付金を受け取る保険)は、本人が他人にケガをさせたときの賠償には備えられず、賠償は別の保険で備えます。また、加入前にすでに認知症と診断されている場合は、保障の対象になりません。認知症保険の仕組みや種類は、認知症保険とは?仕組み・必要額・選び方で詳しく解説しています。
 保険相談Times編集部
認知症保険は「介護サービスの代わり」ではなく「介護にかかるお金を現金で用意する手段」ということを、まずはおさえておきましょう。
認知症保険の4つのメリット
認知症保険に加入すると、認知症時の介護費用が必要な際にまとまった保険金を受け取れるなど、4つのメリットがあります。
現金で受け取れて使い道を決められる
1つめのメリットは、受け取ったお金を自由に使えることです。公的介護保険の在宅サービスには、要介護度ごとに1カ月あたりの支給限度額があり、要介護1で167,650円、要介護5で362,170円です1。限度額を超えて利用した分は全額が自己負担になり、介護保険施設では居住費・食費・日常生活費の負担も別に必要です1。
認知症保険の給付金は現金のため、こうした限度額を超えた分や施設の居住費、認知症の治療にかかる医療費、住宅の改修など、公的介護保険の給付の外にある支出にも充てられます。受け取り方は一時金のほか、年金形式で受け取れる商品もあります。
本人が請求できなくても家族が請求できる
2つめのメリットは、指定代理請求制度で家族が代わりに請求できることです。認知症の症状が進むと、本人が保険に入っていることを忘れたり、請求の手続きができなくなったりするおそれがあります。
指定代理請求人をあらかじめ決めておけば、本人に代わって指定代理請求人が給付金を請求できます。指定できる人の範囲や手続きは保険会社・商品によって異なるため、契約前に確認し、事前に家族へ伝えておきます。
要介護認定を待たずに受け取れる商品がある
3つめのメリットは、給付条件によっては診断の時点で受け取れることです。認知症保険の給付条件には、医師による所定の認知症の診断だけで支払われるもの、診断に加えて公的介護保険の要介護認定が必要なもの、所定の状態が一定期間続くことが必要なものがあります。
中には、軽度認知障害(MCI)と診断された段階で一時金が出る商品もあります。早い段階でお金を受け取れる商品は、受診や生活の見直しを始める時期の費用にも充てられます。認知症予防のサービスが付いている商品もあります。
介護が始まった直後のまとまった出費に充てられる
4つめのメリットは、一時金で介護の初期費用に備えられることです。生命保険文化センターの調査では、住宅改造や介護用ベッドの購入費など、介護の一時的な費用の合計は平均47.2万円でした2。
介護が始まった直後は、要介護認定の手続きやサービスの調整と同時に、こうした出費が重なります。給付条件を満たして一時金を受け取れれば、初期費用に充てて家族の経済的な負担を軽減できます。ただし、受け取りが介護の始まりより後になる商品もあるため、当面の費用は預貯金で用意しておきます。
4つのメリットに共通するのは、公的介護保険では用意できない「自由に使える現金」を、本人が請求できない状況でも受け取れるようにしておけることです。
認知症になる人はどのくらい?
高齢者のうち、認知症の人は12.3%、軽度認知障害(MCI)の人は15.5%と推計されています(2022年)3。認知症の高齢者数は2022年の443.2万人から、2040年には584.2万人に増えると推計されています3。
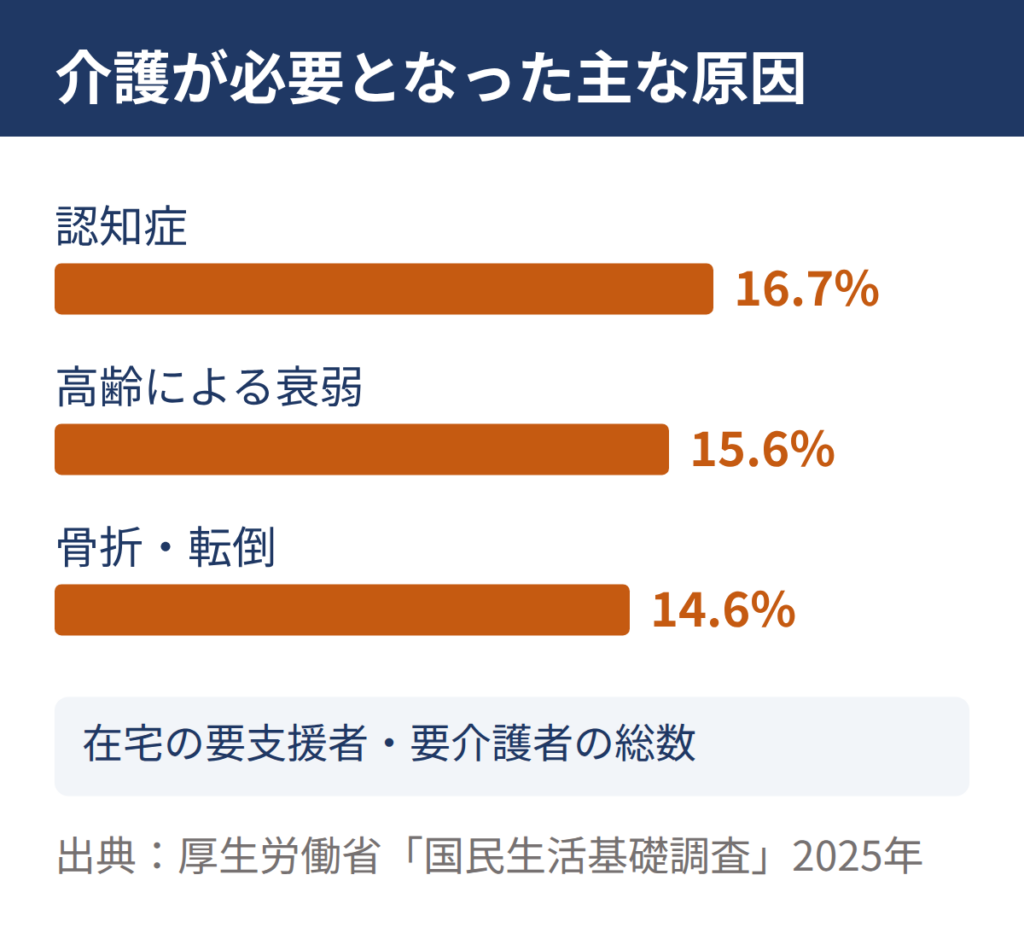
介護が必要になった主な原因でも、認知症は在宅の要支援者・要介護者の総数で16.7%と最も多く、要介護者に限ると23.6%を占めます(2025年)4。認知症への備えは、介護への備えの中でも大きな部分を占めるといえます。
高齢化社会がますます加速化し、認知症による介護の必要性も高くなることは避けられないのではないでしょうか。
公的介護保険・民間の介護保険・貯蓄で足りる?
公的介護保険と貯蓄で介護費用を出せるなら、認知症保険の必要性は低くなります。判断の目安になるのが、実際にかかった介護費用の平均です。
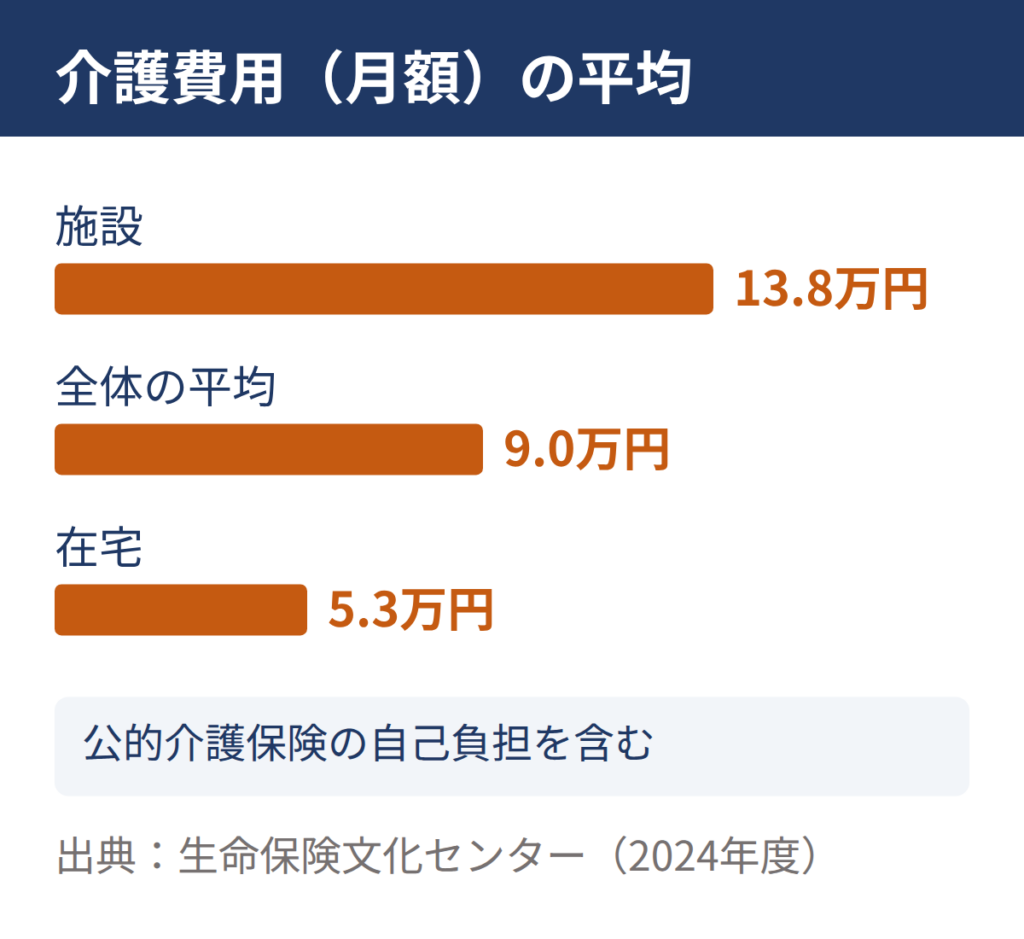
生命保険文化センターの調査では、介護費用(公的介護保険の自己負担を含む)の月額は平均9.0万円で、在宅では平均5.3万円、施設では平均13.8万円でした2。介護費用は介護の場所によって大きく異なる傾向があり、施設では在宅より高額になりやすいことがわかります。介護期間は平均55.0カ月(4年7カ月)です2。
この平均値で計算すると、月々の費用が9.0万円×55.0カ月で495万円、一時的な費用47.2万円を加えると合計約542.2万円になります(編集部試算)。平均値をもとにした目安のため、介護の場所や期間によって実際の金額は大きく変わります。
公的介護保険・貯蓄・民間の介護保険・認知症保険の違いは、次のとおりです。
| 備え方 | 受け取り方 | 使えるとき | 注意点 |
|---|---|---|---|
| 公的介護保険 | 介護サービス(現物給付) | 要介護・要支援の認定を受けたとき | 1〜3割の自己負担と、限度額を超えた分が必要 |
| 民間の介護保険 | 現金 | 保険会社所定の要介護状態などになったとき | 保険会社所定の要介護状態にならないと受け取れないのが一般的 |
| 認知症保険 | 現金 | 所定の認知症と診断されたときなど | 認知症以外の原因の介護には備えられない |
民間の介護保険は、認知症以外の原因で介護が必要になったときにも備えられます。
※介護全般への備えを考えるときは、民間介護保険とは?公的制度の仕組みと必要性にて解説していますのであわせてご確認ください。
貯蓄で約542.2万円を老後の生活費とは別に用意できるかが、認知症保険が必要かどうかを分ける1つめの基準です。
認知症保険の注意点とは?
認知症保険に加入する前に、注意点もいくつかおさえておきましょう。
掛け捨ての型では保険料が戻らない
生命保険全般に言えることですが、解約返戻金がない型の認知症保険では、認知症にならなければ払った保険料は戻りません。保険料の払込が高齢まで続く契約では、払込総額と受け取れる給付金のバランスを契約前に確かめましょう。
給付条件が商品ごとに違う
認知症と診断されても、商品の給付条件を満たさなければ給付金は受け取れません。診断だけで支払われるか、要介護1以上の認定が必要か、所定の状態が一定期間続く必要があるかを確認しましょう。
保障の対象になる認知症の範囲も商品ごとに決まっており、たとえば認知機能検査と画像検査によって医師に認知症と診断されたときを支払いの対象とする商品があります。支払いの対象を脳の器質的な変化によって起こる認知症(器質性認知症)に限る商品もあり、軽度認知障害(MCI)は特約を付けたときだけ保障される商品もあるため、どこまでが対象かを約款や保険相談によって十分に確認しましょう。
加入直後の免責期間は保障されない
認知症保険には、加入から一定期間は保障されない免責期間を設けている商品があり、その間に認知症と診断されても給付金は支払われません。
たとえば、責任開始日からその日を含めて180日以内に認知症と診断されると、契約が無効になり保険金を受け取れない商品があります。期間の長さや、期間中に診断されたときの扱いは商品によって異なるため、重要事項説明書で確認します。加入時には健康状態の告知も必要です。
加入を家族が知らないと請求されない
本人が認知症になると、保険に入っていることを本人も家族も知らないまま、請求されないことがあります。指定代理請求人を決めて、保険の内容を家族と共有しておくことが欠かせません。
他人への賠償は別の保険で備える
認知症の人が徘徊中などに、他人にケガをさせたり物を壊したりしたときの賠償は、治療保障タイプの認知症保険の対象ではありません。
個人賠償責任保険で備えるのが一般的で、自治体によっては認知症の人を対象にした個人賠償責任保険の制度があります。たとえば千葉市の「認知症あんしん保険」は1事故につき1億円が限度で、保険料は市が全額負担します。
デメリットの多くは、給付条件・保障されない期間・請求の準備を、契約前に確認することで避けられます。
保険相談Times編集部「診断されたのにもらえなかった」を防ぐには、給付条件を入念に確認しておくことが大切です。
認知症保険が必要な人・いらない人
民間の生命保険に加入している世帯(かんぽ生命を除く)のうち、認知症保険・認知症特約に加入している世帯は7.6%です(2024年度)5。
加入している世帯はまだ少なく、認知症保険の必要度は、貯蓄と既存の保険で介護費用を出せるかどうかで変わります。自分の状況に近い状況はどれかを確認してみてください。
| あなたの状況 | 認知症保険の必要度 | 理由 |
|---|---|---|
| 介護費用(平均で約542.2万円)を老後の生活費とは別に貯蓄で出せる | 低い | 公的介護保険と貯蓄で備えられる |
| 民間の介護保険にすでに加入している | 低い | 認知症で所定の要介護状態になったときも保障される商品なら、保障が重なる |
| 貯蓄はあるが、老後の生活費と分けていない | 中 | 介護費用を払うと生活費が足りなくなるおそれがある |
| 親の介護費用を自分が負担する見込みがある | 中 | 親の預貯金が少ないと家族の負担になる |
| 貯蓄が少なく、近くに頼れる家族もいない | 高い | 介護サービスの外の支出を現金でまかなう手段が少ない |
民間の介護保険に入っている場合でも、認知症を保障の対象にしているか、給付条件が何かは商品によって異なるため、約款で確認します。
自分に当てはまる行が「中」「高い」なら、認知症保険を検討する価値があります。
認知症保険の保険料はどう決まる?
認知症保険の保険料に誰にでも同じ定価はなく、条件で金額が変わります。保険料を左右する主な要素は次のとおりです。
| 要素 | 保険料への影響 |
|---|---|
| 加入する年齢 | 加入時の年齢が高いほど保険料が高くなる。 |
| 給付金の額 | 受け取る額を大きくするほど上がる |
| 給付条件 | 診断だけで支払われる型か、要介護認定などが必要な型かで変わる |
| 保障期間と払込期間 | 一生涯の保障か一定期間か、払込が何歳まで続くかで変わる |
| 特約 | 軽度認知障害(MCI)や入院などの保障を付けると上がる |
たとえば、契約年齢が40歳〜69歳で、契約日の年齢で保険料を計算する商品では、同じ保険金額でも契約年齢が上がるほど月々の保険料が高くなります。
同じ「認知症保険」でも、これらの組み合わせで保険料と受け取れる条件は大きく変わります。自分の年齢と必要な給付金の額を決めたうえで、複数の商品を同じ条件でそろえて比べることが、保険料を抑えながら必要な保障を選ぶ近道です。具体的な保険料は、年齢と希望する条件を伝えて保険会社や保険代理店に問い合わせると確認できます。
保険相談Times編集部保険料だけで選ぶと、給付条件が厳しい商品を選んでしまうことがあります。条件と保険料をセットで比べるのがおすすめです。
認知症保険を選ぶときの確認項目
認知症保険を選ぶときは、保険料より先に給付の条件を確認します。確認したい項目は次のとおりです。
| 確認項目 | 確かめること |
|---|---|
| 給付条件 | 診断だけで支払われるか、要介護認定や一定期間の継続が必要か |
| 保障の対象になる認知症 | 約款で決まった種類か、軽度認知障害(MCI)も含むか |
| 受け取り方 | 一時金か、年金形式か、その組み合わせか |
| 保障期間 | 一定期間の定期型か、一生涯の終身型か |
| 免責期間 | 加入から保障が始まるまでの期間はどのくらいか |
| 指定代理請求人 | 誰を指定できるか、契約後に変更できるか |
| 付帯サービス | 認知症予防や介護の相談などのサービスがあるか |
この表の項目を家族と一緒に確認しておくと、いざというときに「条件を満たさず受け取れない」「請求されない」といった事態を避けやすくなります。
よくある質問
- 認知症になると、どんな給付金が出ますか?
-
加入している保険によって異なります。認知症保険に加入していれば、所定の認知症と診断されたときなどに給付金を受け取れます。
民間の介護保険は、保険会社所定の要介護状態になったときに保険金が支払われます。公的介護保険は、要介護・要支援の認定を受けると介護サービスを利用できます。
- 認知症になると、介護保険は適用されますか?
-
公的介護保険は、65歳以上の人であれば原因を問わず、要介護・要支援の認定を受けると利用できます。
40歳から64歳の人は、介護が必要になった原因が16種類の特定疾病に当たる場合に限って利用でき、特定疾病には「初老期における認知症」が含まれます6。
- 認知症保険の落とし穴は何ですか?
-
認知症と診断されても、商品の給付条件(要介護認定や一定期間の継続など)を満たさないと給付金を受け取れない点です。
加入直後に免責期間があることや、家族が加入を知らずに請求されないことにも注意が必要です。
まとめ:認知症による介護費用に認知症保険で備える
介護費用は期間が長引けば長引くほど積みあがるので、公的介護保険と貯蓄だけで出せない分があるなら、認知症保険を検討する価値があります。
改めて、認知症保険のメリットは、認知症と診断されたときに使い道を決められる現金を受け取れることと、本人が請求できなくても家族が代わりに請求できることなどが大きなポイントです。
給付条件と保険料は商品で大きく異なるため、ご自身の条件に合う備え方を本記事を参考に確かめてみてください。
※本記事に記載の統計・制度・保険商品に関する情報は記事更新時点のものであり、今後変更される可能性があります。
本コンテンツは情報の提供を目的としており、保険加入その他の行動を勧誘する目的で、作成したものではありません。保険商品のご検討にあたっては、「契約概要」「注意喚起情報」「ご契約のしおり」「約款」などを必ずご覧ください。
本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答え致しかねますので予めご了承お願い致します。また、本コンテンツの記載内容は、予告なしに変更することがあります。
出典・参考
- 厚生労働省 介護サービス情報公表システム「サービスにかかる利用料」 https://www.kaigokensaku.mhlw.go.jp/commentary/fee.html (取得日:2026年10月8日) ↩
- 生命保険文化センター「介護にはどれくらいの費用・期間がかかる?」(生命保険に関する全国実態調査[2人以上世帯]2024年度) https://jili.or.jp/lifeplan/lifesecurity/1116.html (取得日:2026年10月8日) ↩
- 厚生労働省「認知症および軽度認知障害(MCI)の高齢者数と有病率の将来推計」 https://www.mhlw.go.jp/content/001279920.pdf (取得日:2026年10月8日) ↩
- 厚生労働省「2025(令和7)年 国民生活基礎調査の概況」Ⅳ介護の状況 https://www.mhlw.go.jp/toukei/saikin/hw/k-tyosa/k-tyosa25/dl/05.pdf (取得日:2026年10月8日) ↩
- 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査<速報版>」 https://www.jili.or.jp/files/research/zenkokujittai/pdf/r6/2024sokuhou.pdf (取得日:2026年10月8日) ↩
- 厚生労働省「特定疾病の選定基準の考え方」 https://www.mhlw.go.jp/topics/kaigo/nintei/gaiyo3.html (取得日:2026年10月8日) ↩